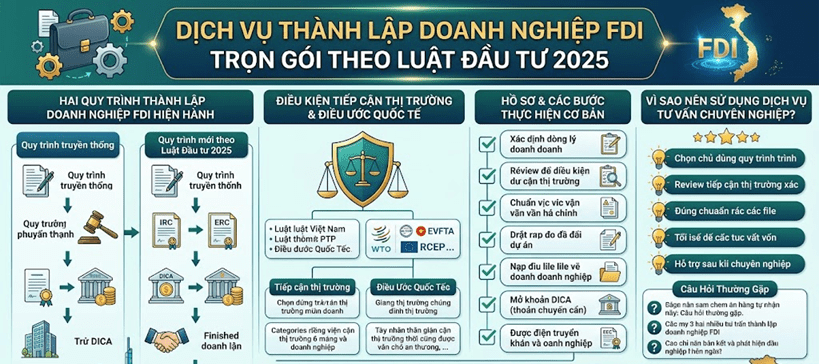
Dịch Vụ Thành Lập Doanh Nghiệp FDI Trọn Gói Theo Luật Đầu Tư 2025

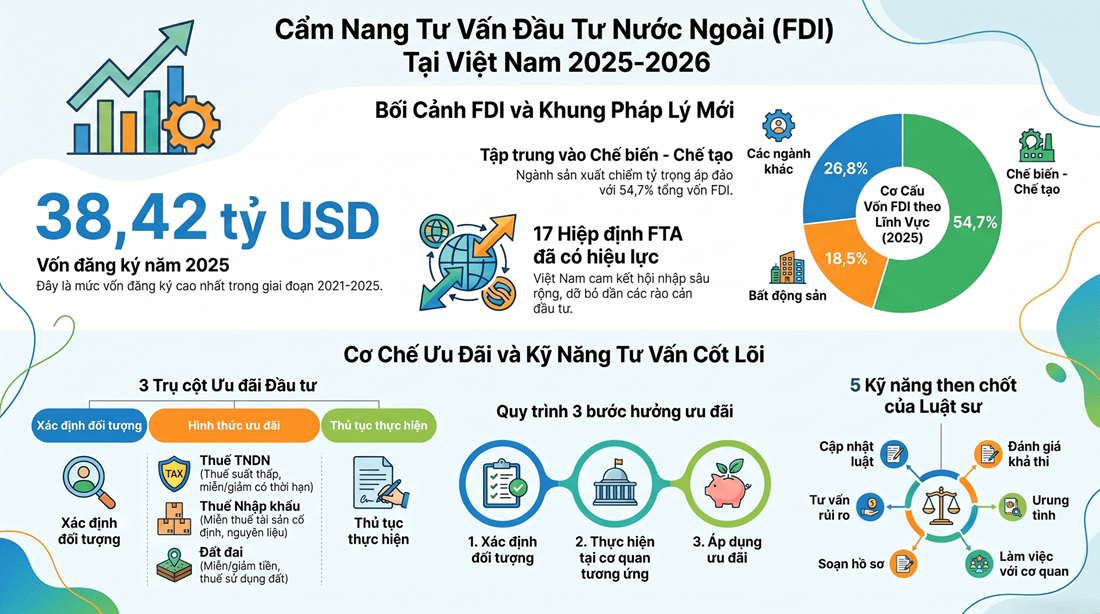
Việt Nam tiếp tục là điểm đến hấp dẫn của dòng vốn đầu tư trực tiếp nước ngoài (FDI) nhờ vị trí địa lý chiến lược, chi phí sản xuất cạnh tranh và mạng lưới hiệp định thương mại tự do rộng khắp (CPTPP, EVFTA, RCEP…). Tuy nhiên, kể từ khi Luật Đầu tư 2025 (Luật số 143/2025/QH15) có hiệu lực từ ngày 01/3/2026, quy trình thành lập doanh nghiệp FDI đã có nhiều thay đổi căn bản mà nhà đầu tư cần nắm rõ trước khi triển khai dự án.

Thành Lập Doanh Nghiệp FDI Là Gì?

Thành lập doanh nghiệp có vốn đầu tư nước ngoài (doanh nghiệp FDI) là việc nhà đầu tư nước ngoài thành lập một pháp nhân mới tại Việt Nam — dưới hình thức 100% vốn nước ngoài hoặc liên doanh với đối tác trong nước — để trực tiếp triển khai hoạt động sản xuất, kinh doanh, dịch vụ. Đây là một trong bốn hình thức đầu tư trực tiếp nước ngoài (FDI) được pháp luật Việt Nam ghi nhận, bên cạnh mua vốn góp/cổ phần, nhận chuyển nhượng dự án và tham gia hợp đồng BCC/PPP.

Hai Quy Trình Thành Lập Doanh Nghiệp FDI Hiện Hành

Quy trình truyền thống

Biên bản ghi nhớ (nếu liên doanh) → Đấu giá quyền sử dụng đất/đấu thầu lựa chọn nhà đầu tư (nếu có) → Chấp thuận chủ trương đầu tư (nếu có) → Dự thảo hợp đồng liên doanh → Thông báo tập trung kinh tế (nếu có) → Giấy chứng nhận đăng ký đầu tư (IRC) → Mở tài khoản vốn đầu tư trực tiếp (DICA) → Giấy chứng nhận đăng ký doanh nghiệp (ERC) → Góp vốn → Xin các giấy phép con → Hoạt động chính thức.

Quy trình mới theo Luật Đầu tư 2025 và Nghị định 09/2026/NĐ-CP

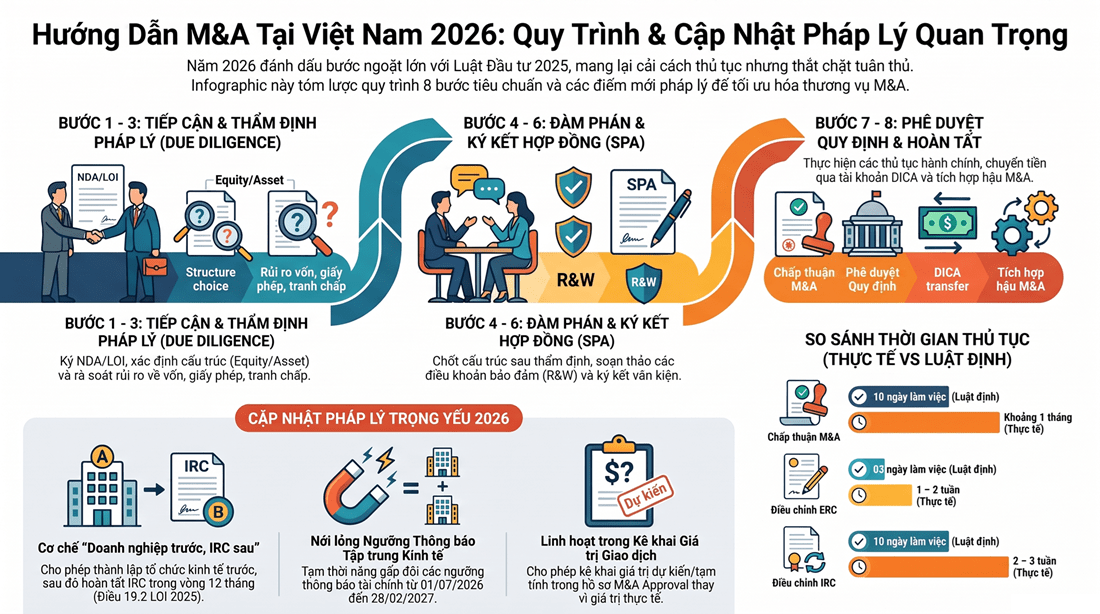
Điểm đột phá lớn nhất của Luật Đầu tư 2025 là cho phép đảo ngược thứ tự cấp phép: nhà đầu tư có thể xin ERC trước, IRC sau:

Biên bản ghi nhớ (nếu liên doanh) → Đấu giá/đấu thầu (nếu có) → Chấp thuận chủ trương đầu tư (nếu có) → Dự thảo hợp đồng liên doanh → Thông báo tập trung kinh tế (nếu có) → Giấy chứng nhận đăng ký doanh nghiệp (ERC) → Mở tài khoản DICA → Giấy chứng nhận đăng ký đầu tư (IRC) → Góp vốn → Xin giấy phép con → Hoạt động chính thức.

Lưu ý quan trọng: Hồ sơ xin cấp ERC vẫn phải có cam kết đáp ứng đầy đủ điều kiện tiếp cận thị trường. Trong thời hạn 12 tháng kể từ ngày được cấp ERC, doanh nghiệp phải hoàn thành thủ tục xin cấp IRC thì mới được chính thức thực hiện dự án đầu tư.

Ưu điểm và rủi ro cần lưu ý của quy trình mới

Ưu điểm:

  • Rút ngắn đáng kể thời gian tiếp cận thị trường.
  • Nhà đầu tư có pháp nhân tại Việt Nam ngay từ đầu, thuận lợi cho việc thuê địa điểm và tuyển dụng nhân sự mà không cần thông qua công ty mẹ hay đối tác trung gian.

Rủi ro cần được tư vấn kỹ:

  • Chưa có quy định cụ thể về cách xử lý ERC nếu nhà đầu tư không kịp xin IRC trong thời hạn quy định hoặc dự án không được chấp thuận.
  • Rủi ro hình thành doanh nghiệp không có dự án đầu tư cụ thể, tiềm ẩn vấn đề về mục đích thành lập.

Vì vậy, các chuyên gia khuyến nghị nhà đầu tư nên chuẩn bị đồng thời hồ sơ ERC và IRC ngay từ đầu để tối ưu tiến độ và giảm thiểu rủi ro pháp lý phát sinh trong giai đoạn chuyển tiếp.

Điều Kiện Tiếp Cận Thị Trường Đối Với Nhà Đầu Tư Nước Ngoài

Điều kiện tiếp cận thị trường được xác định dựa trên hai nguồn: nội luật Việt Nam và các điều ước quốc tế về đầu tư mà Việt Nam là thành viên (WTO, CPTPP, EVFTA, VJEPA, AFAS, ACIA, VKFTA…). Về nguyên tắc, ngành nghề kinh doanh được chia thành hai nhóm:

  1. Danh mục ngành, nghề chưa được tiếp cận thị trường đối với nhà đầu tư nước ngoài.
  2. Danh mục ngành, nghề tiếp cận thị trường có điều kiện, quy định cụ thể về: giới hạn tỷ lệ sở hữu vốn điều lệ; hình thức đầu tư; phạm vi hoạt động; năng lực và đối tác của nhà đầu tư; các điều kiện khác theo điều ước quốc tế và pháp luật Việt Nam; yêu cầu về giấy phép con.

Doanh nghiệp nên tra cứu và đối chiếu điều kiện ngành nghề dự kiến đầu tư tại Cổng thông tin quốc gia về đầu tư nước ngoài (fdi.gov.vn) song song với việc tham vấn đơn vị tư vấn chuyên môn, bởi nhiều ngành nghề có điều kiện đặc thù không được thể hiện đầy đủ trên hệ thống công khai.

Hồ Sơ Và Các Bước Thực Hiện Cơ Bản

  • Xác định ngành, nghề kinh doanh và mức vốn đầu tư dự kiến.
  • Rà soát điều kiện tiếp cận thị trường theo ngành nghề đăng ký.
  • Chuẩn bị hồ sơ chứng minh năng lực tài chính, kinh nghiệm của nhà đầu tư.
  • Soạn thảo đề xuất dự án đầu tư (mục tiêu, quy mô, địa điểm, tiến độ, nhu cầu sử dụng lao động, hình thức tổ chức quản lý…).
  • Nộp hồ sơ xin cấp IRC/ERC tại cơ quan đăng ký đầu tư có thẩm quyền.
  • Mở tài khoản vốn đầu tư trực tiếp (DICA) và thực hiện góp vốn theo tiến độ cam kết.
  • Khắc dấu, đăng ký thuế, mở tài khoản ngân hàng giao dịch, xin các giấy phép con (nếu ngành nghề yêu cầu).

Vì Sao Nên Sử Dụng Dịch Vụ Tư Vấn Thành Lập Doanh Nghiệp FDI Chuyên Nghiệp?

Với kinh nghiệm tư vấn thực tế cho nhiều doanh nghiệp FDI tại các khu công nghiệp và các tỉnh, thành trọng điểm, chúng tôi giúp nhà đầu tư:

  • Lựa chọn đúng quy trình (truyền thống hoặc ERC trước IRC) phù hợp với chiến lược triển khai dự án.
  • Rà soát chính xác điều kiện tiếp cận thị trường, tránh hồ sơ bị trả lại do thiếu sót điều kiện ngành nghề.
  • Soạn thảo hồ sơ đúng chuẩn, làm việc trực tiếp với cơ quan đăng ký đầu tư để rút ngắn thời gian xử lý.
  • Tư vấn cơ cấu vốn góp, hình thức đầu tư (100% vốn nước ngoài hoặc liên doanh) tối ưu về thuế và quản trị.
  • Hỗ trợ các thủ tục hậu ERC/IRC: mở tài khoản DICA, đăng ký thuế ban đầu, xin giấy phép con theo ngành nghề.

Câu Hỏi Thường Gặp

Doanh nghiệp 100% vốn nước ngoài và doanh nghiệp liên doanh khác nhau như thế nào về thủ tục? Doanh nghiệp liên doanh cần thêm các bước như biên bản ghi nhớ, dự thảo và ký kết hợp đồng liên doanh (JVA) với đối tác Việt Nam trước khi xin IRC/ERC; các điều kiện tiếp cận thị trường và thủ tục cấp phép về cơ bản áp dụng tương tự doanh nghiệp 100% vốn nước ngoài.

Vốn đầu tư tối thiểu để thành lập doanh nghiệp FDI là bao nhiêu? Pháp luật Việt Nam hiện không quy định mức vốn tối thiểu chung, trừ một số ngành nghề đặc thù có quy định riêng (ví dụ kinh doanh bất động sản). Mức vốn cần tương xứng với quy mô, mục tiêu dự án và đủ để chứng minh năng lực tài chính khi thẩm định hồ sơ.

Sau khi có ERC, doanh nghiệp có được hoạt động ngay không? Doanh nghiệp có tư cách pháp nhân ngay sau khi có ERC, nhưng để chính thức triển khai dự án đầu tư thì vẫn phải hoàn thành thủ tục xin IRC trong thời hạn 12 tháng theo quy định.

Liên Hệ Tư Vấn Thành Lập Doanh Nghiệp FDI

Đội ngũ chuyên gia của chúng tôi sẵn sàng đồng hành cùng nhà đầu tư từ bước khảo sát điều kiện đầu tư, chuẩn bị hồ sơ, đến khi doanh nghiệp chính thức đi vào hoạt động.


Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 (Zalo) Email: ducluongservices@gmail.com Website: ducluongservices.com

ISC Global Co., Ltd. Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn
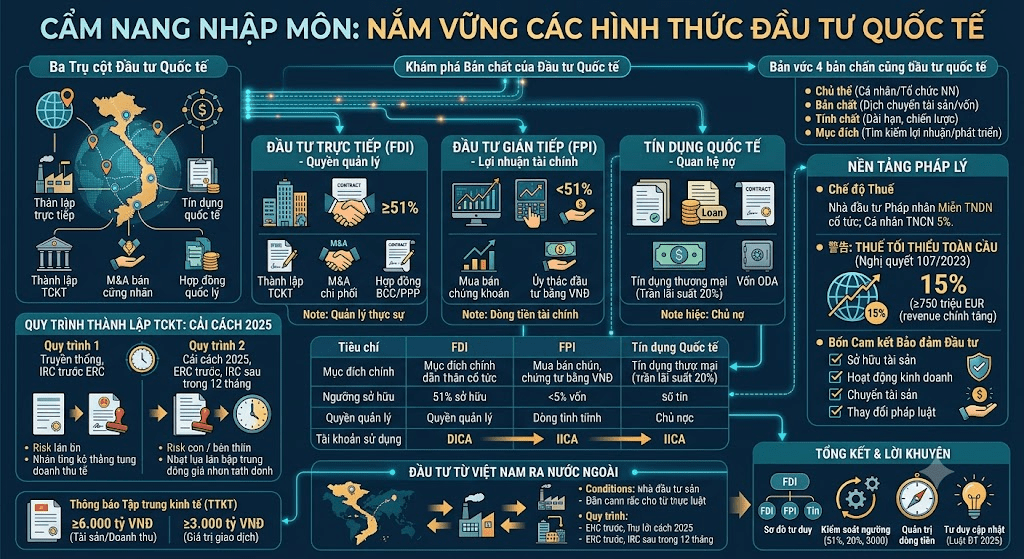
NẮM VỮNG CÁC HÌNH THỨC ĐẦU TƯ QUỐC TẾ

1. Khám phá Bản chất của Đầu tư Quốc tế

Đầu tư quốc tế không chỉ đơn thuần là việc chuyển vốn qua biên giới, mà là một hoạt động kinh tế mang tính chiến lược gắn liền với quyền quản lý và lợi ích dài hạn. Trong lĩnh vực đào tạo luật kinh tế, định nghĩa của Quỹ Tiền tệ Quốc tế (IMF) được coi là chuẩn mực nền tảng:

“Đầu tư quốc tế là một hoạt động đầu tư xuyên biên giới được thực hiện nhằm đạt được những lợi ích lâu dài trong một doanh nghiệp hoạt động trên lãnh thổ của một nền kinh tế khác nền kinh tế của chủ đầu tư, mục đích của chủ đầu tư là giành quyền quản lý thực sự doanh nghiệp.”

Để thấu hiểu sâu sắc khái niệm này, cần ghi nhớ 4 đặc trưng cốt lõi:

  • 👤 Chủ thể: Nhà đầu tư là cá nhân hoặc tổ chức nước ngoài (xét từ quốc gia tiếp nhận vốn).
  • 🔄 Bản chất: Có sự dịch chuyển tài sản hoặc dòng vốn thực tế qua biên giới.
  • ⏳ Tính chất: Mang tính dài hạn, gắn với chiến lược kinh doanh bền vững, khác biệt với dòng vốn đầu cơ ngắn hạn.
  • 🎯 Mục đích: Tìm kiếm lợi nhuận hoặc kết hợp mục tiêu phát triển kinh tế – xã hội (như vốn ODA).

Ý nghĩa thực tiễn: Việc xác định đúng bản chất giao dịch là “điểm chạm” pháp lý đầu tiên. Nó quyết định hệ thống thủ tục (đăng ký đầu tư, mở tài khoản vốn hay báo cáo tập trung kinh tế), nghĩa vụ thuế và các điều kiện tiếp cận thị trường mà nhà đầu tư phải tuân thủ.

Từ nền tảng này, chúng ta sẽ cùng định vị các dòng vốn quốc tế đang chảy vào Việt Nam qua “bản đồ” ba trụ cột dưới đây.

2. Bản đồ Ba Trụ cột Đầu tư Quốc tế vào Việt Nam

Hệ thống pháp luật hiện hành phân tách dòng vốn ngoại thành ba nhóm chính với các quy tắc vận hành riêng biệt:

  1. Đầu tư Trực tiếp nước ngoài (FDI): Theo Thông tư 06/2019/TT-NHNN, FDI tập trung vào quyền quản lý thực sự.
    • Thành lập tổ chức kinh tế (100% vốn ngoại hoặc liên doanh).
    • Góp vốn, mua cổ phần để sở hữu từ 51% vốn điều lệ trở lên.
    • Nhận chuyển nhượng dự án đầu tư.
    • Thực hiện hợp đồng BCC hoặc dự án PPP (Đối tác công tư). Lưu ý: Dự án PPP được chia thành Nhóm 1 (Thu phí trực tiếp từ người dùng) và Nhóm 2 (Nhà nước thanh toán dựa trên chất lượng dịch vụ).
  2. Đầu tư Gián tiếp nước ngoài (FPI): Theo Thông tư 03/2025/TT-NHNN, mục tiêu chính là lợi nhuận tài chính thay vì quyền điều hành:
    • Mua bán chứng khoán, giấy tờ có giá trên thị trường.
    • Góp vốn/mua cổ phần vào doanh nghiệp chưa niêm yết dưới ngưỡng chi phối (dưới 51%).
    • Ủy thác đầu tư bằng VNĐ qua các công ty quản lý quỹ.
  3. Tín dụng Quốc tế: Quan hệ nợ xuyên biên giới giữa bên cho vay và bên vay.
    • Tín dụng thương mại: Vay từ các tổ chức tài chính/kinh tế nước ngoài. Lưu ý chuyên gia: Đối với nhà tài trợ/nhà đầu tư không phải tổ chức tín dụng, trần lãi suất cho vay tối đa là 20%/năm.
    • Vốn ODA và Vốn vay ưu đãi: Nguồn vốn hỗ trợ phát triển cho Nhà nước/Chính phủ.

Sự khác biệt giữa quyền quản lý và lợi ích tài chính là ranh giới quan trọng nhất để phân loại đầu tư.

3. Bảng Tổng hợp So sánh: FDI vs. FPI vs. Tín dụng Quốc tế

Tiêu chíĐầu tư Trực tiếp (FDI)Đầu tư Gián tiếp (FPI)Tín dụng Quốc tế
Mục đích chínhQuyền quản lý và vận hành doanh nghiệp.Lợi nhuận tài chính, cổ tức.Thu lãi suất và phí vay.
Ngưỡng sở hữuThường từ 51% vốn điều lệ trở lên.Dưới 51% vốn điều lệ.Không nắm giữ vốn (Chủ nợ).
Quyền quản lýTrực tiếp điều hành, biểu quyết.Không có hoặc rất hạn chế.Không có quyền quản lý.
Tài khoản sử dụngDICA (Tài khoản vốn đầu tư trực tiếp).IICA (Tài khoản vốn đầu tư gián tiếp).Tài khoản vay, trả nợ nước ngoài.

Ghi chú về Tài khoản vốn: Dòng tiền FDI thực hiện qua DICA (ngoại tệ hoặc VNĐ) gắn với pháp nhân tại Việt Nam. Trong khi đó, mọi giao dịch FPI bắt buộc thực hiện bằng VNĐ thông qua tài khoản IICA.

4. Quy trình Thành lập Tổ chức Kinh tế (TCKT): Truyền thống vs. Cải cách 2025

Luật Đầu tư 2025 (hiệu lực từ 01/03/2026) mang đến cuộc cách mạng về quy trình cấp phép:

Quy trình 1 (Truyền thống)Quy trình 2 (Luật Đầu tư 2025)
1. Cấp Giấy chứng nhận đầu tư (IRC) trước.1. Cấp Giấy chứng nhận doanh nghiệp (ERC) trước.
2. Cấp Giấy chứng nhận doanh nghiệp (ERC) sau.2. Hoàn thiện IRC sau (Trong vòng 12 tháng).

Điểm nhấn Cải cách: Việc cấp ERC trước, IRC sau giúp nhà đầu tư có tư cách pháp nhân ngay lập tức để thực hiện các thủ tục chuẩn bị (thuê văn phòng, tuyển dụng).

Đánh giá từ góc độ chuyên môn:

  • (+) Điểm cộng: Rút ngắn thời gian tiếp cận thị trường; tăng tính linh hoạt cho nhà đầu tư.
  • (!) Lưu ý rủi ro: Nếu sau 12 tháng không được cấp IRC, nhà đầu tư đối mặt với rủi ro pháp lý lớn khi doanh nghiệp đã thành lập nhưng dự án không được phê duyệt, dẫn đến khó khăn trong việc thoái vốn hoặc xử lý pháp nhân “rỗng”.

Bên cạnh quy trình thành lập, nhà đầu tư cần đặc biệt chú ý các “ngưỡng” rào cản pháp lý sau:

  • Thông báo Tập trung kinh tế (TTKT): Phải thông báo cho Ủy ban Cạnh tranh Quốc gia nếu giao dịch đạt ngưỡng: Tổng tài sản > 6.000 tỷ VNĐ, Doanh thu>6.000 tỷ VNĐ, hoặc Giá trị giao dịch >3.000 tỷ VNĐ.

5. Nền tảng Pháp lý về Thuế và Bảo đảm Đầu tư

Chế độ Thuế

  • Nhà đầu tư Pháp nhân: Được miễn thuế TNDN đối với cổ tức được chia nếu doanh nghiệp tại Việt Nam đã hoàn thành nghĩa vụ thuế, có báo cáo tài chính kiểm toán và nộp tờ khai quyết toán thuế.
  • Nhà đầu tư Cá nhân: Bắt buộc nộp thuế TNCN với thuế suất 5% trên lợi nhuận được chia.
⚠️ THÔNG TIN CỐT LÕI: THUẾ TỐI THIỂU TOÀN CẦU (Nghị quyết 107/2023/QH15)
Đối tượng: Tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu EUR trở lên (ít nhất 2 trong 4 năm liền kề).
Thuế suất: Áp dụng mức tối thiểu 15%.
Hệ quả: Có thể vô hiệu hóa các chính sách ưu đãi thuế cũ (8-10%), buộc các tập đoàn phải tính toán lại bài toán lợi nhuận thực tế.

Bốn Cam kết Bảo đảm Đầu tư

Nội dung bảo đảmMô tả chi tiết
Sở hữu tài sảnKhông quốc hữu hóa/tịch thu trái pháp luật; bồi thường nếu thu hồi.
Hoạt động kinh doanhKhông buộc ưu tiên hàng nội địa hay chỉ định địa điểm trụ sở.
Chuyển tài sảnTự do chuyển vốn, lợi nhuận, tài sản hợp pháp ra nước ngoài qua DICA.
Thay đổi pháp luậtBảo lưu ưu đãi cũ nếu luật mới thấp hơn; hưởng ưu đãi mới nếu luật mới cao hơn.

Lưu ý chuyên gia: Cần phân biệt rõ “Nhà đầu tư nước ngoài” và “Tổ chức kinh tế có vốn đầu tư nước ngoài”. Thẩm quyền giải quyết tranh chấp có thể thay đổi tùy thuộc vào việc tổ chức đó có vốn nước ngoài chi phối (> 50%) hay không.

6. Góc nhìn Mở rộng: Đầu tư từ Việt Nam ra Nước ngoài

Việt Nam không chỉ là quốc gia nhận vốn mà còn là nhà đầu tư năng động trên toàn cầu. Tính đến tháng 8/2025, tổng vốn đầu tư ra nước ngoài đạt 556,2 triệu USD, trong đó ngành sản xuất chiếm tỷ trọng áp đảo (76,7%).

Quy trình thực hiện: Chấp thuận chủ trương ➡️ Cấp GCN đầu tư ra nước ngoài ➡️ Mở tài khoản & chuyển vốn ➡️ Báo cáo định kỳ.

Điều kiện thắt chặt:

  • Phải hoàn thành mọi nghĩa vụ thuế tại Việt Nam.
  • Dự án có quy mô > 20 tỷ VNĐ phải lấy ý kiến từ Ngân hàng Nhà nước và Bộ Kế hoạch & Đầu tư.
  • Đối với TCKT có vốn nước ngoài chi phối (> 50%): Chỉ được dùng vốn chủ sở hữu, kết quả kinh doanh phải có lãi 2 năm liên tiếp trước khi đăng ký đầu tư ra nước ngoài.

Hệ thống hóa kiến thức đầu tư quốc tế qua sơ đồ tư duy:

  • FDI = Quản lý: Kiểm soát thực sự doanh nghiệp.
  • FPI = Tài chính: Tìm kiếm lợi nhuận từ thị trường vốn.
  • Tín dụng = Nợ: Quan hệ vay – trả với trần lãi suất 20%.

Lời khuyên từ chuyên gia:

  1. Kiểm soát ngưỡng: Luôn rà soát các ngưỡng 51% (FDI), 20% (Lãi suất), và 3.000 – 6.000 tỷ VNĐ (Tập trung kinh tế).
  2. Quản trị dòng tiền: Sử dụng đúng loại tài khoản DICA/IICA để tránh rủi ro vi phạm quản lý ngoại hối.
  3. Tư duy cập nhật: Luôn lấy Luật Đầu tư 2025 làm kim chỉ nam từ ngày 01/03/2026.

Chúc bạn vận dụng thành công các kiến thức này vào thực tiễn kinh doanh và tư vấn pháp lý!
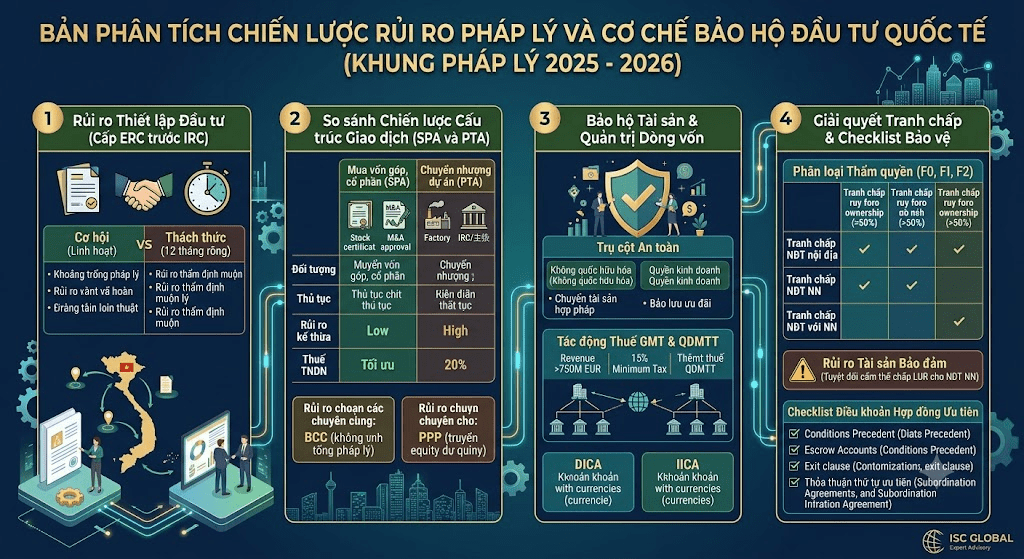
BẢN PHÂN TÍCH CHIẾN LƯỢC RỦI RO PHÁP LÝ VÀ CƠ CHẾ BẢO HỘ ĐẦU TƯ QUỐC TẾ (KHUNG PHÁP LÝ 2025 – 2026)

Dòng vốn đầu tư trực tiếp nước ngoài (FDI) vào Việt Nam đang bước vào giai đoạn chuyển đổi quan trọng với sự ra đời của Luật Đầu tư 2025 (Luật số 143/2025/QH15). Với tư cách là Chuyên gia Tư vấn Pháp lý Cấp cao, tôi xác định rằng việc quản trị rủi ro không chỉ dừng lại ở sự tuân thủ, mà phải là khả năng thiết lập các “màng lọc pháp lý” vững chắc ngay từ giai đoạn tiền khả thi để bảo vệ tối ưu lợi ích và tài sản của nhà đầu tư.

1. Bối cảnh Pháp lý và Nhận diện Rủi ro trong Quy trình Thiết lập Đầu tư

Sự chuyển đổi từ Luật Đầu tư 2020 sang khung pháp lý 2025 (có hiệu lực từ 01/03/2026) không chỉ là sự thay đổi về văn bản mà là sự thay đổi căn bản về quy trình cấp phép, mang lại cả cơ hội về tốc độ và thách thức về tính bền vững.

Phân tích Quy trình 2 (Cấp ERC trước IRC) – Theo Nghị định 09/2026/NĐ-CP: Quy trình này cho phép nhà đầu tư có tư cách pháp nhân ngay lập tức để tuyển dụng và thuê địa điểm. Tuy nhiên, rủi ro tiềm ẩn là vô cùng lớn:

  • Khoảng trống pháp lý sau 12 tháng: Nếu sau 12 tháng kể từ khi có ERC mà dự án không được cấp IRC, nhà đầu tư rơi vào tình trạng “pháp nhân không dự án”. Hiện tại, cơ chế xử lý pháp nhân này vẫn chưa có quy định chuyển tiếp cụ thể, dễ dẫn đến đình trệ dòng vốn và rủi ro giải thể bắt buộc.
  • Rủi ro thẩm định muộn: Vì ERC được cấp trước dựa trên cam kết, các rào cản về điều kiện tiếp cận thị trường hoặc an ninh quốc phòng có thể chỉ được phát hiện ở giai đoạn IRC, dẫn đến việc nhà đầu tư đã bỏ chi phí vận hành ban đầu nhưng dự án bị bác bỏ.

Khuyến nghị chiến lược: Nhà đầu tư cần thực hiện rà soát kỹ danh mục ngành nghề hạn chế (với các mã F0, F1, F2) trước khi nộp hồ sơ ERC. Chiến lược an toàn nhất là chuẩn bị hồ sơ song song và xây dựng điều khoản thoái vốn (exit clause) trong các thỏa thuận cổ đông để xử lý kịch bản IRC không được chấp thuận.

2. Đánh giá Rủi ro Chiến lược trong Chuyển nhượng Dự án và Hợp đồng Đầu tư

Lựa chọn cấu trúc đầu tư trực tiếp (FDI) đòi hỏi sự cân nhắc giữa tốc độ thực thi và rủi ro hậu kế thừa nợ tiềm ẩn.

So sánh Chiến lược: Mua vốn góp/cổ phần (SPA) và Chuyển nhượng dự án (PTA)

Tiêu chíMua vốn góp, cổ phần (SPA)Chuyển nhượng dự án (PTA)
Đối tượngVốn góp, cổ phần trong pháp nhânTài sản trực tiếp của dự án
Thủ tụcĐơn giản hơn (M&A Approval)Phức tạp (Điều chỉnh chủ trương/IRC)
Rủi ro kế thừaThấp: Có thể mua “thực thể sạch”Cao: Rủi ro kế thừa nợ thuế, vi phạm đất đai từ chủ cũ
Thuế TNDNTối ưu: Có thể miễn/giảm theo Hiệp định DTAA nếu bên bán là NĐT nước ngoàiCố định: Bên bán phải đóng 20% (thường tính vào giá mua)
Thuế GTGTĐược miễn thuế hoàn toànChỉ miễn đối với giá trị quyền sử dụng đất

Phân tích Rủi ro cấu trúc đặc thù:

  • Hợp đồng BCC: Do không hình thành pháp nhân, nhà đầu tư phải đặc biệt lưu ý việc xác định Tỷ lệ phân chia sản phẩm/lợi nhuận rõ ràng và mở tài khoản vốn đầu tư trực tiếp (DICA) riêng biệt cho từng hợp đồng để tránh trộn lẫn dòng tiền.
  • Dự án PPP: Yêu cầu vốn chủ sở hữu tối thiểu 15% (hoặc 30% cho bên đứng đầu liên danh). Rủi ro lớn nhất nằm ở cơ chế bù đắp chi phí qua doanh thu khai thác, đòi hỏi các điều khoản về cam kết lưu lượng hoặc bảo đảm doanh thu tối thiểu từ phía cơ quan nhà nước.

3. Cơ chế Bảo đảm Quyền Sở hữu Tài sản và Quản trị Dòng vốn Xuyên biên giới

Hệ thống bảo hộ đầu tư 2025 cung cấp 4 trụ cột an toàn: (1) Bảo đảm sở hữu tài sản không bị quốc hữu hóa; (2) Bảo đảm quyền kinh doanh; (3) Quyền chuyển tài sản hợp pháp ra nước ngoài (vốn, lợi nhuận, tiền thanh lý, nợ vay); (4) Bảo lưu ưu đãi khi thay đổi pháp luật.

Tác động từ Thuế Tối thiểu Toàn cầu (GMT) và Cơ chế QDMTT: Đối với các tập đoàn có doanh thu hợp nhất trên 750 triệu EUR, Nghị quyết 107/2023/QH15 áp dụng thuế suất tối thiểu 15%.

  • Rủi ro: Các ưu đãi thuế truyền thống (thuế suất 8% cho công nghệ cao) sẽ bị vô hiệu hóa.
  • Cơ chế thực thi: Việt Nam sẽ áp dụng Thuế bổ sung tối thiểu nội địa đạt chuẩn (QDMTT) để thu phần chênh lệch (ví dụ 7% bổ sung). Nhà đầu tư cần tính toán lại mô hình tài chính dựa trên thuế suất thực tế 15% thay vì các con số ưu đãi trên giấy tờ.

Quy tắc Quản trị Tài khoản Vốn (Rule of Thumb):

Loại Tài khoảnĐối tượng áp dụngMục đích sử dụng
DICA (Trực tiếp)NĐT sở hữu ≥ 51% vốn, tham gia BCC, dự án PPPGóp vốn điều lệ, chuyển lợi nhuận về nước, giải ngân nợ vay
IICA (Gián tiếp)Mua cổ phiếu niêm yết, góp vốn < 51%, mua trái phiếuMọi giao dịch phải thực hiện bằng VNĐ qua tài khoản này

4. Phân tích So sánh Thẩm quyền và Hiệu quả Giải quyết Tranh chấp

Việc xác định thẩm quyền giải quyết tranh chấp phụ thuộc vào việc phân loại nhà đầu tư theo mã số kỹ thuật:

  • F0: Nhà đầu tư nước ngoài trực tiếp.
  • F1: Tổ chức kinh tế có F0 nắm giữ trên 50% vốn điều lệ.
  • F2: Tổ chức kinh tế có F1 nắm giữ trên 50% vốn điều lệ.

Bảng So sánh Thẩm quyền Giải quyết Tranh chấp

Đối tượng Tranh chấpCơ quan Thẩm quyềnCơ chế Đặc thù
Giữa các nhà đầu tư nội địaTòa án / Trọng tài Việt NamTính thực thi cao tại Việt Nam.
Có bên là NĐT nước ngoài (F0, F1, F2 > 50%)Tòa án VN / Trọng tài VN / Trọng tài Quốc tếCó quyền lựa chọn ICC, PCA hoặc Trọng tài vụ việc (UNCITRAL).
NĐT nước ngoài với Cơ quan Nhà nướcTrọng tài quốc tế / Trọng tài quy chếDựa trên 67 Hiệp định BITs và cơ chế mới của EVFTA.

Lưu ý đặc biệt về EVFTA: Khung pháp lý này đang chuyển dịch sang hệ thống Cơ quan xét xử đầu tư (Investment Tribunal System) thay thế cho cơ chế ISDS truyền thống, mang lại tính minh bạch và khả năng phúc thẩm cao hơn cho nhà đầu tư châu Âu.

Rủi ro Tài sản Bảo đảm: Luật hiện hành tuyệt đối không cho phép thế chấp Quyền sử dụng đất (LUR) cho bên cho vay nước ngoài. Đây là rào cản lớn trong cấu trúc tín dụng quốc tế, buộc nhà đầu tư phải sử dụng các cấu trúc thay thế như bảo lãnh của ngân hàng nội địa hoặc thế chấp tài sản hình thành trong tương lai (không bao gồm đất).

5. Khuyến nghị Chiến lược và Checklist Điều khoản Bảo vệ Tài sản

Trong kịch bản xấu nhất về tài chính, nhà đầu tư cần nắm rõ Luật Phục hồi phá sản 2025. Các khoản nợ có bảo đảm (Senior Debt) được ưu tiên thanh toán hàng đầu (Điều 44 & 46). Tuy nhiên, cần sử dụng Thỏa thuận thứ tự ưu tiên (Subordination Agreements) để tách biệt rõ quyền lợi giữa nợ cấp cao và các khoản vay cổ đông (Shareholder Loans) nhằm tránh rủi ro kẹt dòng tiền khi thanh lý.

Checklist Điều khoản Hợp đồng Ưu tiên:

  • Với SPA: Bắt buộc có các Điều kiện tiền quyết (Conditions Precedent) về tình trạng pháp lý dự án và sử dụng Tài khoản ký quỹ (Escrow Accounts) để thanh toán theo tiến độ hoàn thành các nghĩa vụ thuế của bên bán.
  • Với BCC: Quy định chi tiết cơ chế điều hành và Tỷ lệ phân chia lợi nhuận/sản phẩm ngay từ giai đoạn ký kết.
  • Với PTA: Điều khoản cam đoan và bảo đảm về việc không có vi phạm đất đai tồn đọng để tránh rủi ro hậu kế thừa.
  • Cam đoan và Bảo đảm (Reps & Warranties): Trọng tâm vào tính hợp pháp của LUR và tình trạng tuân thủ thuế.
  • Sự kiện vi phạm (Events of Default): Định nghĩa rõ các hành vi dẫn đến chấm dứt hợp đồng sớm để kích hoạt quyền thu hồi vốn.

Kết luận: Quản trị rủi ro pháp lý tại Việt Nam giai đoạn 2025-2026 đòi hỏi sự kết hợp giữa hiểu biết nội luật và vận dụng các điều ước quốc tế. Nhà đầu tư chủ động thiết lập cấu trúc bảo vệ tài sản ngay từ bước xin ERC sẽ nắm giữ lợi thế chiến lược trong việc duy trì sự bền vững của dòng vốn tại thị trường Đông Nam Á đầy tiềm năng này.
Thủ Tục Đăng Ký Đầu Tư Ra Nước Ngoài Mới Nhất: Hồ Sơ, Thời Gian Và Chi Phí Cần Chuẩn Bị

Đầu tư ra nước ngoài: Không đơn giản chỉ là “chuyển tiền và thành lập công ty”

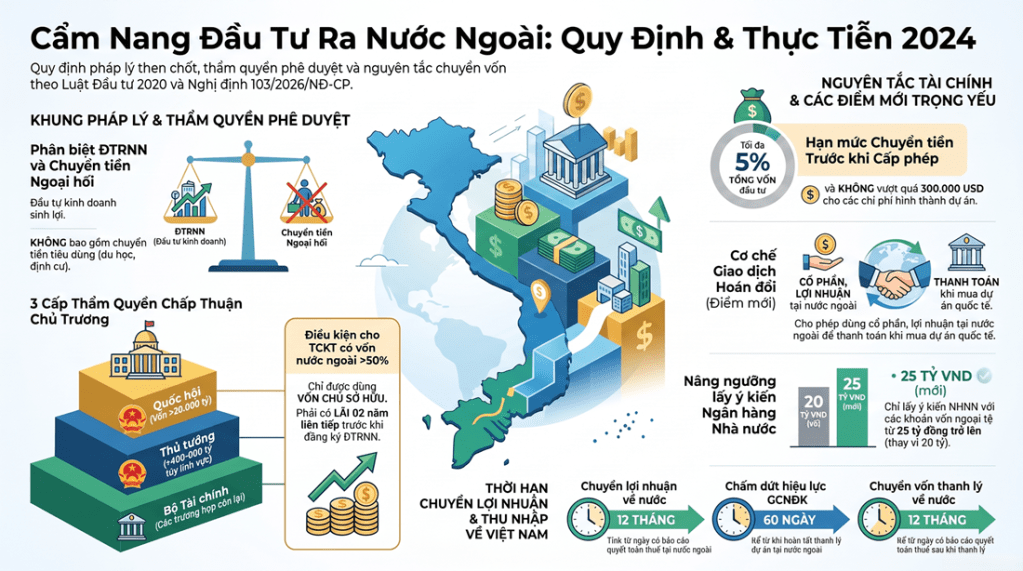
Rất nhiều doanh nghiệp, chủ hộ kinh doanh khi có ý định mở rộng hoạt động ra thị trường quốc tế thường nghĩ đơn giản: chỉ cần chuyển vốn, thành lập công ty ở nước ngoài là xong. Trên thực tế, theo pháp luật Việt Nam hiện hành, đây là một quy trình pháp lý có tính ràng buộc chặt chẽ, trải qua nhiều bước: xin chấp thuận chủ trương (nếu thuộc diện), xin cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài (GCNĐKĐTRNN), mở tài khoản vốn, chuyển tiền đúng hạn mức, và thực hiện đầy đủ chế độ báo cáo trong suốt vòng đời dự án.

Bài viết này tổng hợp đầy đủ, chi tiết quy trình, hồ sơ và những lưu ý quan trọng nhất theo quy định mới nhất – Nghị định 103/2026/NĐ-CP (thay thế Nghị định 31/2021/NĐ-CP) – để doanh nghiệp, nhà đầu tư có cái nhìn thực tế và chuẩn bị đúng ngay từ đầu.

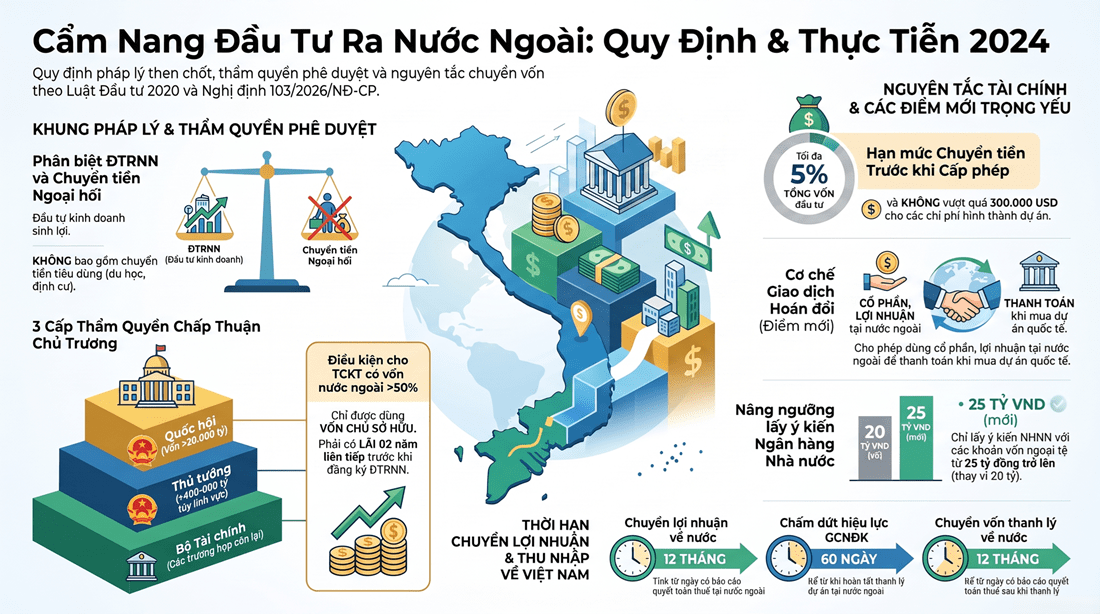
Bước 1: Xác định dự án có thuộc diện phải xin chấp thuận chủ trương đầu tư không?

Đây là bước đầu tiên và quan trọng nhất, vì nó quyết định toàn bộ lộ trình thời gian của dự án.

Cấp thẩm quyềnĐiều kiện áp dụngThời gian ước tính
Quốc hộiVốn ĐTRNN từ 20.000 tỷ đồng trở lênTheo kỳ họp Quốc hội
Thủ tướng Chính phủVốn từ 800 tỷ đồng trở lên (hoặc từ 400 tỷ đồng với lĩnh vực ngân hàng, bảo hiểm, chứng khoán, báo chí, viễn thông)Khoảng 45–60 ngày làm việc (gồm thẩm định, trình báo cáo, ban hành văn bản chấp thuận)
Bộ Tài chínhCác dự án không thuộc 2 trường hợp trênKhoảng 15 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ (có thể kéo dài nếu phải lấy ý kiến Ngân hàng Nhà nước)

Lưu ý quan trọng: vốn đầu tư quy đổi ra đồng Việt Nam để xác định thẩm quyền được tính theo tỷ giá bán ngoại tệ của một tổ chức tín dụng được phép, tại thời điểm nộp hồ sơ – đây là quy định mới của Nghị định 103/2026/NĐ-CP, giúp minh bạch hóa cách xác định ngưỡng vốn so với trước đây.

Bước 2: Chuẩn bị hồ sơ đăng ký Giấy chứng nhận đăng ký đầu tư ra nước ngoài

Bộ hồ sơ tiêu chuẩn bao gồm:

  1. Văn bản đăng ký đầu tư ra nước ngoài theo mẫu quy định.
  2. Tài liệu về tư cách pháp lý của nhà đầu tư: Giấy chứng nhận đăng ký doanh nghiệp (đối với tổ chức) hoặc CMND/CCCD/hộ chiếu (đối với cá nhân).
  3. Quyết định đầu tư ra nước ngoài của cơ quan có thẩm quyền của nhà đầu tư (Nghị quyết Hội đồng quản trị/Hội đồng thành viên/chủ sở hữu công ty, hoặc Văn bản đăng ký ĐTRNN hợp lệ đối với cá nhân, hộ kinh doanh).
  4. Văn bản cam kết tự cân đối nguồn ngoại tệ hoặc văn bản cam kết thu xếp ngoại tệ của tổ chức tín dụng được phép.
  5. Đối với dự án có vốn từ 25 tỷ đồng trở lên (mức mới được nâng từ 20 tỷ đồng theo quy định cũ): hồ sơ phải được Bộ Tài chính gửi lấy ý kiến bằng văn bản của Ngân hàng Nhà nước (thời hạn trả lời 07 ngày làm việc).
  6. Văn bản của cơ quan thuế xác nhận việc thực hiện nghĩa vụ nộp thuế của nhà đầu tư (đối với các trường hợp theo quy định).
  7. Tài liệu liên quan đến dự án tại nước tiếp nhận đầu tư: thỏa thuận nguyên tắc, hợp đồng, biên bản ghi nhớ (nếu có) với đối tác nước ngoài.

Ngoài ra, nếu dự án thuộc thẩm quyền chấp thuận chủ trương của Thủ tướng Chính phủ, hồ sơ còn phải bổ sung: giải trình về việc đáp ứng điều kiện đầu tư theo pháp luật của nước tiếp nhận đầu tư (nếu có), giải trình về sử dụng công nghệ (đối với dự án thuộc diện thẩm định công nghệ).

Trường hợp được miễn thủ tục cấp Giấy chứng nhận đăng ký ĐTRNN

Điểm mới đáng chú ý tại Nghị định 103/2026/NĐ-CP: các dự án có vốn đầu tư ra nước ngoài dưới 7 tỷ đồng và không thuộc ngành, nghề đầu tư ra nước ngoài có điều kiện được miễn hoàn toàn thủ tục cấp Giấy chứng nhận đăng ký ĐTRNN. Nhà đầu tư chỉ cần thực hiện thủ tục đăng ký giao dịch ngoại hối theo quy định của pháp luật về quản lý ngoại hối. Đây là cơ chế rất có lợi cho các cá nhân, doanh nghiệp nhỏ và vừa (SME) muốn thử nghiệm thị trường quốc tế với quy mô vốn hạn chế.

Bước 3: Mở tài khoản vốn đầu tư ra nước ngoài và chuyển tiền

Sau khi được cấp Giấy chứng nhận đăng ký ĐTRNN, nhà đầu tư phải:

  • Mở tài khoản vốn đầu tư ra nước ngoài tại một tổ chức tín dụng được phép tại Việt Nam. Mọi giao dịch chuyển tiền từ Việt Nam ra nước ngoài và từ nước ngoài về Việt Nam liên quan đến hoạt động ĐTRNN đều phải thực hiện qua tài khoản này.
  • Chuyển vốn ra nước ngoài để triển khai dự án, đúng theo tiến độ và mục đích đã đăng ký.

Về hạn mức chuyển ngoại tệ trước khi được cấp Giấy chứng nhận đăng ký ĐTRNN: pháp luật cho phép nhà đầu tư chuyển ngoại tệ, hàng hóa, máy móc, thiết bị ra nước ngoài trước khi được cấp phép để đáp ứng các chi phí hình thành dự án (nghiên cứu thị trường, khảo sát thực địa, đặt cọc, ký quỹ, tham gia đấu thầu quốc tế, đàm phán hợp đồng…), nhưng không vượt quá 5% tổng vốn đầu tư ra nước ngoài và không quá 300.000 USD, trừ trường hợp Chính phủ có quy định khác. Đây là điểm doanh nghiệp thường bỏ sót và dễ vi phạm nhất trong giai đoạn đầu triển khai dự án.

Bước 4: Thực hiện chế độ báo cáo trong suốt vòng đời dự án

Một trong những nghĩa vụ dễ bị lãng quên sau khi dự án đi vào hoạt động là chế độ báo cáo định kỳ, bao gồm:

  • Báo cáo về việc thực hiện hoạt động đầu tư ở nước ngoài: trong thời hạn 60 ngày kể từ ngày dự án được chấp thuận hoặc cấp phép tại nước tiếp nhận đầu tư.
  • Báo cáo tình hình hoạt động của dự án đầu tư: định kỳ hằng quý, hằng năm.
  • Báo cáo quyết toán thuế: trong 06 tháng kể từ ngày có báo cáo quyết toán thuế tại nước tiếp nhận đầu tư.

Các báo cáo này phải gửi đồng thời tới Bộ Tài chính, Ngân hàng Nhà nước Việt Nam và Cơ quan đại diện Việt Nam tại nước tiếp nhận đầu tư (nếu có). Việc chậm trễ hoặc bỏ sót chế độ báo cáo là một trong những nguyên nhân phổ biến khiến doanh nghiệp bị nhắc nhở hoặc xử phạt vi phạm hành chính, dù dự án vẫn đang hoạt động bình thường.

Bước 5: Chuyển lợi nhuận về nước và các nghĩa vụ khi chấm dứt dự án

Khi dự án có lãi, nhà đầu tư phải chuyển toàn bộ lợi nhuận và các khoản thu nhập khác về Việt Nam trong thời hạn 12 tháng kể từ ngày có báo cáo quyết toán thuế hoặc văn bản có giá trị pháp lý tương đương, trừ trường hợp giữ lại lợi nhuận để tái đầu tư theo đúng thủ tục quy định.

Khi chấm dứt dự án (do kinh doanh không hiệu quả, hết thời hạn hoạt động, hoặc theo quyết định của nhà đầu tư), pháp luật hiện hành (Nghị định 103/2026/NĐ-CP) đã bổ sung quy định rõ ràng: trong thời hạn 12 tháng kể từ ngày có báo cáo quyết toán thuế tại nước tiếp nhận đầu tư, nhà đầu tư phải chuyển về nước toàn bộ các khoản thu từ việc thanh lý dự án. Nếu không tuân thủ, nhà đầu tư có thể bị xử phạt vi phạm hành chính theo Nghị định 122/2021/NĐ-CP hoặc Nghị định 88/2019/NĐ-CP, thậm chí trong một số trường hợp nghiêm trọng có thể bị xem xét trách nhiệm hình sự.

Những chi phí cần dự trù khi thực hiện thủ tục đầu tư ra nước ngoài

Bên cạnh vốn đầu tư cho dự án, doanh nghiệp cần dự trù các khoản chi phí sau:

  • Chi phí tư vấn pháp lý chuẩn bị hồ sơ, làm việc với cơ quan cấp phép tại Việt Nam;
  • Chi phí thẩm định giá (đối với các giao dịch M&A, hoán đổi cổ phần);
  • Chi phí thành lập pháp nhân, xin giấy phép tại nước tiếp nhận đầu tư (phối hợp luật sư/đại diện tại nước sở tại);
  • Chi phí duy trì tài khoản vốn đầu tư, chi phí chuyển tiền quốc tế;
  • Chi phí cho chế độ báo cáo định kỳ trong suốt vòng đời dự án.

Duc Luong Services – Đồng hành cùng doanh nghiệp trong từng bước thủ tục

Là đối tác đại diện tại Việt Nam trong hệ sinh thái tư vấn ISC Global, Duc Luong Services trực tiếp hỗ trợ doanh nghiệp, nhà đầu tư cá nhân thực hiện trọn gói thủ tục đầu tư ra nước ngoài: từ soạn thảo hồ sơ, làm việc với Bộ Tài chính và Ngân hàng Nhà nước, đến hỗ trợ mở tài khoản vốn, tư vấn hạn mức chuyển tiền và chế độ báo cáo định kỳ – giúp doanh nghiệp tiết kiệm thời gian, giảm thiểu rủi ro bị trả hồ sơ hoặc chậm tiến độ do sai sót thủ tục.


Liên hệ để được hỗ trợ thủ tục đầu tư ra nước ngoài

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

ISC Global Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

Hướng dẫn Tuân thủ: Chuyển đổi Quy định Đầu tư ra Nước ngoài từ Nghị định 31/2021 sang Nghị định 103/2026

Sự chuyển dịch từ Nghị định 31/2021 sang Nghị định 103/2026/NĐ-CP đánh dấu một bước ngoặt trong tư duy quản lý nhà nước về dòng vốn xuyên biên giới. Với tư cách là luật sư chuyên trách, chúng ta cần nhận diện đây không chỉ là sự thay đổi về số hiệu văn bản mà là sự chuyển dịch từ quản lý “theo dự án” sang quản lý “theo dòng vốn và tài chính”, đặt dưới sự giám sát chặt chẽ hơn của Bộ Tài chính nhằm đảm bảo an ninh tiền tệ và quản trị rủi ro doanh nghiệp cấp chiến lược.

1. Tổng quan Chiến lược về Khung Pháp lý Đầu tư ra Nước ngoài (ĐTRNN)

Việc nắm vững Nghị định 103/2026 là yêu cầu bắt buộc để đảm bảo tính tuân thủ và bảo vệ quyền sở hữu tài sản của nhà đầu tư tại nước ngoài. Sự thay đổi cơ quan đầu mối từ Bộ Kế hoạch và Đầu tư sang Bộ Tài chính cho thấy mục tiêu quản lý tập trung vào tính thanh khoản, khả năng bảo toàn vốn và giám sát tài chính chặt chẽ hơn.

  • Phân tích Bản chất Pháp lý: Cần phân biệt rõ giữa hoạt động ĐTRNN và chuyển tiền một chiều. Theo Khoản 13 Điều 3 Luật Đầu tư 2020, ĐTRNN là việc chuyển vốn để thực hiện hoạt động “đầu tư kinh doanh” nhằm mục đích sinh lợi. Ngược lại, các hoạt động chuyển tiền cho mục đích cá nhân (tiêu dùng, du học, định cư) được điều chỉnh bởi Nghị định 70/2014/NĐ-CP và Pháp lệnh Ngoại hối. Việc áp dụng sai khung pháp lý sẽ dẫn đến rủi ro bị từ chối chuyển vốn hoặc bị cáo buộc vi phạm quản lý ngoại hối.
  • Tiến trình Phát triển: Hoạt động ĐTRNN tại Việt Nam trải qua 05 giai đoạn:
    1. 1989 – 1998: Giai đoạn sơ khai, chưa có khung pháp lý riêng.
    2. 1999 – 2005: Hình thành khung pháp lý (Nghị định 22/1999/NĐ-CP).
    3. 2006 – 2014: Mở rộng chủ thể và lĩnh vực (Luật Đầu tư 2005).
    4. 2015 – 2021: Hiện đại hóa quy trình (Luật Đầu tư 2014, Nghị định 83/2015).
    5. 2021 – Nay: Chuyên nghiệp hóa với Luật Đầu tư 2020 và Nghị định 103/2026.
  • Hệ thống Văn bản Hiện hành: Hành lang pháp lý bao gồm Luật Đầu tư 2020, Nghị định 103/2026 (hướng dẫn thực hiện), Nghị định 135/2015 (đầu tư gián tiếp), và Nghị định 122/2021 (chế tài xử phạt). Sự phối hợp này tạo ra một hành lang đồng bộ, đòi hỏi doanh nghiệp phải đối chiếu đa chiều trước khi thực hiện giao dịch.

Dưới đây là các phân tích chi tiết về những thay đổi trọng yếu mà các nhà quản trị cần lưu tâm.

2. Phân tích So sánh Đối chiếu: Nghị định 31/2021 vs. Nghị định 103/2026

Mục tiêu của việc so sánh này là làm rõ sự chuyển dịch sang tư duy “Capital-led oversight” (quản lý trọng tâm vốn). Nghị định 103/2026 lấp đầy các khoảng trống pháp lý mà Nghị định 31/2021 chưa bao quát hết.

Bảng So sánh Trọng yếu

Tiêu chíNghị định 31/2021/NĐ-CPNghị định 103/2026/NĐ-CP
Giao dịch hoán đổiChưa có quy định chi tiết.Quy định cụ thể tại Điều 6; ưu tiên thực hiện thủ tục ĐTRNN trước khi hoán đổi.
Miễn GCNĐKĐTRNNChưa quy định rõ ràng.Miễn cho dự án < 7 tỷ đồng; dự án an ninh quốc phòng; dự án DNNN theo danh mục.
Lấy ý kiến NHNNNgưỡng trên 20 tỷ đồng.Nâng ngưỡng lên trên 25 tỷ đồng (Điều 22).
Tỷ giá xác định vốnChưa có hướng dẫn cụ thể.Tính theo tỷ giá bán của ngân hàng tại thời điểm lập hoặc nộp hồ sơ (Điều 6.5-6.6).
Chế độ báo cáoBáo cáo định kỳ.Cập nhật trực tuyến trong 01 tháng đối với các thay đổi nhỏ không thuộc diện điều chỉnh GCN.

Đánh giá Tác động (Lớp “So What?”)

  • Nâng ngưỡng lấy ý kiến NHNN lên 25 tỷ đồng: Việc này giúp giảm tải thủ tục hành chính, nhưng thực chất là chuyển trách nhiệm hậu kiểm và thẩm định rủi ro sang các ngân hàng thương mại và Bộ Tài chính đối với các dự án quy mô vừa (20-25 tỷ VND).
  • Xác định tỷ giá tại thời điểm lập hồ sơ: Quy định này giải quyết triệt để “khoảng trống pháp lý” cũ, ngăn chặn việc biến động tỷ giá làm thay đổi thẩm quyền phê duyệt giữa chừng, giúp nhà đầu tư ổn định kế hoạch tài chính.
  • Cơ chế Giao dịch Hoán đổi (Điều 6): Đây là quy định đột phá cho các thương vụ M&A quốc tế. Tuy nhiên, nguyên tắc “thực hiện thủ tục đầu tư trước khi hoán đổi” và yêu cầu định giá thị trường đặt ra rào cản lớn về tuân thủ PCRT (Phòng, chống rửa tiền) và chống chuyển giá.

3. Quy định Đặc thù đối với Tổ chức Kinh tế có Vốn nước ngoài (>50%)

Điều 15.5 của Nghị định 103/2026 là “điểm nóng” pháp lý mới, thiết lập rào cản kỹ thuật nhằm bảo vệ tính ổn định kinh tế vĩ mô và ngăn chặn tình trạng tẩu tán vốn.

  • Phân tích Điều kiện Cần và Đủ: Đối với TCKT có vốn nước ngoài chi phối (>50%):
    1. Nguồn vốn: Chỉ được dùng vốn chủ sở hữu (không dùng vốn vay).
    2. Kết quả kinh doanh: Phải có lãi 02 năm liên tiếp (có kiểm toán).
    3. Trình tự tăng vốn (Nguyên tắc Trước – Sau): Phải được cấp GCNĐKĐTRNN trước, sau đó mới thực hiện tăng vốn điều lệ và đặc biệt là phải góp đủ phần vốn tăng thêm tại Việt Nam trước khi thực hiện chuyển tiền ra nước ngoài.
  • Lý giải Mục tiêu Quản lý: Việc siết chặt này nhằm ngăn chặn hiện tượng “vốn ảo” và đảm bảo nhà đầu tư thực sự có năng lực tài chính trước khi chuyển ngoại tệ ra khỏi lãnh thổ, từ đó giữ vững sự ổn định của cán cân thanh toán và quản lý ngoại hối.

4. Cải cách Thủ tục Hành chính và Quy trình Cấp phép Mới

Nghị định 103/2026 thúc đẩy số hóa mạnh mẽ thông qua Hệ thống thông tin quốc gia về đầu tư.

  • Cơ chế Miễn thủ tục (Điều 18): Dự án dưới 7 tỷ đồng (không thuộc ngành nghề có điều kiện) được miễn GCN. Thay vào đó, doanh nghiệp chỉ cần thực hiện đăng ký giao dịch ngoại hối tại ngân hàng.
  • Thẩm quyền Chấp thuận Chủ trương:
    • Quốc hội: Dự án ≥ 20.000 tỷ VND.
    • Thủ tướng: Dự án nhạy cảm (ngân hàng, bảo hiểm, viễn thông…) ≥ 400 tỷ VND; hoặc các dự án khác ≥ 800 tỷ VND.
    • Bộ Tài chính: Cơ quan đầu mối cấp phép cho các dự án còn lại (< 800 tỷ VND).
  • Số hóa và Cập nhật: Mọi thay đổi không làm phát sinh điều chỉnh GCN (ví dụ: thay đổi địa điểm trong cùng một quốc gia) phải được cập nhật trên hệ thống trực tuyến trong vòng 01 tháng.
  • Nguyên tắc Chuyển tiền: Hạn mức chuyển tiền chuẩn bị đầu tư là 5% tổng vốn và không quá 300.000 USD. Mọi giao dịch phải qua tài khoản vốn mở tại ngân hàng được phép.

5. Thực tiễn Tư vấn và Quản trị Rủi ro qua các Case Study

Cấu trúc “Vòng tròn vốn” (Round-tripping)

Với cấu trúc doanh nghiệp Việt lập công ty Singapore để mua lại chính mình (Case 3), luật sư cần cảnh báo rủi ro về chuyển giá và né tránh điều kiện tiếp cận thị trường (đối với ngành nhạy cảm như sản xuất động cơ máy bay). Phải tuyệt đối tuân thủ nguyên tắc “thực hiện thủ tục ĐTRNN trước khi thực hiện giao dịch M&A tại Việt Nam”.

Chuyển tiền đặt cọc (Over-limit)

Trong tình huống cần đặt cọc 2 triệu USD (Case 2), vượt xa hạn mức 300.000 USD, phương án khả thi duy nhất là sử dụng Bảo lãnh ngân hàng (Standby LC). Việc chuyển tiền mặt vượt hạn mức mà chưa có GCNĐKĐTRNN sẽ đối mặt với rủi ro hình sự theo Điều 206 Bộ luật Hình sự.

Đầu tư cá nhân vs. Định cư (Vợ chồng A Phủ)

Sai lầm chiến lược của nhiều tư vấn viên là áp dụng khung ĐTRNN cho việc mua nhà ở. Theo định nghĩa tại Luật Đầu tư, mua bất động sản để ở không phải là “đầu tư kinh doanh”. Do đó, con đường duy nhất là áp dụng cơ chế “Chuyển tiền một chiều” theo Nghị định 70/2014/NĐ-CP. Nhà đầu tư cần cung cấp hồ sơ chứng minh tình trạng định cư hợp pháp và nguồn gốc tiền minh bạch để ngân hàng giải ngân.

Danh mục Cảnh báo Rủi ro

  • Hành chính: Xử phạt theo Nghị định 122/2021 đối với vi phạm báo cáo và thủ tục.
  • Hình sự: Rủi ro theo Điều 206 Bộ luật Hình sự (với mức phạt tiền lên đến 300 triệu đồng hoặc phạt tù đến 3 năm) đối với các hành vi vi phạm nghiêm trọng quy định quản lý ngoại hối.

Sự chuyển dịch sang Nghị định 103/2026 yêu cầu một tư duy tuân thủ chủ động. Doanh nghiệp cần nhìn nhận thủ tục pháp lý không phải là rào cản, mà là “tấm khiên” bảo vệ giá trị đầu tư và danh tiếng thương mại trên trường quốc tế.

BÁO CÁO CHIẾN LƯỢC: PHÂN TÍCH SO SÁNH MÔI TRƯỜNG ĐẦU TƯ TẠI SINGAPORE VÀ ÚC

Kính gửi: Ban Lãnh đạo và Hội đồng Quản trị Chủ đề: Đánh giá cấu trúc pháp lý và tối ưu hóa vận hành cho dòng vốn đầu tư xuyên biên giới theo Nghị định 103/2026/NĐ-CP.

1. Bối cảnh Chiến lược và Định vị Pháp lý của Dòng vốn Đầu tư

Trong tiến trình quốc tế hóa chuỗi giá trị, Singapore và Úc tiếp tục khẳng định vị thế là hai trọng điểm thu hút dòng vốn từ Việt Nam. Theo số liệu từ Bộ Tài chính, chỉ trong 7 tháng đầu năm 2024, tổng vốn đầu tư ra nước ngoài (ĐTRNN) của Việt Nam đạt 528,5 triệu USD, tăng gấp 3,5 lần so với cùng kỳ năm 2023. Riêng Quý I/2024, dòng vốn đã hiện diện tại 28 quốc gia, minh chứng cho nhu cầu bành trướng thị trường và tối ưu hóa lợi nhuận của các doanh nghiệp nội địa.

Để thiết lập nền tảng quản trị rủi ro ngay từ giai đoạn khởi tạo, nhà quản trị cần đặc biệt lưu ý định nghĩa pháp lý cốt lõi. Theo Khoản 13 Điều 3 Luật Đầu tư 2020:

“Đầu tư ra nước ngoài là việc nhà đầu tư chuyển vốn đầu tư từ Việt Nam ra nước ngoài, sử dụng lợi nhuận thu được từ nguồn vốn đầu tư này để thực hiện hoạt động đầu tư kinh doanh ở nước ngoài.”

Về mặt chiến lược, nhà đầu tư phải tách biệt rõ bản chất “Đầu tư kinh doanh” nhằm mục đích sinh lợi với các giao dịch chuyển tiền cá nhân (định cư, du học, tiêu dùng) vốn thuộc phạm vi điều chỉnh của Pháp lệnh Ngoại hối. Việc nhận diện sai bản chất giao dịch không chỉ dẫn đến rủi ro đình chỉ dự án mà còn có thể phát sinh trách nhiệm hình sự về quản lý ngoại hối.

2. Cấu trúc Pháp nhân: Sự đánh đổi giữa Tinh gọn (Singapore) và Giám sát Chặt chẽ (Úc)

Việc lựa chọn cấu trúc pháp nhân tại nước sở tại là quyết định mang tính “đòn bẩy” đối với khả năng huy động vốn và linh hoạt quản trị.

Tiêu chí Chiến lượcSingaporeÚc
Mô hình phổ biếnCông ty cổ phần (Private Limited) linh hoạt.Phân cấp rõ rệt: Công ty không đại chúng (Private) và Công ty đại chúng (Public).
Vốn điều lệ tối thiểu1 SGD (Tối ưu hóa dòng tiền ban đầu).1 AUD (Ngoại trừ lĩnh vực tài chính đặc thù).
Nhân sự quản lý cư trúÍt nhất 01 Giám đốc cư trú (Quốc tịch SG, PR hoặc EntrePass).Ít nhất 01 Giám đốc cư trú (với công ty Private) hoặc 03 Giám đốc (với công ty Public).
Yêu cầu định danhKiểm soát qua Bộ Lao động (EP/EntrePass).Bắt buộc đăng ký Director ID trong vòng 01 tháng kể từ khi bổ nhiệm.

Phân tích chiến lược từ chuyên gia: Quy định về “Resident Director” tại Úc khắt khe hơn so với Singapore, thường buộc các doanh nghiệp Việt Nam phải thuê dịch vụ Giám đốc chỉ định (Nominee Director). Điều này không chỉ làm tăng chi phí vận hành chuyên nghiệp mà còn tiềm ẩn rủi ro về quản trị nội bộ nếu các điều khoản thỏa thuận không chặt chẽ. Singapore, ngược lại, đóng vai trò là một “vùng đệm” tinh gọn, phù hợp cho các cấu trúc Holding hoặc Start-up cần tốc độ thiết lập nhanh.

3. Phân tích “Tax Delta” và Hiệu suất Tài chính Xuyên biên giới

Nắm vững sắc thuế sở tại không chỉ giúp tuân thủ mà còn là chìa khóa để bảo toàn tỷ suất hoàn vốn (IRR) cho dự án.

  • Chênh lệch Thuế suất (Tax Delta): Singapore áp dụng mức thuế thu nhập doanh nghiệp phẳng 17%, trong khi Úc áp dụng mức lên tới 30%. Khoảng cách 13% này định vị Singapore là điểm đến lý tưởng cho chiến lược “Treasury/Holding” (tập trung lợi nhuận), trong khi Úc là điểm đến cho chiến lược “Market Entry” (tập trung doanh thu và thâm nhập thị trường nội địa).
  • Các chi phí ẩn tại Úc: Nhà đầu tư Việt Nam thường bỏ qua các sắc thuế lũy tiến theo bang, Thuế quỹ lương (Payroll tax) và đặc biệt là Thuế lãi về vốn (Capital Gains Tax – CGT). Singapore không áp dụng thuế lãi vốn, tạo lợi thế tuyệt đối cho các chiến lược thoái vốn (Exit Strategy).
  • Hiện diện Ngân hàng: Cả hai thị trường đều yêu cầu Giám đốc phải hiện diện trực tiếp để phỏng vấn mở tài khoản nhằm chống rửa tiền. Đây là một rào cản hành chính cần được đưa vào lộ trình triển khai ngay từ tháng đầu tiên.

4. Quản trị Tuân thủ: Ranh giới giữa Tồn tại và Chấm dứt Hoạt động

Sai lầm trong báo cáo định kỳ có thể dẫn đến đình chỉ giấy phép hoạt động tại nước sở tại, kéo theo sự đổ vỡ của toàn bộ cấu trúc đầu tư.

  • Singapore: Đòi hỏi bắt buộc bổ nhiệm Thư ký công ty (Company Secretary) là cá nhân cư trú để kiểm soát tuân thủ. Cơ chế miễn kiểm toán chỉ dành cho doanh nghiệp nhỏ theo ngưỡng doanh thu quy định bởi ACRA.
  • Úc: Cơ chế báo cáo cực kỳ nghiêm ngặt đối với các doanh nghiệp có vốn nước ngoài. Nhà đầu tư phải bổ nhiệm Đại diện liên hệ thuế hoặc Giám đốc cư trú để làm việc trực tiếp với Cơ quan Thuế Úc (ATO).
  • Lưu trữ hồ sơ: Cả hai quốc gia đều yêu cầu hồ sơ tài chính và chứng từ gốc phải được lưu trữ tại trụ sở chính ở nước sở tại để phục vụ công tác thanh tra bất ngờ.

5. Tối ưu hóa Quy trình theo Nghị định 103/2026/NĐ-CP: Những “Nút thắt” mới

Nghị định 103/2026/NĐ-CP ra đời mang lại sự minh bạch nhưng cũng đi kèm với các điều kiện thẩm định khắt khe hơn từ phía Việt Nam.

  • Thẩm quyền duy nhất: Hiện nay, Bộ Tài chính là cơ quan duy nhất có thẩm quyền cấp Giấy chứng nhận đăng ký ĐTRNN cho các dự án thông thường (trừ các dự án quy mô lớn thuộc thẩm quyền Quốc hội và Thủ tướng).
  • Ngưỡng ý kiến Ngân hàng Nhà nước (NHNN): Ngưỡng vốn chuyển ra nước ngoài bằng ngoại tệ phải lấy ý kiến NHNN đã được nâng lên 25 tỷ đồng. Tuy nhiên, các nhà quản trị cần lưu ý: việc lấy ý kiến này sẽ tạo ra một độ trễ ít nhất 07 ngày làm việc trong quy trình cấp phép.
  • Cơ chế Miễn cấp phép: Các dự án dưới 7 tỷ đồng (không thuộc ngành nghề có điều kiện) sẽ được miễn thủ tục cấp Giấy chứng nhận, chỉ cần đăng ký giao dịch ngoại hối.
  • Nuance về Hoán đổi cổ phần (Share Swap): Nghị định mới cho phép dùng cổ phần để thanh toán giao dịch xuyên biên giới (Điều 6.3-6.6). Tuy nhiên, một điểm then chốt cần lưu ý là: Nếu giao dịch hoán đổi phát sinh việc nhà đầu tư nước ngoài nhận cổ phần tại Việt Nam, họ cũng phải đồng thời thực hiện các thủ tục đầu tư tại Việt Nam. Đây là rào cản lớn cho các cấu trúc M&A khép kín.

Để tối ưu hóa dòng vốn, chúng tôi đề xuất ma trận lựa chọn dựa trên mục tiêu kinh doanh:

Mục tiêu Chiến lượcThị trường Khuyến nghịĐặc điểm mấu chốt
Tối ưu Thuế & HoldingSingaporeThuế 17%, không CGT, cấu trúc tinh gọn.
Khai thác Thị trường nội địaÚcSức mua cao, minh bạch, bảo hộ pháp lý mạnh.
Cấu trúc M&A Xuyên biên giớiCân nhắc kỹ Điều 6.3Rủi ro thủ tục kép tại cả “nước đi” và “nước đến”.

03 Khuyến nghị then chốt cho Hội đồng Quản trị:

  1. Cảnh báo Đỏ về Nguồn vốn (Điều 15.5): Đối với các tổ chức kinh tế có vốn nước ngoài trên 50%, pháp luật Việt Nam nghiêm cấm sử dụng vốn vay để đầu tư ra nước ngoài. Doanh nghiệp chỉ được dùng vốn chủ sở hữu và phải chứng minh có lãi 02 năm liên tiếp. Đây là hạn chế lớn đối với các chiến lược thâu tóm dùng đòn bẩy tài chính (LBO).
  2. Trình tự tăng vốn: Nếu dự kiến tăng vốn tại Việt Nam để ĐTRNN, phải thực hiện theo lộ trình: Cấp Giấy chứng nhận ĐTRNN trước -> Tăng vốn tại Việt Nam -> Góp đủ vốn -> Chuyển tiền ra nước ngoài. Sai lệch trình tự này sẽ dẫn đến việc không được ngân hàng chấp nhận chuyển tiền.
  3. Hệ thống báo cáo song phương: Thiết lập đội ngũ kiểm soát nội bộ am hiểu cả chuẩn mực kế toán sở tại và quy định báo cáo của Bộ Tài chính Việt Nam để đảm bảo dòng tiền từ lợi nhuận được chuyển về nước đúng thời hạn 12 tháng theo quy định, tránh các hình phạt hành chính nghiêm trọng.

CẨM NANG TOÀN DIỆN VỀ TIÊU CHUẨN SOIL ASSOCIATION

Đồng Bộ Hóa Tiêu Chuẩn Hữu Cơ Quốc Tế, Kiểm Định Chuỗi Cung Ứng Nông Nghiệp & Khóa Chặt Rủi Ro Greenwashing Toàn Cầu

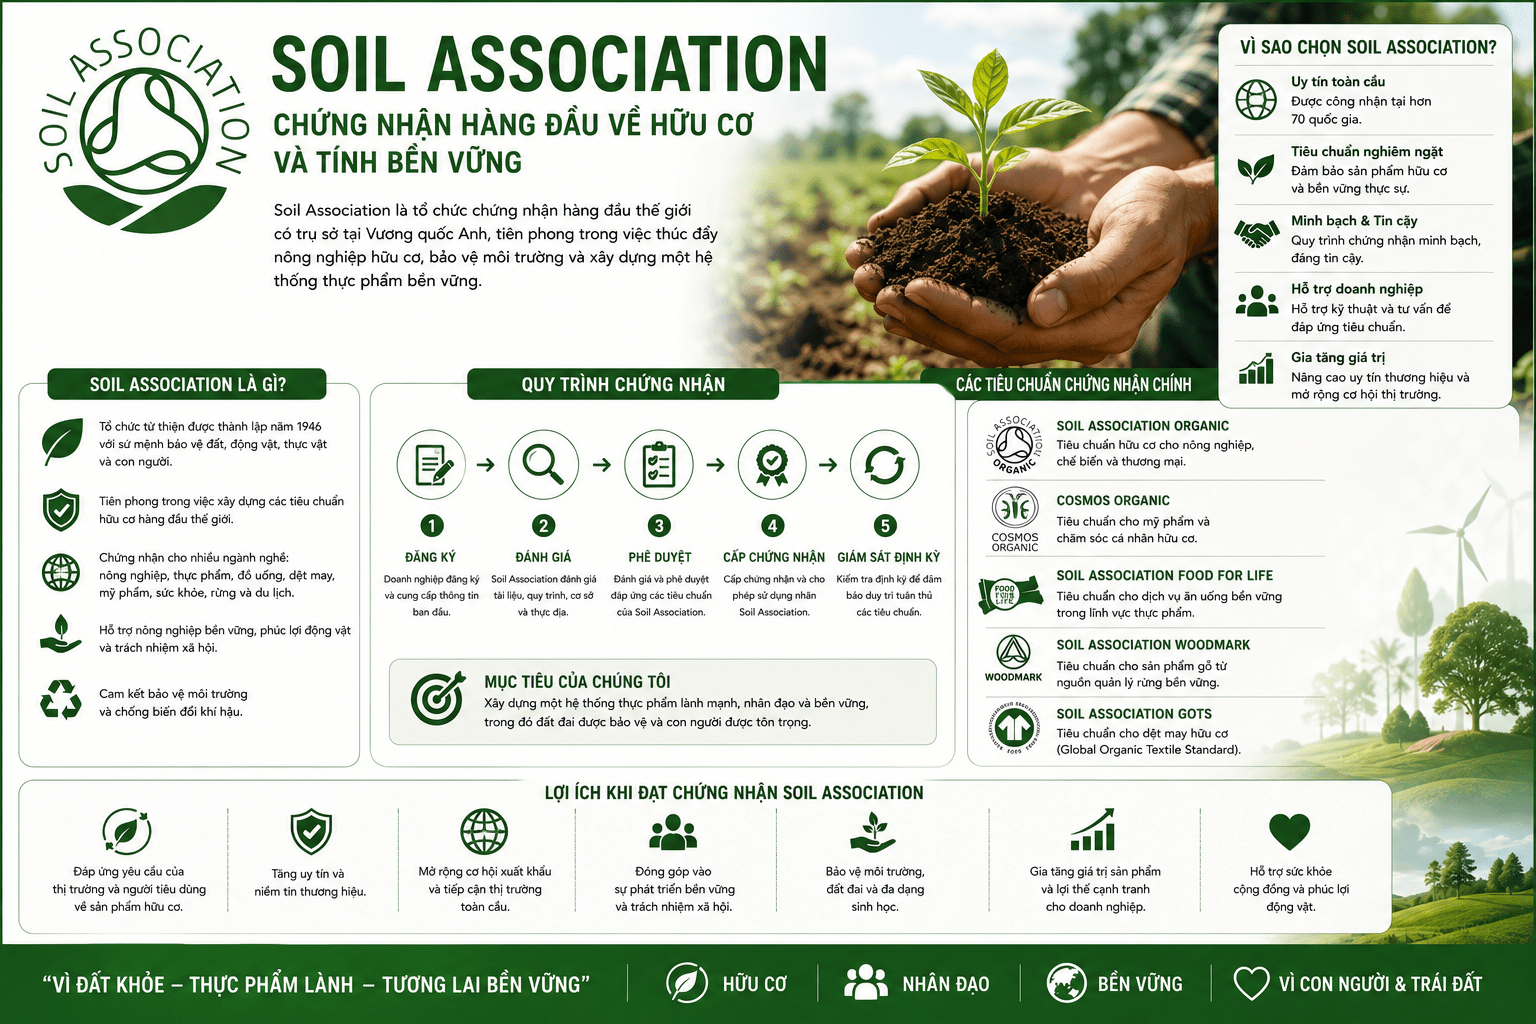
Trong xu hướng chuyển dịch mạnh mẽ sang tiêu dùng xanh, nông nghiệp bền vững và thực phẩm hữu cơ (Organic), Soil Association — tổ chức chứng nhận hữu cơ lâu đời và uy tín bậc nhất đến từ Vương quốc Anh (thành lập từ năm 1946) — được coi là “tiêu chuẩn vàng” trong ngành nông nghiệp và chế biến sinh thái toàn cầu.

Không chỉ dừng lại ở các quy định nông nghiệp thông thường, biểu tượng chứng nhận của Soil Association trên bao bì là lời cam kết khắt khe nhất về tính minh bạch, sự tôn trọng hệ sinh thái và sức khỏe con người:

  • Hệ thống Khung Tiêu chuẩn Quốc tế: Vận hành đồng bộ và nâng cao hơn so với tiêu chuẩn Hữu cơ EU (EU Organic Regulation), được công nhận toàn cầu trong các lĩnh vực nông nghiệp, thực phẩm, dệt may hữu cơ (GOTS – Global Organic Textile Standard) và mỹ phẩm hữu cơ (COSMOS – COSMetic Organic Standard).
  • Kiểm định Nghiêm ngặt từ Trang trại đến Bàn ăn: Bắt buộc toàn bộ chuỗi cung ứng phải trải qua các đợt kiểm toán đa điểm: từ thổ dưỡng, nguồn nước, hạt giống không biến đổi gen (Non−GMO), quy trình chăn nuôi nhân đạo (Animal Welfare) cho đến dây chuyền đóng gói và phân phối.
  • Đồng bộ hóa Trách nhiệm Môi trường & Xã hội: Khống chế gắt gao việc sử dụng hóa chất tổng hợp, phân bón hóa học, thuốc trừ sâu, kháng sinh chăn nuôi, đồng thời đánh giá lượng phát thải carbon và đóng gói thân thiện với môi trường.

Sự mơ hồ trong việc hiểu và áp dụng tiêu chuẩn Soil Association (như dùng nhầm nguyên liệu chuyển tiếp – In-conversion, hoặc sử dụng chất phụ gia nằm trong danh mục cấm) sẽ tạo ra “thảm họa thương hiệu”. Một lô hàng bị phát hiện nhiễm dư lượng hóa chất cấm hoặc bị gạch tên khỏi danh mục chứng nhận có thể dẫn đến việc thu hồi toàn bộ sản phẩm, chịu mức phạt nặng nề và bị cấm cửa vĩnh viễn tại các thị trường cao cấp như Anh, Châu Âu và Bắc Mỹ.

Làm chủ tiêu chuẩn Soil Association giúp doanh nghiệp xây dựng một hệ thống sản xuất hữu cơ kiên cố, tối ưu hóa giá trị thương mại của sản phẩm và khẳng định uy tín tuyệt đối trước người tiêu dùng toàn cầu.

1. Bản Chất Hệ Thống Tiêu Chuẩn Soil Association Là Gì?

Bản chất của Tiêu chuẩn Soil Association là hệ thống quy chuẩn kiểm toán, đánh giá và xác thực độc lập nhằm đảm bảo sản phẩm đạt tính hữu cơ thuần khiết, tuân thủ nguyên tắc đa dạng sinh học và có trách nhiệm xã hội cao nhất. Hệ thống này vận hành dựa trên ba năng lực cốt lõi:

  • Phân cấp & Xác minh Thành phần Hữu cơ (Organic Ratio Verification): Thẩm định chính xác tỷ lệ thành phần hữu cơ trong sản phẩm (yêu cầu tối thiểu 95% thành phần hữu cơ để được gắn nhãn “Organic”, hoặc từ 70%−95% cho các dòng sản phẩm dệt may/mỹ phẩm kết hợp đặc thù theo chuẩn COSMOS/GOTS).
  • Kiểm soát Chuỗi Giám sát Kín (Chain of Custody & Integrity): Làm chủ kỹ thuật truy xuất nguồn gốc ngược (Traceability), đảm bảo không có sự nhiễm chéo (Cross−contamination) giữa dòng nguyên liệu hữu cơ và nguyên liệu thông thường trong suốt quá trình lưu kho, vận chuyển và chế biến.
  • Đánh giá Phúc lợi Động vật & Đa dạng Sinh học (Biodiversity & Animal Welfare Auditing): Áp dụng các tiêu chí nhân đạo cao nhất cho gia súc/gia cầm (chăn thả tự do, diện tích sống rộng rãi, không cắt gọt thân thể, không dùng kháng sinh phòng bệnh) và bắt buộc trang trại phải có kế hoạch bảo tồn hệ sinh thái bản địa.

2. 5 Phân Khu Quản Lý Và Rà Soát Rủi Ro Kỹ Sư Cần Nắm Rõ Khi Thực Hiện Soil Association

Để đạt và duy trì chứng nhận Soil Association cho trang trại, nhà máy hoặc chuỗi cung ứng, đội ngũ quản lý chất lượng và QA/QC cần thiết lập 5 phân khu rà soát gắt gao:

2.1. Thẩm định Thổ dưỡng, Nguồn nước & Thời gian Chuyển đổi (Conversion Period & Soil Health)

  • Yêu cầu kỹ thuật: Kiểm tra lịch sử sử dụng đất. Trang trại phải trải qua thời gian chuyển đổi (Conversion Phase) kéo dài từ 2−3 năm không sử dụng bất kỳ hóa chất tổng hợp nào trước khi nông sản được công nhận là “Organic”.
  • Điểm cần quản lý: Lấy mẫu đất và nước định kỳ để kiểm tra độc tính, kim loại nặng (Lead,Cadmium,Arsenic) và dư lượng hóa chất bảo vệ thực vật tồn lưu. Đảm bảo khu vực canh tác có dải đệm cách ly (Buffer Zone) đủ lớn để ngăn hóa chất từ các trang trại lân cận xâm nhập.

2.2. Kiểm soát Hạt giống, Đa dạng Sinh học & Nguyên liệu Đầu vào (Seed & Input Control)

  • Yêu cầu kỹ thuật: 100% hạt giống và vật liệu nhân giống phải có nguồn gốc hữu cơ đã được chứng nhận và tuyệt đối không biến đổi gen (Non−GMO).
  • Điểm cần quản lý: Danh mục phân bón vi sinh, chất cải tạo đất và chất bảo vệ thực vật sinh học phải nằm trong danh mục được Soil Association phê duyệt (Approved Inputs). Việc tự ý sử dụng phân bón chưa qua kiểm định sẽ dẫn đến việc hủy bỏ ngay lập tức trạng thái chứng nhận của lô mùa vụ.

2.3. Quản lý Quy trình Chăn nuôi & Phúc lợi Động vật (Animal Welfare & Livestock Standards)

  • Yêu cầu kỹ thuật: Áp dụng mật độ chăn nuôi thấp, đảm bảo vật nuôi được tiếp cận tối đa với đồng cỏ tự nhiên. Thức ăn chăn nuôi phải đạt 100% hữu cơ.
  • Điểm cần quản lý: Cấm tuyệt đối việc sử dụng hormone tăng trưởng và kháng sinh định kỳ để phòng bệnh. Việc điều trị bằng kháng sinh chỉ được phép khi vật nuôi bị bệnh nặng và phải tuân thủ thời gian cách ly (Withdrawal Period) gấp đôi so với quy định thông thường trước khi thu hoạch sữa/thịt.

2.4. Kiểm soát Quy trình Chế biến, Đóng gói & Phụ gia (Processing & Packaging Standards)

  • Yêu cầu kỹ thuật: Nhà máy chế biến phải có quy trình làm sạch dây chuyền (Cleaning Validation) bằng các chất tẩy rửa sinh học trước khi chạy lô hàng hữu cơ. Cấm sử dụng các công nghệ xử lý như chiếu xạ thực phẩm (Irradiation).
  • Điểm cần quản lý: Kiểm tra danh mục phụ gia, hương liệu và chất hỗ trợ chế biến (chỉ các chất có trong danh mục cho phép của Soil Association mới được sử dụng). Bao bì đóng gói phải ưu tiên vật liệu tái chế, có thể phân hủy sinh học và không chứa nhựa PVC hay phthalates.

2.5. Truy xuất Nguồn gốc & Quản lý Nhãn mác (Traceability & Labeling Approvals)

  • Yêu cầu kỹ thuật: Mọi thiết kế bao bì, nhãn mác chứa logo của Soil Association và mã số chứng nhận (Certification Code) bắt buộc phải được phòng pháp lý của Soil Association duyệt (Art Approval) trước khi in ấn và lưu hành.
  • Điểm cần quản lý: Thiết lập hệ thống cân bằng khối lượng (Mass Balance Audit). Tổng sản lượng sản phẩm hữu cơ bán ra phải khớp hoàn toàn với lượng nguyên liệu hữu cơ đầu vào thu mua, không được có bất kỳ sự chênh lệch bất thường nào.

3. Lợi Ích Chiến Lược Khi Doanh Nghiệp Làm Chủ Tiêu Chuẩn Soil Association

  • 3.1. Thấu tóm thị trường cao cấp và gia tăng biên lợi nhuận: Biểu tượng nhãn hiệu Soil Association có độ nhận diện lên tới hơn 80% tại Vương quốc Anh và được tin tưởng tuyệt đối trên toàn cầu, giúp sản phẩm nâng giá trị thương mại (Premium Price) cao hơn từ 20−50% so với sản phẩm thông thường.
  • 3.2. Triệt tiêu rủi ro pháp lý và gian lận thương mại (Greenwashing): Đạt chứng nhận Soil Association là bằng chứng thép bảo chứng cho tính chân thực của sản phẩm, bảo vệ doanh nghiệp trước các cáo buộc quảng cáo sai sự thật hoặc các án phạt từ cơ quan quản lý thị trường.
  • 3.3. Tối ưu hóa chuỗi cung ứng bền vững & Thu hút đầu tư ESG: Đáp ứng trọn vẹn các tiêu chí khắt khe về đa dạng sinh học và cắt giảm dấu chân carbon giúp doanh nghiệp dễ dàng tiếp cận các quỹ đầu tư xanh và mở rộng hợp tác B2B với các tập đoàn bán lẻ quốc tế.

4. Quy Trình 5 Bước Đăng Ký Và Duy Trì Chứng Nhận Soil Association Thực Chiến

Để đưa trang trại, nhà máy hoặc sản phẩm đạt chứng nhận Soil Association chuẩn mực, quy trình triển khai phải tuân thủ 5 bước gắt gao sau:

  • Bước 1 – Nộp hồ sơ và rà soát ban đầu: Doanh nghiệp gửi thông tin về quy mô trang trại/nhà máy, danh mục sản phẩm và bảng kê nguyên liệu cho Soil Association Certification để rà soát tính khả thi.
  • Bước 2 – Lập kế hoạch OMP: Xây dựng Kế hoạch Quản lý Hữu cơ (OMP) chi tiết: mô tả quy trình phòng ngừa ô nhiễm chéo, dải đệm cách ly, kế hoạch luân canh và danh mục vật tư đầu vào.
  • Bước 3 – Kiểm toán thực địa: Chuyên gia kiểm định độc lập của Soil Association đến trực tiếp hiện trường để kiểm tra sổ sách, phỏng vấn nhân sự, khảo sát thực địa và lấy mẫu đất/nông sản gửi phòng lab xét nghiệm.
  • Bước 4 – Xử lý điểm không phù hợp (NCs) & Phê duyệt nhãn: Doanh nghiệp tiến hành khắc phục các điểm chưa đạt (Non−Conformities) theo yêu cầu của chuyên gia, đồng thời nộp thiết kế bao bì để phê duyệt mã chứng nhận.
  • Bước 5 – Cấp chứng chỉ và duy trì: Khi hồ sơ được thông qua hoàn toàn, Soil Association cấp Chứng chỉ Đăng ký (Certificate of Registration). Doanh nghiệp phải chịu sự giám sát và kiểm toán lại hàng năm (bao gồm cả các đợt kiểm tra đột xuất không báo trước).

5. Sự Khác Biệt Giữa Tự Tuyên Bố Hữu Cơ Và Quy Trình Tiêu Chuẩn Soil Association Chuẩn

Tiêu chíTư duy mò mẫm – Tự tuyên bố “Sản phẩm Hữu cơ/Tự nhiên”Quy trình Quản trị Tiêu chuẩn Soil Association Thực chiến
Tính pháp lý & Chứng nhậnKhông có chứng chỉ độc lập; rủi ro cực lớn bị tịch thu hàng hoặc phạt tiền do vi phạm luật quảng cáo.Được bảo chứng độc lập toàn cầu; có Certificate of Registration và mã số kiểm định công khai trên hệ thống.
Kiểm soát Đầu vào & Đất trồngSử dụng phân bón, hạt giống không rõ nguồn gốc; đất trồng dễ bị nhiễm tồn lưu hóa chất cấm.Kiểm soát 100% vật tư đầu vào, bắt buộc thời gian chuyển đổi 2−3 năm và kiểm nghiệm dư lượng gắt gao.
Phúc lợi Động vật & Môi trườngChăn nuôi công nghiệp nhốt gông, dùng kháng sinh tự do; không có giải pháp bảo vệ hệ sinh thái.Đạt chuẩn phúc lợi động vật cao nhất (chăn thả tự do, 100% thức ăn hữu cơ, không dùng kháng sinh phòng ngừa).
Minh bạch Chuỗi Cung ứngTrộn lẫn nguyên liệu thường và hữu cơ; không thể truy xuất nguồn gốc khi xảy ra sự cố.Truy xuất nguồn gốc kín (Farm−to−Table), kiểm toán cân bằng khối lượng (Mass Balance) khớp 100%.

Kết luận: Biểu tượng vàng cho niềm tin xanh bền vững

Làm chủ Tiêu chuẩn Soil Association không chỉ đơn thuần là việc sở hữu một chứng chỉ sinh thái trên giấy tờ, mà là việc thiết lập một triết lý vận hành trách nhiệm, nhân văn và bền vững từ gốc rễ. Một sản phẩm mang biểu tượng chứng nhận Soil Association chính là lời cam kết mạnh mẽ nhất của doanh nghiệp về chất lượng hữu cơ thuần khiết, an toàn tuyệt đối cho người tiêu dùng và tôn trọng hệ sinh thái tự nhiên.

Doanh nghiệp hoặc dự án của bạn hiện đang sản xuất hay kinh doanh trong phân khúc hữu cơ nào (Nông sản thực phẩm, Dệt may GOTS hay Mỹ phẩm COSMOS), và đội ngũ của bạn đang gặp trở ngại gì trong việc lập Kế hoạch Quản lý Hữu cơ (OMP), chuyển đổi đất trồng hay duyệt nhãn mác theo chuẩn Soil Association? Hãy chia sẻ bài toán thực tế của bạn, các chuyên gia chứng nhận và kỹ sư nông nghiệp bền vững sẽ cùng bạn xây dựng quy trình kiểm soát chuẩn mực và tối ưu nhất!

Liên hệ để tư vấn doanh nghiệp

ISC Global Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

.Liên hệ tải tiêu chuẩn pdf song ngữ Anh Việt: chỉ từ 50$

Chúng tôi cung cấp tài liệu tiêu chuẩn bản gốc và bản dịch

• Bản gốc tiếng anh của Tiêu Chuẩn sơ đồ tóm tắt và hình ảnh minh họa rõ ràng. Để quý khách thuận tiện đối chiếu theo từng điều khoản, dễ tra cứu và lập hồ sơ.

• Bản dịch tiếng Việt chuẩn chuyên ngành, dùng được ngay cho công việc.

• Ghi chú diễn giải và hướng dẫn áp dụng từ chuyên gia thực chiến.

• Giao nhanh dưới định dạng PDF/Word thuận tiện chỉnh sửa, lưu trữ.

Phạm vi tiêu chuẩn

Hệ thống quản lý ISO (9001, 14001, 45001, 37001…..); chứng nhận bền vững (ISCC, FSC, VFCS/PEFC….); dệt may và vật liệu tái chế (GRS, OCS, OEKO-TEX….); trách nhiệm xã hội và ESG (SMETA, EcoVadis, Fairtrade….) cùng nhiều tiêu chuẩn ngành khác theo yêu cầu.

Vì sao chọn chúng tôi

Tài liệu được biên dịch bởi đội ngũ trực tiếp tư vấn và đánh giá chứng nhận, nên bản dịch không chỉ đúng ngôn ngữ mà còn đúng tinh thần áp dụng thực tế — giúp doanh nghiệp tiết kiệm thời gian và hạn chế sai sót khi xây dựng hồ sơ.

Chi phí

Chỉ từ 50 USD/tài liệu, tùy độ dài và độ phức tạp. Quý Doanh nghiệp vui lòng gửi tên tiêu chuẩn để nhận báo giá chính xác miễn phí.

Cách đăng ký

1. Liên hệ và cho biết tên tiêu chuẩn cần dịch.

2. Nhận báo giá và thời gian giao tài liệu.

3. Thanh toán và nhận tài liệu qua email.

Thanh toán

Chuyển khoản qua mã QR ngân hàng (gửi kèm khi báo giá), hoặc qua PayPal: ducluongservices@gmail.com.

Rất mong được đồng hành cùng Quý Doanh nghiệp trên hành trình chứng nhận.

Trân trọng,

THÔNG TIN LIÊN HỆ

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@staunchlyservices.com.vn | info@iscglobal.asia  |  van.pham@iscglobal.asia | ducluongservices@gmail.com

CẨM NANG TOÀN DIỆN VỀ HỆ THỐNG CLC (CONTAINER LOADING CHECK)

Chốt Chặn Niêm Phong Cuối Cùng, Giám Sát Vận Tải Quốc Tế & Khóa Chặt Rủi Ro Tổn Thất Hàng Hóa

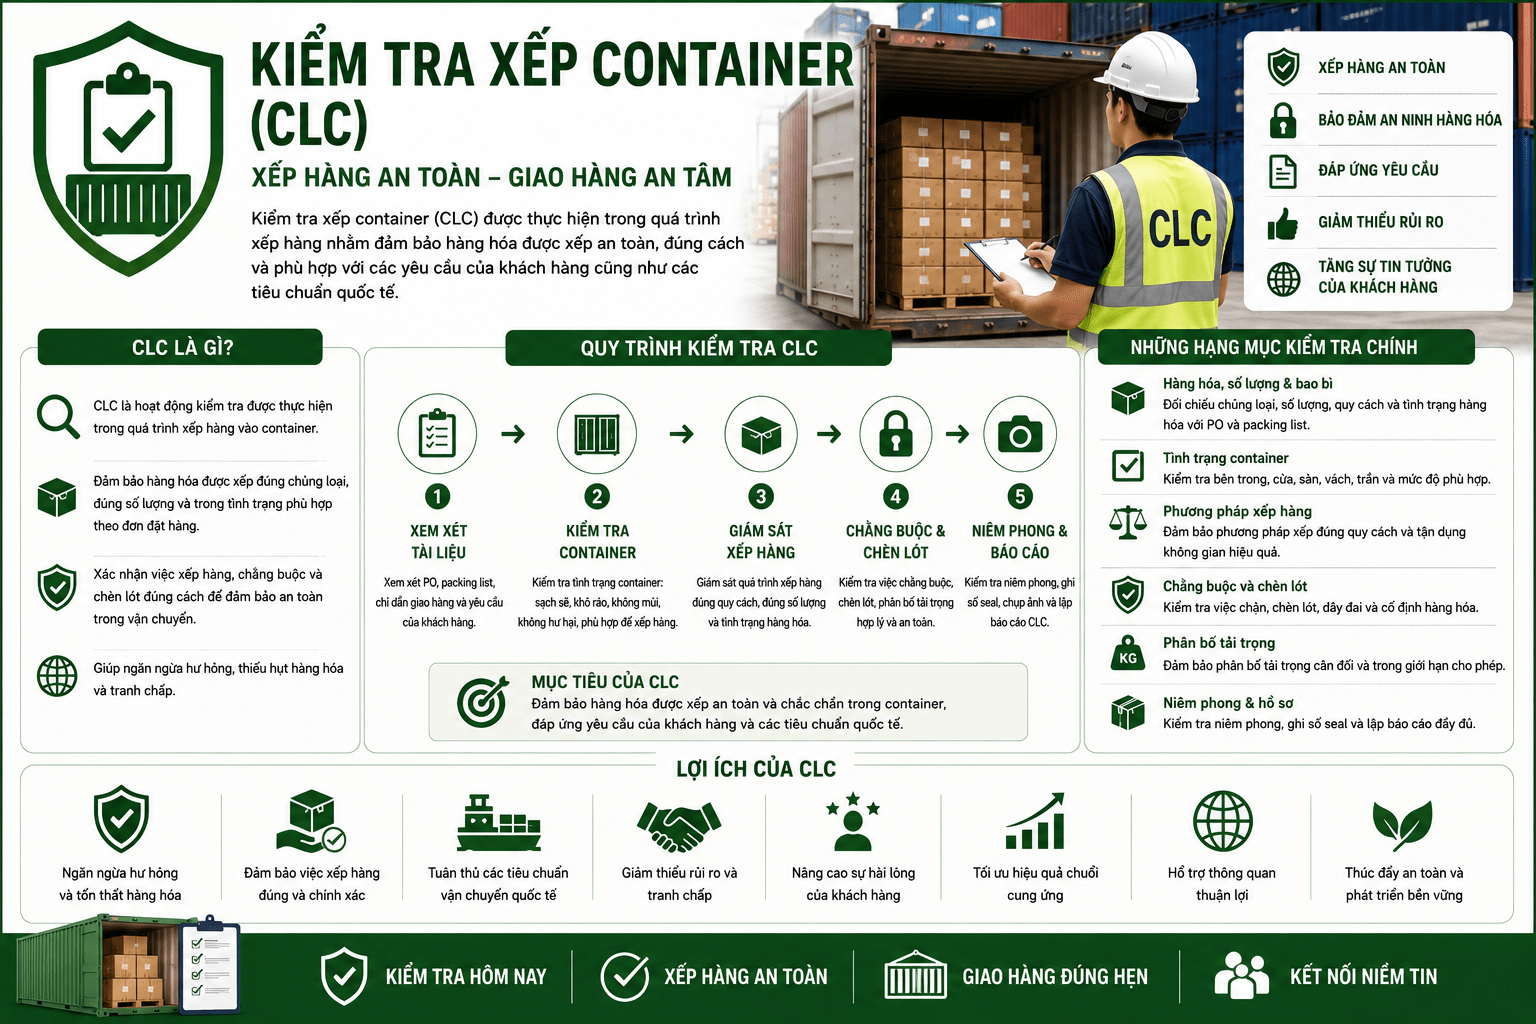
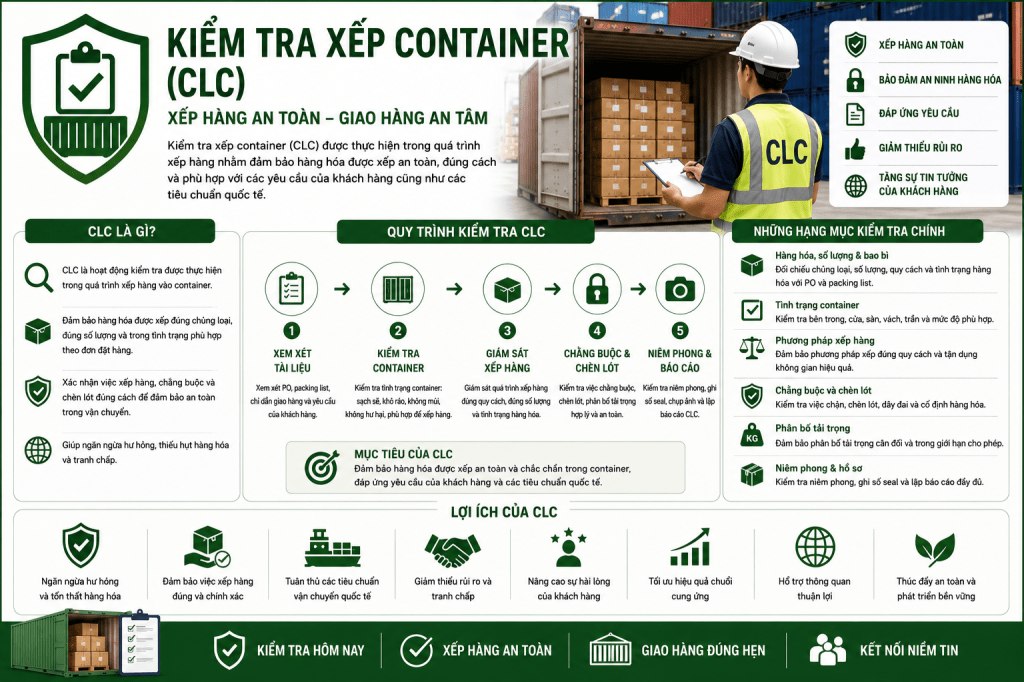
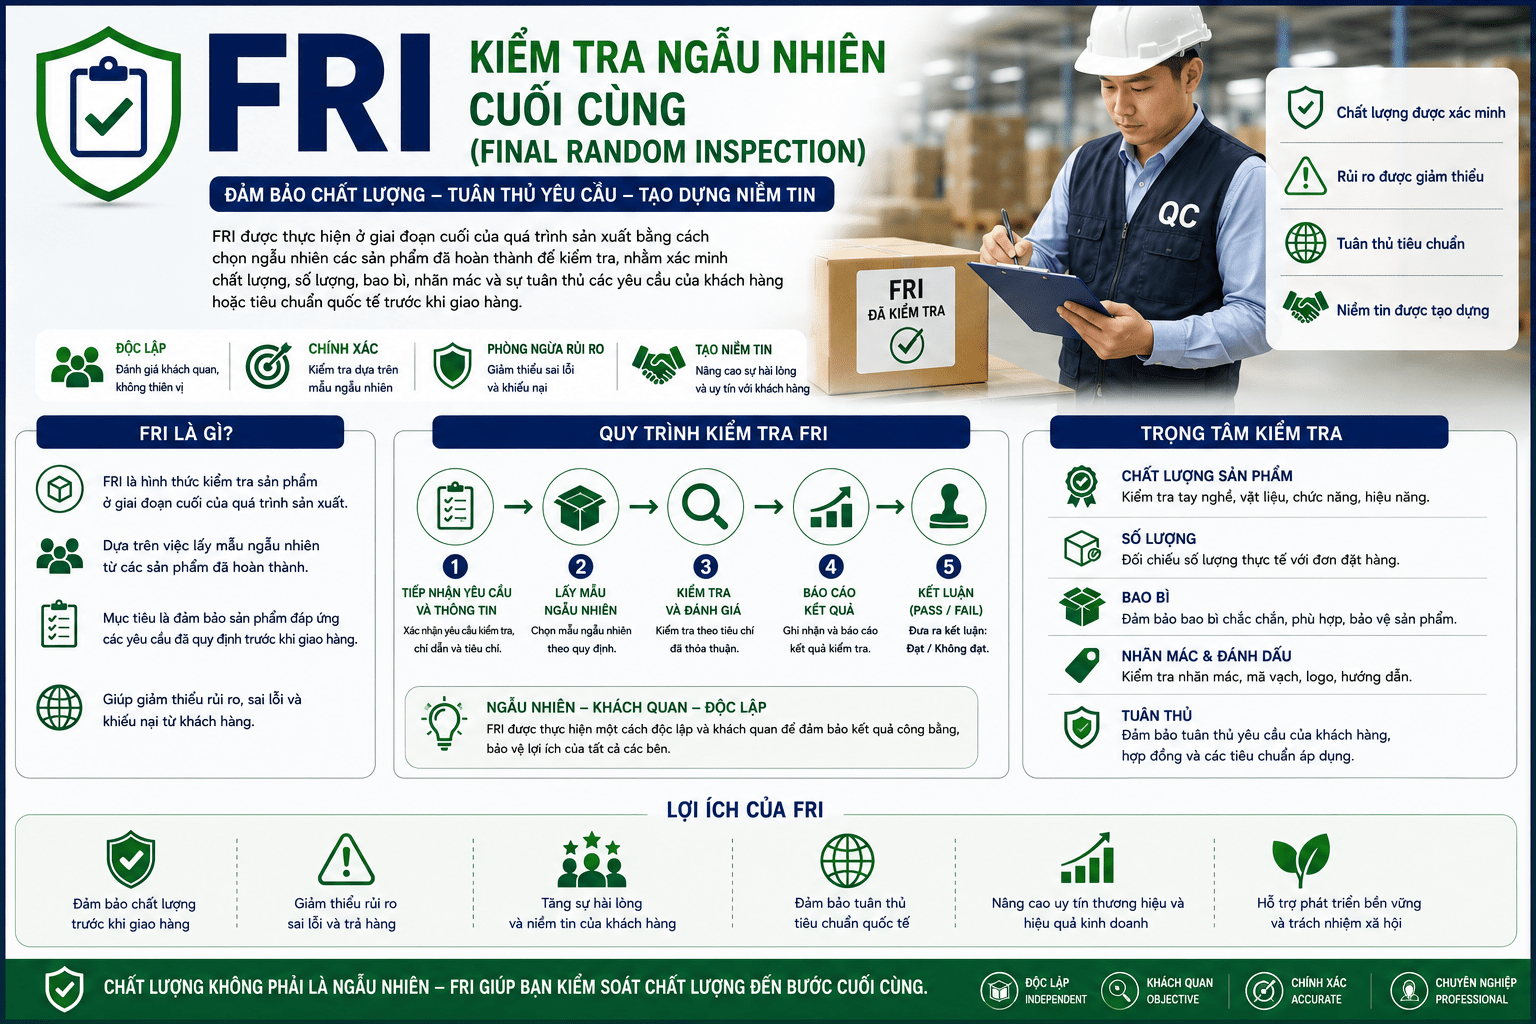
Trong mạng lưới thương mại quốc tế và vận tải biển toàn cầu, nếu các đợt kiểm tra chất lượng như IPC, DPI hay FRI đảm bảo sản phẩm đạt đúng thông số kỹ thuật, thì CLC (Container Loading Check – Kiểm tra Giám sát Xếp hàng vào Container) chính là chốt chặn vận tải cuối cùng. Đây là quy trình giám sát trực tiếp tại kho hoặc cảng nhằm đảm bảo toàn bộ lô hàng được bốc xếp đúng số lượng, đúng phương pháp, bảo quản trong điều kiện container đạt chuẩn và được kẹp seal (niêm phong) an toàn trước khi rời nhà máy.

CLC được tiến hành ở thời điểm then chốt: Khi lô hàng đã hoàn tất khâu kiểm định chất lượng và container vận chuyển đã được điều động đến điểm đóng hàng. Bất kỳ sự thiếu sót nào trong bước này đều có thể dẫn đến những hậu quả nặng nề:

  • Sự đồng bộ với các Quy chuẩn Vận tải Quốc tế: Tuân thủ gắt gao các quy định về tải trọng trục, quy cách chèn lót hàng hóa theo chuẩn IMO/ILO/UNECE (Code of Practice for Packing of Cargo Transport Units – CTU Code) và tiêu chuẩn an toàn an ninh công-te-nơ ISO 17712 cho seal niêm phong.
  • Quản trị Rủi ro Tải trọng & Phân bổ Không gian (CBM & Weight Distribution): Khống chế tối đa nguy cơ hàng hóa bị va đập, đổ vỡ do khoảng trống, xô lệch trong quá trình di chuyển trên biển hoặc vượt quá tải trọng cho phép gây phạt tiền tại cảng đích.
  • Đánh giá Toàn diện Điều kiện Container (Container Inspection): Thẩm định trực tiếp tình trạng kỹ thuật của vỏ container (không thủng kim bối, không rò rỉ nước, không có mùi lạ, không mốc meo và sàn công-te-nơ sạch sẽ).

Sự chủ quan của nhà cung cấp trong khâu giám sát đóng container thường dẫn đến thảm họa: Hàng bị ẩm mốc do vỏ container bị thủng lỗ nhỏ , thùng hàng bị đè bẹp do xếp sai quy cách, hoặc thất thoát hàng hóa do kẹp sai seal.

Làm chủ quy trình CLC giúp doanh nghiệp hoàn thiện “lá chắn bảo vệ hàng hóa”, đảm bảo trọn vẹn giá trị sản phẩm từ nhà máy sản xuất đến tay khách hàng quốc tế.

1. Bản Chất Hệ Thống Kiểm Tra CLC Là Gì?

Bản chất của CLC là quy trình kiểm định và giám sát trực tiếp độc lập nhằm đảm bảo đúng loại hàng, đúng số lượng, đúng tình trạng bao bì được bốc xếp an toàn vào một container đạt chuẩn kỹ thuật, đồng thời ghi nhận và xác thực quá trình kẹp seal niêm phong trước sự chứng kiến của các bên. CLC vận hành dựa trên ba năng lực cốt lõi:

  • Kiểm tra Điều kiện An toàn của Container (Structural & Hygienic Inspection): Kiểm toán 7 điểm cốt lõi của vỏ container (mái, sàn, cửa, vách ngang, vách dọc, khung gầm và cơ cấu khóa cửa) để đảm bảo không có nguy cơ xâm nhập nước biển, độ ẩm hay vi sinh vật.
  • Giám sát Quy cách Bốc xếp & Chèn lót (Loading Supervision & Lashing): Đảm bảo công nhân bốc xếp tuân thủ đúng sơ đồ chất xếp , hướng mũi tên của thùng carton, sắp xếp nguyên tắc hàng nặng bên dưới, hàng nhẹ bên trên và thực hiện chèn lót chống xô lệch.
  • Đối chiếu Khối lượng & Chốt Seal Hợp quy (Quantity Verification & Sealing): Kiểm đếm chính xác số lượng thùng bốc lên xe, đối chiếu mã hiệu $PO$, kiểm tra số seal bảo mật và dán niêm phong công-te-nơ ngay sau khi hoàn tất.

2. 5 Phân Khu Quản Lý Và Rà Soát Rủi Ro Kỹ Sư Cần Nắm Rõ Khi Thực Hiện CLC

Để tiến hành một đợt kiểm tra CLC thực chiến, bảo vệ toàn diện lô hàng trước chuyến hải trình dài ngày, kiểm định viên và kỹ sư QA/QC/Logistics cần thiết lập 5 phân khu rà soát gắt gao:

2.1. Thẩm định Tình trạng Kỹ thuật & Vệ sinh Container (Container Condition Check)

  • Yêu cầu kỹ thuật: Kiểm định viên thực hiện bài test ánh sáng bằng cách bước vào bên trong container, đóng kín cửa để kiểm tra xem có ánh sáng xuyên qua các lỗ thủng vi mô hay không. Kiểm tra độ sạch của sàn gỗ, độ khô ráo và đảm bảo không có mùi hóa chất/mùi hôi.
  • Điểm cần quản lý: Bắt buộc container phải khô ráo hoàn toàn. Nếu phát hiện sàn container có độ ẩm cao (>18%), tuyệt đối không cho xếp hàng để tránh nguy cơ ngưng tụ hơi nước gây mốc thùng carton.

2.2. Kiểm tra Nhãn mác Thùng Carton & Xác minh Số lượng (Quantity & Shipping Mark Check)

  • Yêu cầu kỹ thuật: Kiểm đếm chính xác tổng số thùng carton (Master\ Cartons) trong quá trình công nhân đưa hàng vào container. Đối chiếu thông tin Shipping\ Mark, số PO, mã sản phẩm trên thùng carton với Bảng kê chi tiết .
  • Điểm cần quản lý: Đảm bảo toàn bộ thùng hàng mang vào container đều ở tình trạng lành lặn, không bị móp gãy góc, không bị bung băng keo hay đứt dây niềng.

2.3. Giám sát Quy chuẩn Bốc xếp & Phân bổ Tải trọng (Loading Pattern & Weight Distribution)

  • Yêu cầu kỹ thuật: Giám sát quá trình xếp hàng tuân thủ hướng ký hiệu bao bì (mũi tên chỉ hướng lên This\ Side\ Up). Phân bổ đều trọng lượng hàng hóa trên toàn bộ diện tích sàn container, tránh tập trung tải trọng vào một góc gây lệch trọng tâm xe.
  • Điểm cần quản lý: Đối với các khoảng trống thừa ở cuối container hoặc giữa các kiện hàng, bắt buộc sử dụng túi khí chèn lót (Container\ Airbags) hoặc dây đai chằng buộc (Lashing\ Straps) để cố định, ngăn chặn hàng hóa bị xê dịch khi tàu lắc lư trên biển.

2.4. Thực hiện Kiểm tra Thí điểm & Điều kiện Môi trường Đóng hàng (Environmental Condition)

  • Yêu cầu kỹ thuật: Kiểm tra điều kiện thời tiết trong suốt quá trình đóng hàng. Nếu đóng hàng dưới trời mưa, phải có mái che kết nối ($Dock\ Shelter$) giữa kho và cửa công-te-nơ để nước mưa không tạt vào bao bì.
  • Điểm cần quản lý: Đặt các túi chống ẩm chuyên dụng cho container (Container\ Desiccant\ Bags) theo đúng mật độ khuyến nghị (thường từ 4-6 túi/container 20 hoặc 8-12 túi/container 40ft) để hấp thụ ẩm phát sinh trong hành trình.

2.5. Xác nhận Niêm phong Seal Security & Lưu trữ Hồ sơ Hình ảnh (Sealing & Documentation)

  • Yêu cầu kỹ thuật: Ngay sau khi đóng hàng xong, đóng chặt cửa container, gài chốt cơ học và tiến hành kẹp chì niêm phong đạt chuẩn ISO 17712 vào vị trí quy định.
  • Điểm cần quản lý: Ghi chép chính xác số công-te-nơ (Container\ Number) và số chì (Seal\ Number) lên Báo cáo CLC và Vận đơn (Bill\ of\ Lading). Chụp ảnh rõ nét 4 góc container, số container, quá trình xếp hàng, số seal trước và sau khi kẹp.

3. Lợi Ích Chiến Lược Khi Doanh Nghiệp Làm Chủ Hệ Thống CLC

  • 3.1. Triệt tiêu 100% tranh chấp về thiếu hụt số lượng và hỏng hóc do vận chuyển: Báo cáo CLC cùng hệ thống hình ảnh đóng hàng chi tiết là bằng chứng pháp lý đắt giá giúp loại bỏ hoàn toàn các khiếu nại ($Claims$) từ khách hàng về việc thiếu hàng hoặc hàng vỡ nứt do bốc xếp ẩu.
  • 3.2. Đảm bảo an toàn thông quan và thủ tục hải quan: Số chì niêm phong và số container được xác thực chính xác 100% giúp lô hàng thông quan mượt mà tại cảng đi và cảng đích, tránh nguy cơ bị giữ hàng kiểm hóa do sai lệch thông tin hồ sơ.
  • 3.3. Tối ưu hóa chi phí bảo hiểm và uy tín chuỗi cung ứng: Việc tuân thủ quy trình đóng hàng chuẩn mực giúp doanh nghiệp giảm thiểu rủi ro bồi thường bảo hiểm hàng hải, xây dựng hình ảnh chuyên nghiệp trong mắt các đối tác thương mại quốc tế.

4. Quy Trình 5 Bước Vận Hành Giám Sát CLC Thực Chiến

Để triển khai một đợt giám sát CLC chuẩn mực và minh bạch, quy trình vận hành cần tuân thủ 5 bước gắt gao sau:

  • Bước 1 – Kiểm tra vỏ container: Khi xe container cập cầu kho, kiểm định viên tiến hành rà soát 7 điểm vỏ container, kiểm tra độ ẩm sàn gỗ và đối chiếu số hiệu container với lệnh điều xe.
  • Bước 2 – Kiểm đếm hàng hóa tại cầu kho: Soi nhãn mác Shipping\ Mark, đếm số lượng thùng hàng tập kết tại cửa kho trước khi bốc lên xe, loại bỏ ngay các thùng bị rách, ẩm hoặc móp méo.
  • Bước 3 – Giám sát bốc xếp: Theo dõi sát sao công nhân xếp hàng, đảm bảo xếp đúng hướng, không xếp quá chiều cao cho phép, phân bổ trọng lượng cân bằng và bố trí túi chống ẩm/túi khí chèn lót hợp lý.
  • Bước 4 – Khóa cửa và kẹp seal: Ngay khi thùng hàng cuối cùng được đưa vào, giám sát viên trực tiếp chụp ảnh quá trình đóng cửa, kẹp chì niêm phong (Bolt\ Seal) và kiểm tra độ chắc chắn của seal.
  • Bước 5 – Phát hành báo cáo CLC: Tổng hợp toàn bộ dữ liệu, thông số số lượng, số seal, hình ảnh vào CLC Inspection Report; trao đổi biên bản giao nhận với tài xế và gửi báo cáo ngay cho phòng Logistics và Khách hàng.

5. Sự Khác Biệt Giữa Tự Bốc Hàng Mò Mẫm Và Có Quy Trình CLC Chuẩn

Tiêu chíTư duy mò mẫm – Đóng hàng tự phátQuy trình Giám sát CLC Thực chiến
Kiểm soát tình trạng ContainerBỏ qua bước test thủng/độ ẩm sàn; nguy cơ cao hàng bị ngấm nước mưa hoặc mốc do sàn ẩm.Thực hiện Light Test 100%, đo độ ẩm sàn gỗ; từ chối container không đạt tiêu chuẩn kỹ thuật.
Quy cách xếp hàng & Chèn lótBốc xếp tự do, không chèn lót; hàng hóa dễ bị đổ ngã, đè bẹp thùng khi tàu lắc lư trên biển.Giám sát xếp hàng theo sơ đồ, đặt đúng hướng ký hiệu, chèn túi khí và gia cố dây chằng (Lashing).
Kiểm soát số lượng & Bao bìDễ đếm sai số lượng, xếp nhầm thùng bị móp rách; gây tranh chấp lớn khi khách hàng mở công.Kiểm đếm độc lập từng thùng, loại bỏ bao bì hỏng tại cầu kho; bảo đảm số lượng khớp 100% Packing\ List.
Quản lý Seal & Pháp lý Bồi thườngKẹp seal tùy tiện, không ghi hình lưu trữ; bị từ chối bồi thường khi phát sinh mất mát hàng hóa.Kẹp seal chuẩn ISO 17712, chụp ảnh bằng chứng đầy đủ; làm cơ sở bảo vệ 100% quyền lợi pháp lý.

Kết luận: Lời cam kết an toàn cho hành trình hải hải

Quy trình CLC (Container Loading Check) là khâu gác cổng quan trọng chuyển giao trách nhiệm từ khâu sản xuất sang khâu vận tải quốc tế. Một công-te-nơ được kiểm tra kỹ lưỡng, bốc xếp khoa học và kẹp seal an toàn dưới sự giám sát của quy trình CLC chính là lời khẳng định về năng lực vận hành chuyên nghiệp của nhà xuất khẩu.

Doanh nghiệp của bạn hiện đang xuất hàng bằng loại container nào (Container khô 20ft/40ft, container lạnh Reefer, hay công-te-nơ mở mái Open-top), và đội ngũ Logistics của bạn có đang gặp trở ngại nào trong việc kiểm soát độ ẩm sàn container, quy định chèn đai Lashing hay các thủ tục kẹp chì niêm phong chuẩn ISO 17712? Hãy chia sẻ bài toán thực tế của bạn, các chuyên gia giám sát và quản trị chuỗi cung ứng sẽ cùng bạn hoàn thiện quy trình CLC thực chiến và tối ưu nhất!

Liên hệ để tư vấn doanh nghiệp

ISC Global Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

.Liên hệ tải tiêu chuẩn pdf song ngữ Anh Việt: chỉ từ 50$

Chúng tôi cung cấp tài liệu tiêu chuẩn bản gốc và bản dịch

• Bản gốc tiếng anh của Tiêu Chuẩn sơ đồ tóm tắt và hình ảnh minh họa rõ ràng. Để quý khách thuận tiện đối chiếu theo từng điều khoản, dễ tra cứu và lập hồ sơ.

• Bản dịch tiếng Việt chuẩn chuyên ngành, dùng được ngay cho công việc.

• Ghi chú diễn giải và hướng dẫn áp dụng từ chuyên gia thực chiến.

• Giao nhanh dưới định dạng PDF/Word thuận tiện chỉnh sửa, lưu trữ.

Phạm vi tiêu chuẩn

Hệ thống quản lý ISO (9001, 14001, 45001, 37001…..); chứng nhận bền vững (ISCC, FSC, VFCS/PEFC….); dệt may và vật liệu tái chế (GRS, OCS, OEKO-TEX….); trách nhiệm xã hội và ESG (SMETA, EcoVadis, Fairtrade….) cùng nhiều tiêu chuẩn ngành khác theo yêu cầu.

Vì sao chọn chúng tôi

Tài liệu được biên dịch bởi đội ngũ trực tiếp tư vấn và đánh giá chứng nhận, nên bản dịch không chỉ đúng ngôn ngữ mà còn đúng tinh thần áp dụng thực tế — giúp doanh nghiệp tiết kiệm thời gian và hạn chế sai sót khi xây dựng hồ sơ.

Chi phí

Chỉ từ 50 USD/tài liệu, tùy độ dài và độ phức tạp. Quý Doanh nghiệp vui lòng gửi tên tiêu chuẩn để nhận báo giá chính xác miễn phí.

Cách đăng ký

1. Liên hệ và cho biết tên tiêu chuẩn cần dịch.

2. Nhận báo giá và thời gian giao tài liệu.

3. Thanh toán và nhận tài liệu qua email.

Thanh toán

Chuyển khoản qua mã QR ngân hàng (gửi kèm khi báo giá), hoặc qua PayPal: ducluongservices@gmail.com.

Rất mong được đồng hành cùng Quý Doanh nghiệp trên hành trình chứng nhận.

Trân trọng,

THÔNG TIN LIÊN HỆ

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@staunchlyservices.com.vn | info@iscglobal.asia  |  van.pham@iscglobal.asia | ducluongservices@gmail.com

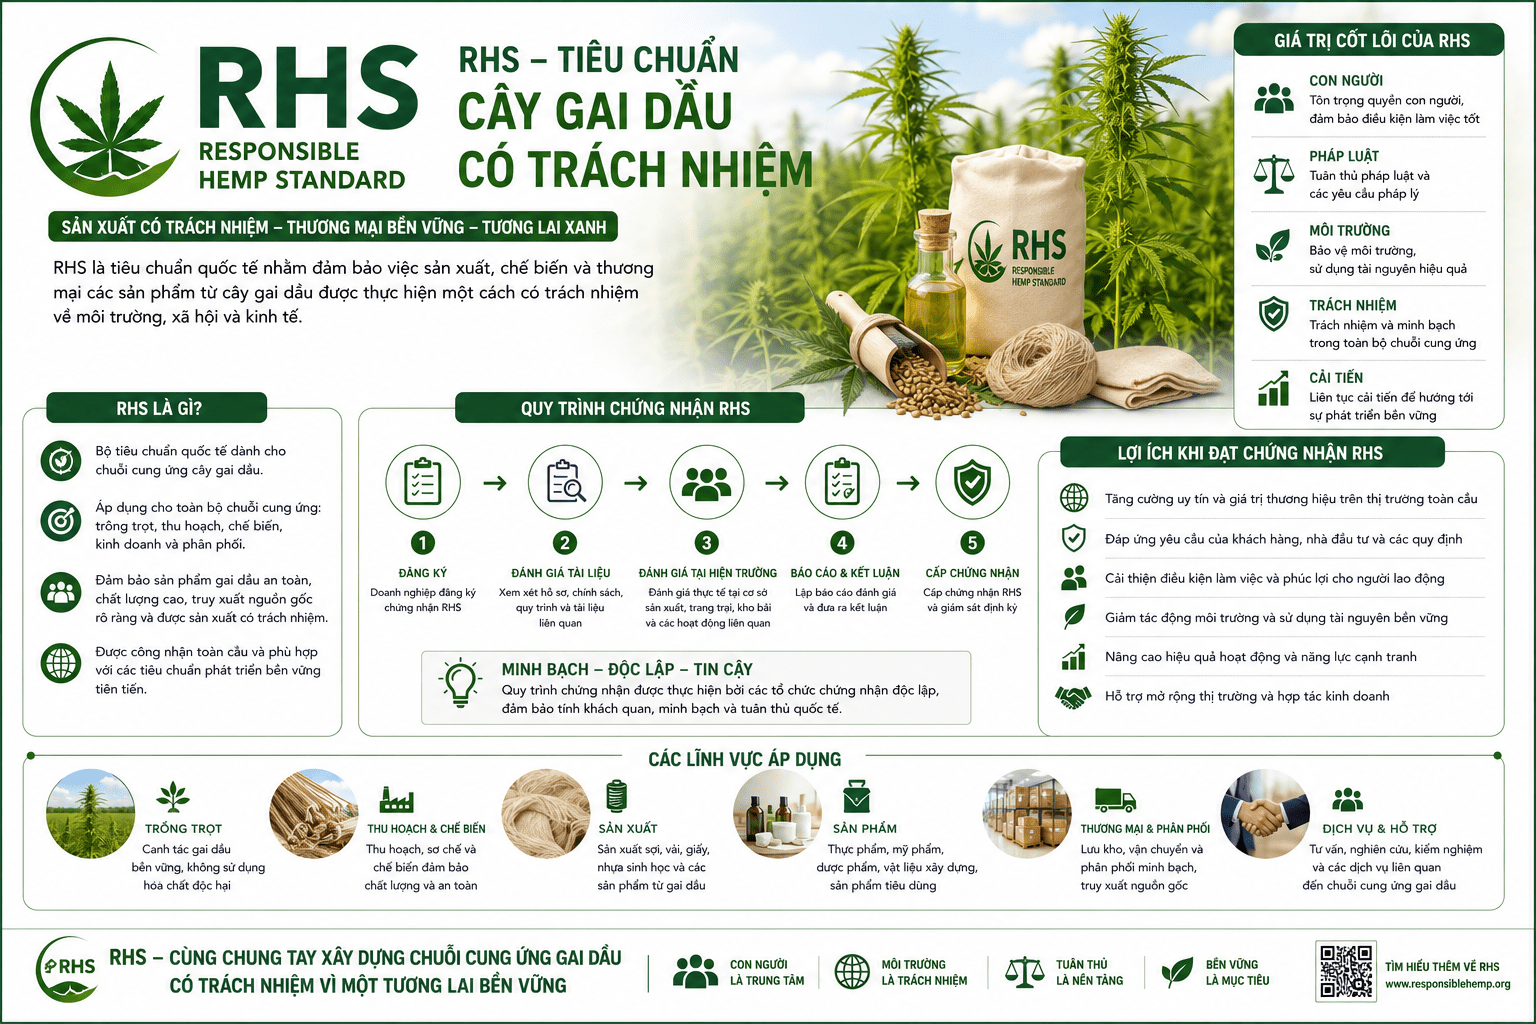
CẨM NANG TOÀN DIỆN VỀ TIÊU CHUẨN RHS (RESPONSIBLE HEMP STANDARD)

Chuẩn Hóa Chuỗi Cung Ứng Cây Gai Dầu Bền Vững, Minh Bạch Nguồn Gốc & Khóa Chặt Rủi Ro ESG Toàn Cầu

Trong xu hướng chuyển dịch sang các loại vật liệu xanh, xơ sợi sinh học (Bio-fibers), thực phẩm hữu cơ và dược liệu tự nhiên, Cây Gai Dầu (Hemp) đang trở thành “nguyên liệu vàng” cho nhiều ngành công nghiệp từ dệt may, mỹ phẩm, thực phẩm, nhựa sinh học cho đến vật liệu xây dựng. Tuy nhiên, cùng với sự bùng nổ nhu cầu là hàng loạt rủi ro về pháp lý, mạo danh tính bền vững (Greenwashing), và các vấn đề xã hội – môi trường trong quá trình canh tác.

RHS (Responsible Hemp Standard – Tiêu chuẩn Cây Gai Dầu Có Trách Nhiệm) ra đời như một hệ thống đánh giá và chứng nhận độc lập, thiết lập các tiêu chí gắt gao nhằm đảm bảo cây gai dầu được trồng trọt, thu hoạch và chế biến một cách có trách nhiệm với môi trường, minh bạch về mặt pháp lý và công bằng với người lao động.

Thiết lập tiêu chuẩn RHS tập trung vào ba trụ cột chiến lược:

  • Minh bạch hóa Chuỗi Cung ứng (Chain of Custody & Traceability): Đảm bảo khả năng truy xuất nguồn gốc 100% từ hạt giống, cánh đồng canh tác (Farm−level) đến nhà máy sơ chế và sản phẩm tiêu dùng cuối cùng.
  • Tuân thủ Pháp lý & Kiểm soát Độc tính (Legal & Cannabinoid Compliance): Rà soát nghiêm ngặt hàm lượng hoạt chất hướng thần THC (≤0.2% hoặc 0.3% tùy thị trường) và nồng độ dư lượng kim loại nặng, thuốc bảo vệ thực vật.
  • Cam kết ESG & Nông nghiệp Bền vững (ESG & Regenerative Agriculture): Giảm thiểu tác động carbon, bảo vệ đa dạng sinh học, không lạm dụng hóa chất và bảo đảm an sinh xã hội cho người nông dân.

Áp dụng thành công tiêu chuẩn RHS giúp doanh nghiệp biến cây gai dầu thành lợi thế cạnh tranh dài hạn, vượt qua các rào cản kỹ thuật để tiến sâu vào các thị trường khó tính như Bắc Mỹ, Châu Âu và Đông Á.

1. Bản Chất Hệ Thống Tiêu Chuẩn RHS Là Gì?

Bản chất của Responsible Hemp Standard (RHS) là một quy chuẩn kiểm toán và xác thực tính bền vững toàn diện dành riêng cho chuỗi giá trị cây gai dầu. Tiêu chuẩn này chứng minh bằng dữ liệu định lượng rằng nguyên liệu gai dầu không gây tổn hại đến hệ sinh thái, không vi phạm các quy định về chất gây nghiện và đáp ứng trọn vẹn các chỉ tiêu trách nhiệm xã hội.

Hệ thống RHS vận hành dựa trên ba năng lực cốt lõi:

  • Định lượng Dấu chân Môi trường (Environmental Impact Assessment): Đo lường lượng nước tiêu thụ, mức độ suy giảm dinh dưỡng đất và tổng lượng phát thải nhà kính (GHG) trong suốt chu kỳ sinh trưởng của cây gai dầu.
  • Xác minh Chuỗi Giám sát Kín (Chain of Custody Verification): Tách biệt tuyệt đối giữa dòng nguyên liệu gai dầu đạt chuẩn RHS và các nguồn gai dầu không rõ nguồn gốc trong quá trình vận chuyển, lưu kho và kéo sợi/chiết xuất.
  • Thẩm định An sinh Xã hội & Công bằng Lao động (Social & Ethical Auditing): Đảm bảo môi trường làm việc an toàn, trả lương công bằng, không sử dụng lao động trẻ em hoặc lao động cưỡng bức tại các trang trại và cơ sở chế biến.

2. 5 Phân Khu Quản Lý & Rà Soát Kỹ Sư Cần Nắm Rõ Khi Thực Hiện RHS

Để đạt chứng nhận RHS cho trang trại hoặc chuỗi sản xuất gai dầu, doanh nghiệp cần thiết lập cơ chế kiểm soát gắt gao tại 5 phân khu cốt lõi:

2.1. Quản lý Nông nghiệp Bền vững & Tái tạo Đất (Regenerative Farming & Soil Health)

  • Yêu cầu kỹ thuật: Áp dụng phương pháp luôn canh, không làm đất tối thiểu (No−till/Minimum−till) để giữ cấu trúc đất. Bắt buộc có kế hoạch quản lý dinh dưỡng đất, hạn chế phân bón hóa học tổng hợp và cấm tuyệt đối các loại thuốc trừ sâu nằm trong danh mục cảnh báo của WHO.
  • Điểm cần quản lý: Lấy mẫu đất và nước định kỳ để kiểm tra mức độ tích tụ kim loại nặng (Lead,Cadmium,Arsenic). Cây gai dầu là loài có khả năng hút độc tố mạnh (Phytoremediation), nên việc kiểm soát đất trồng là yếu tố sống còn.

2.2. Kiểm soát Hàm lượng THC & Độc tính (Legal Compliance & Safety Test)

  • Yêu cầu kỹ thuật: Toàn bộ giống cây trồng phải thuộc danh mục giống gai dầu công nghiệp được phê duyệt (Approved Cultivars). Thực hiện kiểm thử định kỳ hàm lượng THC (Tetrahydrocannabinol) đảm bảo luôn dưới ngưỡng quy định của pháp luật sở tại (thường từ 0.2% đến 0.3%).
  • Điểm cần quản lý: Mẫu thử phải được phân tích tại các phòng lab đạt chứng nhận ISO/IEC 17025. Bất kỳ lô hàng nào vượt ngưỡng THC sẽ bị tiêu hủy theo đúng quy trình pháp lý.

2.3. Truy xuất Nguồn gốc Kín & Quản lý Kho bãi (Traceability & Custody Control)

  • Yêu cầu kỹ thuật: Mã hóa từng lô thu hoạch (Batch/Lot Number) gắn liền với tọa độ địa lý của cánh đồng (GPS Mapping). Khi chuyển sang khâu ngâm ủ (Retting), tách xơ (Decortication) hoặc chiết xuất, thông tin lô hàng phải được cập nhật liền mạch trên hệ thống phần mềm quản lý (ERP/Blockchain).
  • Điểm cần quản lý: Ngăn ngừa sự trộn lẫn (Contamination) giữa gai dầu đạt chuẩn RHS và gai dầu thường trong quá trình lưu kho và vận chuyển.

2.4. Trách nhiệm Xã hội & An toàn Lao động (Labor & Human Rights)

  • Yêu cầu kỹ thuật: Đảm bảo điều kiện làm việc an toàn cho công nhân đồng ruộng và nhà máy: Trang bị đầy đủ bảo hộ lao động (PPE), đảm bảo thời giờ làm việc/nơi nghỉ ngơi, và áp dụng mức lương tối thiểu theo luật định.
  • Điểm cần quản lý: Không phân biệt đối xử, đảm bảo quyền tự do liên kết và thương lượng tập thể của người lao động tại các vùng trang trại nguyên liệu.

2.5. Chế biến Bền vững & Quản lý Dòng Thải (Processing & Resource Efficiency)

  • Yêu cầu kỹ thuật: Nhà máy chế biến xơ sợi hoặc chiết xuất dầu/CBD phải có hệ thống xử lý nước thải đạt chuẩn, tối ưu hóa mức tiêu thụ năng lượng và ưu tiên sử dụng năng lượng tái tạo.
  • Điểm cần quản lý: Tận dụng 100% các phần của cây gai dầu (thân xơ, lõi gỗ – hurd, hạt, lá) theo mô hình không rác thải (Zero Waste), tránh việc đem bỏ rác thải sinh học ra bãi lấp.

3. Lợi Ích Chiến Lược Khi Doanh Nghiệp Đạt Chứng Nhận RHS

  • 3.1. Rút ngắn thời gian thông quan & Vượt rào cản pháp lý: Chứng chỉ RHS cung cấp đầy đủ bằng chứng kiểm định về THC và nguồn gốc hợp pháp, giúp sản phẩm dễ dàng thông quan tại các thị trường gắt gao như Mỹ, EU, Nhật Bản.
  • 3.2. Mở rộng cơ hội hợp tác B2B với các Thương hiệu Toàn cầu: Các tập đoàn thời trang xanh, hãng mỹ phẩm cao cấp và thực phẩm hữu cơ ưu tiên lựa chọn nhà cung ứng đạt chuẩn RHS để làm sạch báo cáo ESG chuỗi cung ứng.
  • 3.3. Gia tăng giá trị thương mại cho sản phẩm: Nguyên liệu hoặc thành phẩm mang nhãn RHS có mức giá bán (Premium Price) cao hơn từ 15−30% so với các sản phẩm gai dầu không có chứng nhận.

4. Quy Trình 5 Bước Đăng Ký & Đạt Chứng Nhận RHS

  • Bước 1 – Tự đánh giá (Gap Analysis): Đo lường khoảng cách giữa thực trạng canh tác/chế biến thực tế với bộ tiêu chí của RHS.
  • Bước 2 – Chuẩn hóa vận hành: Cải thiện điều kiện đất, áp dụng nhật ký đồng ruộng điện tử, huấn luyện an toàn lao động và thiết lập hệ thống lưu vết kho.
  • Bước 3 – Nộp hồ sơ đánh giá: Gửi toàn bộ dữ liệu tọa độ trang trại, chứng nhận giống, quy trình xử lý chất thải cho Tổ chức chứng nhận độc lập.
  • Bước 4 – Kiểm toán thực địa: Chuyên gia đánh giá trực tiếp khảo sát trang trại/nhà máy, phỏng vấn người lao động, lấy mẫu cây/đất để xét nghiệm hàm lượng THC và dư lượng hóa chất.
  • Bước 5 – Cấp chứng nhận & Dán nhãn: Nhận chứng chỉ RHS có hiệu lực từ 1 – 3 năm (kèm các đợt kiểm tra tái xác nhận định kỳ) và được cấp quyền dán nhãn RHS trên bao bì sản phẩm commercial.

5. So Sánh RHS Với Việc Tự Tuyên Bố Bền Vững (Self-Claim)

Tiêu chíTự tuyên bố “Gai dầu Tự nhiên/Xanh”Quản trị theo Tiêu chuẩn RHS
Tính pháp lý & Rủi ro THCNguy cơ bị tịch thu hàng hóa nếu mẫu thử bị phát hiện vượt ngưỡng THC do không có kiểm soát giống.Được bảo chứng độc lập; 100% lô hàng được kiểm nghiệm THC tại phòng lab chuẩn ISO 17025.
Tính minh bạch Nguồn gốcKhông chứng minh được tọa độ trang trại; dễ bị lẫn với gai dầu trồng trái phép.Truy xuất 100% nguồn gốc (Farm−to−Shelf) qua mã hóa lô hàng và bản đồ GPS.
Chấp nhận của Thị trường B2BCác nhà thu mua quốc tế từ chối chấp nhận do lo ngại rủi ro Greenwashing.Được các thương hiệu lớn công nhận, là “tấm hộ chiếu” gia nhập chuỗi cung ứng toàn cầu.
Tác động Môi trường & Xã hộiKhông có bằng chứng về việc cải tạo đất, giảm hóa chất hay trả lương công bằng.Có báo cáo định lượng chi tiết về cắt giảm carbon, bảo vệ nguồn nước và an sinh lao động.

Kết Luận

Tiêu chuẩn RHS (Responsible Hemp Standard) là minh chứng rõ ràng nhất cho một chuỗi cung ứng cây gai dầu hiện đại: Minh bạch – An toàn – Bền vững. Chuẩn hóa theo RHS không chỉ giúp doanh nghiệp loại bỏ các nguy cơ rủi ro về pháp lý và danh tiếng, mà còn khẳng định vị thế dẫn đầu trong nền kinh tế sinh học tuần hoàn.

Doanh nghiệp của bạn hiện đang kinh doanh hay chế biến sản phẩm gai dầu trong phân khúc nào (xơ sợi dệt may, thực phẩm/dầu hạt, hay mỹ phẩm/dược liệu), và bạn đang muốn xây dựng hệ thống truy xuất nguồn gốc hay kiểm soát tiêu chuẩn RHS cho thị trường mục tiêu nào?

Liên hệ để tư vấn doanh nghiệp

ISC Global Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

.Liên hệ tải tiêu chuẩn pdf song ngữ Anh Việt: chỉ từ 50$

Chúng tôi cung cấp tài liệu tiêu chuẩn bản gốc và bản dịch

• Bản gốc tiếng anh của Tiêu Chuẩn sơ đồ tóm tắt và hình ảnh minh họa rõ ràng. Để quý khách thuận tiện đối chiếu theo từng điều khoản, dễ tra cứu và lập hồ sơ.

• Bản dịch tiếng Việt chuẩn chuyên ngành, dùng được ngay cho công việc.

• Ghi chú diễn giải và hướng dẫn áp dụng từ chuyên gia thực chiến.

• Giao nhanh dưới định dạng PDF/Word thuận tiện chỉnh sửa, lưu trữ.

Phạm vi tiêu chuẩn

Hệ thống quản lý ISO (9001, 14001, 45001, 37001…..); chứng nhận bền vững (ISCC, FSC, VFCS/PEFC….); dệt may và vật liệu tái chế (GRS, OCS, OEKO-TEX….); trách nhiệm xã hội và ESG (SMETA, EcoVadis, Fairtrade….) cùng nhiều tiêu chuẩn ngành khác theo yêu cầu.

Vì sao chọn chúng tôi

Tài liệu được biên dịch bởi đội ngũ trực tiếp tư vấn và đánh giá chứng nhận, nên bản dịch không chỉ đúng ngôn ngữ mà còn đúng tinh thần áp dụng thực tế — giúp doanh nghiệp tiết kiệm thời gian và hạn chế sai sót khi xây dựng hồ sơ.

Chi phí

Chỉ từ 50 USD/tài liệu, tùy độ dài và độ phức tạp. Quý Doanh nghiệp vui lòng gửi tên tiêu chuẩn để nhận báo giá chính xác miễn phí.

Cách đăng ký

1. Liên hệ và cho biết tên tiêu chuẩn cần dịch.

2. Nhận báo giá và thời gian giao tài liệu.

3. Thanh toán và nhận tài liệu qua email.

Thanh toán

Chuyển khoản qua mã QR ngân hàng (gửi kèm khi báo giá), hoặc qua PayPal: ducluongservices@gmail.com.

Rất mong được đồng hành cùng Quý Doanh nghiệp trên hành trình chứng nhận.

Trân trọng,

THÔNG TIN LIÊN HỆ

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@staunchlyservices.com.vn | info@iscglobal.asia  |  van.pham@iscglobal.asia | ducluongservices@gmail.com

CẨM NANG TOÀN DIỆN VỀ HỆ THỐNG FRI

Chốt Chặn Chất Lượng Tối Cao, Chuẩn Hóa Lấy Mẫu AQL & Khóa Chặt Rủi Ro Trước Khi Xuất Hàng Toàn Cầu

Trong chuỗi cung ứng sản xuất và vận tải quốc tế, nếu các khâu IPC (Kiểm tra ban đầu) hay DPI (Kiểm tra trong quá trình) đảm bảo dây chuyền vận hành đúng hướng, thì FRI (Final Random Inspection – Kiểm tra Ngẫu nhiên Lô hàng Hoàn thành) chính là “bản án quyết định” mang tính pháp lý tối cao. Đây là khâu kiểm định cuối cùng để quyết định một lô hàng trị giá hàng triệu USD được phép xuất bến (PASSED) hay bắt buộc phải giữ lại nhà máy để tái chế, phân loại hoặc hủy bỏ (REJECTED).

FRI được kích hoạt ở thời điểm cực kỳ nhạy cảm: Khi lô hàng đã hoàn thành tối thiểu 80% đến 100% công đoạn sản xuất và ít nhất 80% sản phẩm đã được đóng gói hoàn chỉnh vào thùng carton xuất khẩu (Master Cartons). Bất kỳ sự chủ quan nào ở giai đoạn này đều trả giá bằng thảm họa tài chính:

  • Sự đồng bộ với các Bộ Tiêu chuẩn Kiểm định Quốc tế: Vận hành nghiêm ngặt dựa trên bảng tiêu chuẩn lấy mẫu thống kê quốc tế ISO 2859-1 (tương đương ANSI/ASQ Z1.4 hoặc MIL-STD-105E).
  • Quản trị Giới hạn Chất lượng Chấp nhận được ($AQL$ – Acceptable Quality Limit): Phân loại và khống chế tỷ lệ lỗi theo 3 cấp độ gắt gao: Lỗi nghiêm trọng , Lỗi nặng , và Lỗi nhẹ.
  • Đánh giá Toàn diện Tính Hợp quy Sản phẩm: Không chỉ soi lỗi ngoại quan, FRI thẩm định trọn vẹn từ quy cách đóng gói, nhãn mác, kích thước, chức năng thực tế cho đến tính toàn vẹn của thùng carton vận chuyển.

Thảm họa của nhiều nhà cung cấp là tư duy “đóng thùng xong là xong chuyện”. Nếu bỏ qua hoặc làm dối khâu FRI, một lỗi sai nhãn mác, sai mã vạch, hoặc tỷ lệ lỗi chức năng vượt ngưỡng sẽ khiến toàn bộ container hàng bị Hải quan sở tại hoặc Khách hàng (Buyer) từ chối nhận tại cảng đích. Hậu quả là doanh nghiệp phải chịu toàn bộ chi phí vận chuyển hai chiều, chi phí lưu kho bãi quốc tế, chịu phạt vi phạm hợp đồng và mất vĩnh viễn tư cách nhà cung cấp ưu tiên.

Làm chủ quy trình FRI giúp doanh nghiệp xây dựng một “lá chắn chất lượng thép”, bảo vệ dòng tiền và khẳng định uy tín thương hiệu trên bản đồ thương mại quốc tế.

1. Bản Chất Hệ Thống Kiểm Tra FRI Là Gì?

Bản chất của FRI là một quy trình kiểm định thống kê độc lập nhằm đánh giá tính hợp quy của toàn bộ lô hàng dựa trên việc lấy mẫu ngẫu nhiên đại diện, đảm bảo lô hàng đáp ứng 100% các thông số kỹ thuật, yêu cầu an toàn và quy cách đóng gói của khách hàng trước khi niêm phong container. FRI vận hành dựa trên ba năng lực cốt lõi:

  • Lấy mẫu Thống kê Ngẫu nhiên Bất ngờ (Random Sampling Discipline): Áp dụng nghiêm ngặt Bảng ma trận AQL (ISO 2859-1). Kiểm định viên ($Inspector$) tự tay rút mẫu ngẫu nhiên từ các thùng carton nằm ở nhiều vị trí khác nhau trong kho (trên cao, góc khuất, giữa pallet), tuyệt đối không để nhà máy cố tình “dọn đường” hoặc chọn sẵn mẫu đẹp.
  • Phân loại Lỗi & Tra cứu Ngưỡng Chấp nhận/Bác bỏ: Rà soát từng mẫu thử đối chiếu với Tiêu chuẩn Sản phẩm và Bảng tiêu chí Lỗi . So sánh tổng số lỗi thu được với chỉ số Ac (Accept – Cho phép) và Re (Reject – Bác bỏ) của mức AQL đã thỏa thuận.
  • Thẩm định Tính sẵn sàng Đóng gói & Vận tải (Packaging & On-site Functional Test): Đánh giá cấu trúc bao bì, độ chịu lực của thùng carton, kiểm tra quét mã vạch và thực hiện các bài test chức năng thực tế tại chỗ.

2. 5 Phân Khu Quản Lý Và Rà Soát Rủi Ro Kỹ Sư Cần Nắm Rõ Khi Thực Hiện FRI

Để tiến hành một đợt kiểm tra FRI thực chiến, đánh giá chính xác chất lượng lô hàng xuất khẩu, kiểm định viên và kỹ sư QA/QC cần thiết lập phân khu rà soát gắt gao tại 5 điểm mấu chốt sau:

2.1. Xác minh Số lượng Lô hàng & Kỹ thuật Lấy mẫu Ngẫu nhiên (Quantity Check & Sampling)

  • Yêu cầu kỹ thuật: Kiểm định viên phải trực tiếp đếm tổng số thùng carton tại kho. Lô hàng bắt buộc phải đạt tối thiểu 80% sản phẩm đã đóng gói xong hoàn toàn. Đối chiếu tổng số lượng sản phẩm thực tế với Đơn đặt hàng.
  • Điểm cần quản lý: Tra bảng ISO 2859-1 (thường chọn Mức kiểm tra General Inspection Level II) để xác định kích thước mẫu cần lấy. Rút ngẫu nhiên tối thiểu theo công thức sqrt{Tổng số thùng} từ nhiều góc khác nhau trong kho.

2.2. Kiểm tra Thẩm mỹ Ngoại quan & Phân loại Lỗi theo Chuẩn AQL (Visual & Workmanship Check)

  • Yêu cầu kỹ thuật: Quan sát kỹ lưỡng ngoại quan sản phẩm dưới điều kiện ánh sáng chuẩn. So sánh trực tiếp sản phẩm mẫu lấy từ lô hàng với Sản phẩm Mẫu Phê duyệt (Golden Sample / Approved Sample).
  • Điểm cần quản lý: Phân loại lỗi chính xác:
    • Lỗi nghiêm trọng (Critical): Gây nguy hiểm cho người dùng, vi phạm pháp lý (Ví dụ: Dây điện bị trần, chứa hóa chất cấm).
    • Lỗi nặng (Major): Ảnh hưởng đến chức năng, giảm giá trị thương mại (Ví dụ: Vết trầy xước lớn, tróc sơn, lệch kích thước ngoài sai số).
    • Lỗi nhẹ (Minor): Lỗi nhỏ thẩm mỹ không ảnh hưởng đến cách sử dụng (Ví dụ: Mũi chỉ chưa cắt sạch, vết bẩn mờ xóa được).

2.3. Đánh giá Quy cách Đóng gói, Bao bì & Nhãn mác (Packaging, Shipping Mark & Barcode)

  • Yêu cầu kỹ thuật: Kiểm tra nhãn thùng carton, mã vạch, thông tin nguồn gốc xuất xứ (Country of Origin), ký hiệu cảnh báo. Dùng máy quét chuyên dụng kiểm tra 100% độ đọc được của mã vạch trên bao bì đơn lẻ và thùng tổng.
  • Điểm cần quản lý: Đảm bảo quy cách đóng gói bên trong (túi nilon, hạt chống ẩm, xốp đệm) đúng khớp 100% với tài liệu hướng dẫn đóng gói. Nhãn mác sai thông tin là lỗi hệ thống làm lô hàng bị REJECT ngay lập tức.

2.4. Thực hiện Các Bài Thử nghiệm Chức năng tại Chỗ (On-site Functional & Safety Tests)

  • Yêu cầu kỹ thuật: Kỹ sư phải vận hành thử nghiệm 100% các mẫu trong tập mẫu lấy ra cho các bài test chức năng cốt lõi: Test bật/tắt nguồn, test kiểm tra dung lượng, test khớp nối cơ học, test độ bám dính sơn , test kiểm tra mùi/độ ẩm.
  • Điểm cần quản lý: Bắt buộc thực hiện bài Test thả rơi thùng carton (Carton Drop Test) theo tiêu chuẩn ISTA 1A (Thả rơi thùng hàng từ độ cao quy định theo 10 hướng: 1 góc, 3 cạnh, 6 mặt). Sau khi thả rơi, mở thùng kiểm tra xem sản phẩm bên trong có bị vỡ nứt hoặc biến dạng hay không.

2.5. Kiểm tra Kích thước, Trọng lượng & Tương thích Thực tế (Data & Dimension Verification)

  • Yêu cầu kỹ thuật: Sử dụng các thiết bị đo lường đã qua hiệu chuẩn (thước kẹp Vernier, cân điện tử, máy đo độ dày) để đo đạc thông số thực tế của sản phẩm và thùng hàng.
  • Điểm cần quản lý: Đối chiếu trọng lượng tịnh , trọng lượng tổng và kích thước thùng với thông số ghi trên Bảng kê chi tiết hàng hóa . Sai lệch trọng lượng vượt quá có thể gây rắc rối lớn khi khai báo hải quan và tính cước vận tải không lưu.

3. Lợi Ích Chiến Lược Khi Doanh Nghiệp Làm Chủ Hệ Thống FRI

  • 3.1. Triệt tiêu 100% rủi ro bị trả hàng hoặc phạt vi phạm hợp đồng: FRI đóng vai trò là lưới lọc cuối cùng, chặn đứng toàn bộ các sản phẩm lỗi, sai quy cách không cho xuất xưởng, bảo vệ doanh nghiệp khỏi các khoản phạt bồi thường thảm họa.
  • 3.2. Cung cấp bằng chứng chứng nhận chất lượng độc lập: Báo cáo kiểm định FRI (FRI Inspection Report) đi kèm hình ảnh thực tế và số liệu AQL minh bạch là chứng thư quyền lực nhất để ngân hàng giải ngân L/C (Thư tín dụng) và khách hàng thanh toán tiền hàng.
  • 3.3. Tối ưu hóa chi phí logistics và quản trị kho bãi: Việc phát hiện và xử lý lỗi ngay tại nhà máy sản xuất luôn rẻ hơn hàng trăm lần so với việc phải thu hồi, sửa chữa hoặc tiêu hủy lô hàng khi nó đã cập cảng nước ngoài.

4. Quy Trình 5 Bước Vận Hành Kiểm Tra FRI Thực Chiến

Để triển khai một đợt kiểm tra FRI chuẩn mực và khách quan nhất, quy trình vận hành phải tuân thủ 5 bước nghiêm ngặt sau:

  • Bước 1 – Xác minh lô hàng và rút mẫu: Kiểm định viên đến kho, kiểm tra tổng số lượng thùng hàng. Tra bảng ISO 2859-1 để lấy ra tập mẫu ngẫu nhiên đại diện từ các vị trí khác nhau.
  • Bước 2 – Kiểm tra bao bì và mã vạch: Tiến hành đo đạc kích thước thùng, kiểm tra nhãn mác vận chuyển , dùng máy quét quét mã vạch trên thùng carton và bao bì sản phẩm.
  • Bước 3 – Kiểm tra ngoại quan và tay nghề: Đưa tập mẫu lên bàn kiểm tra. So sánh tỉ mỉ từng chi tiết sản phẩm với Mẫu Phê duyệt . Ghi nhận và tổng hợp các lỗi phát hiện được.
  • Bước 4 – Thử nghiệm chức năng và độ bền: Kích hoạt các bài test an toàn điện, test chức năng cơ học và thực hiện bài test thả rơi thùng hàng để đảm bảo an toàn khi vận chuyển.
  • Bước 5 – Tổng hợp dữ liệu và ra quyết định: Đối chiếu tổng số lỗi ghi nhận được với ngưỡng Chấp nhận/Bác bỏ trong bảng AQL.
    • Nếu Số lỗi $\le Ac$: Lô hàng đạt chuẩn PASSED Cấp chứng nhận kiểm định.
    • Nếu Số lỗi $\ge Re$: Lô hàng bị đánh giá FAILED Yêu cầu nhà máy tái chế, phân loại $100\%$ và đăng ký lịch kiểm tra lại (Re-inspection).

5. Sự Khác Biệt Giữa Tự Mò Mẫm Xuất Hàng Và Có Quy Trình FRI Chuẩn

Tiêu chíTư duy mò mẫm – Bỏ qua FRIQuy trình Kiểm định FRI Thực chiến
Cơ sở lấy mẫu kiểm traLấy mẫu cảm tính, chọn vài sản phẩm đẹp trên cùng để tự đánh giá; bỏ qua quy chuẩn toán học.Áp dụng Bảng chuẩn ISO 2859-1 (AQL); lấy mẫu ngẫu nhiên bất ngờ, đại diện 100% cho lô hàng.
Kiểm soát rủi ro mã vạch & nhãn mácDễ bỏ sót lỗi in sai mã vạch, sai mác xuất xứ; dẫn đến hàng bị kẹt tại hải quan hoặc phạt quét mã lỗi tại kho siêu thị.Kiểm tra 100% tính đọc được của mã vạch và độ chính xác của nhãn mác trước khi dán niêm phong.
Đánh giá độ bền vận tảiKhông test thả rơi; thùng hàng dễ bị bục xé, sản phẩm bên trong nứt vỡ do va đập trong khoang tàu.Thực hiện bài Drop Test theo chuẩn ISTA, đảm bảo thùng hàng chịu được tác động rung lắc xuyên đại dương.
Vị thế giải ngân & Khai thông dòng tiềnKhách hàng nghi ngờ chất lượng, hoãn thanh toán L/C để chờ mở container kiểm tra tại cảng đích.Báo cáo FRI PASSED là bằng chứng pháp lý, giúp giải ngân thanh toán quốc tế nhanh chóng và minh bạch.

Kết luận: Chốt chặn an toàn tối cao cho thương mại quốc tế

Quy trình FRI (Final Random Inspection) không đơn thuần là một thủ tục hành chính ở khâu cuối cùng, mà đó là lời cam kết đĩnh đạc nhất về uy tín và năng lực quản trị chất lượng của nhà sản xuất đối với thị trường toàn cầu. Một lô hàng xuất bến với báo cáo FRI “PASSED” chính là chiếc chìa khóa vàng mở ra niềm tin tuyệt đối từ các tập đoàn thu mua quốc tế, bảo vệ an toàn cho dòng tiền và giữ vững vị thế của doanh nghiệp trong chuỗi giá trị toàn cầu.

Doanh nghiệp của bạn hiện đang áp dụng mức AQL nào (1.5, 2.5 hay 4.0) cho các dòng sản phẩm xuất khẩu của mình, và đội ngũ QC của bạn có đang gặp trở ngại gì khi thiết lập quy trình lấy mẫu ngẫu nhiên ISO 2859-1 hoặc xử lý các sự cố bài test thả rơi thùng hàng (Carton\ Drop\ Test) tại nhà máy? Hãy chia sẻ bài toán thực tế của bạn, các chuyên gia kiểm định và quản trị chất lượng sẽ cùng bạn bóc tách dữ liệu và xây dựng một quy trình FRI thực chiến, chuẩn mực và tối ưu nhất!

Liên hệ để tư vấn doanh nghiệp

ISC Global Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

.Liên hệ tải tiêu chuẩn pdf song ngữ Anh Việt: chỉ từ 50$

Chúng tôi cung cấp tài liệu tiêu chuẩn bản gốc và bản dịch

• Bản gốc tiếng anh của Tiêu Chuẩn sơ đồ tóm tắt và hình ảnh minh họa rõ ràng. Để quý khách thuận tiện đối chiếu theo từng điều khoản, dễ tra cứu và lập hồ sơ.

• Bản dịch tiếng Việt chuẩn chuyên ngành, dùng được ngay cho công việc.

• Ghi chú diễn giải và hướng dẫn áp dụng từ chuyên gia thực chiến.

• Giao nhanh dưới định dạng PDF/Word thuận tiện chỉnh sửa, lưu trữ.

Phạm vi tiêu chuẩn

Hệ thống quản lý ISO (9001, 14001, 45001, 37001…..); chứng nhận bền vững (ISCC, FSC, VFCS/PEFC….); dệt may và vật liệu tái chế (GRS, OCS, OEKO-TEX….); trách nhiệm xã hội và ESG (SMETA, EcoVadis, Fairtrade….) cùng nhiều tiêu chuẩn ngành khác theo yêu cầu.

Vì sao chọn chúng tôi

Tài liệu được biên dịch bởi đội ngũ trực tiếp tư vấn và đánh giá chứng nhận, nên bản dịch không chỉ đúng ngôn ngữ mà còn đúng tinh thần áp dụng thực tế — giúp doanh nghiệp tiết kiệm thời gian và hạn chế sai sót khi xây dựng hồ sơ.

Chi phí

Chỉ từ 50 USD/tài liệu, tùy độ dài và độ phức tạp. Quý Doanh nghiệp vui lòng gửi tên tiêu chuẩn để nhận báo giá chính xác miễn phí.

Cách đăng ký

1. Liên hệ và cho biết tên tiêu chuẩn cần dịch.

2. Nhận báo giá và thời gian giao tài liệu.

3. Thanh toán và nhận tài liệu qua email.

Thanh toán

Chuyển khoản qua mã QR ngân hàng (gửi kèm khi báo giá), hoặc qua PayPal: ducluongservices@gmail.com.

Rất mong được đồng hành cùng Quý Doanh nghiệp trên hành trình chứng nhận.

Trân trọng,

THÔNG TIN LIÊN HỆ

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@staunchlyservices.com.vn | info@iscglobal.asia  |  van.pham@iscglobal.asia | ducluongservices@gmail.com

Lương Tối Thiểu Vùng 2026 (Nghị định 293/2025/NĐ-CP) và Bài toán Living Wage: Doanh nghiệp Cần Chuẩn Bị Gì?

Từ ngày 01/01/2026, mức lương tối thiểu vùng tại Việt Nam chính thức được điều chỉnh theo Nghị định 293/2025/NĐ-CP, thay thế Nghị định 74/2024/NĐ-CP trước đó, với mức tăng bình quân 7,2% (tương ứng 250.000 – 350.000 đồng/tháng tùy vùng). Tại TP. Hồ Chí Minh, mức lương tối thiểu Vùng I tăng lên 5.310.000 đồng/tháng (25.500 đồng/giờ). Đây là thông tin mọi bộ phận Nhân sự – Tuân thủ cần cập nhật ngay, nhưng quan trọng hơn, đây cũng là thời điểm để doanh nghiệp nhìn lại: liệu mức lương thấp nhất của mình có thực sự đạt “lương đủ sống” (Living Wage), hay chỉ vừa chạm sàn pháp lý?

Phân biệt Lương Tối Thiểu Vùng (Minimum Wage) và Lương Đủ Sống (Living Wage)

Đây là nhầm lẫn phổ biến nhất mà chúng tôi gặp khi rà soát báo cáo lương của doanh nghiệp: nhiều báo cáo kết luận “đã đáp ứng Living Wage” chỉ vì lương thấp nhất cao hơn lương tối thiểu vùng một chút.

  • Lương tối thiểu vùng (Minimum Wage) là mức sàn pháp lý bắt buộc, do Chính phủ quy định (hiện hành: Nghị định 293/2025/NĐ-CP), áp dụng thống nhất theo vùng địa lý.
  • Lương đủ sống (Living Wage) là mức thu nhập đảm bảo người lao động và gia đình chi trả được các nhu cầu cơ bản – ăn uống, nhà ở, di chuyển, y tế, giáo dục, may mặc, tham gia xã hội và có khoản tiết kiệm dự phòng – theo các phương pháp luận quốc tế như Anker Living Wage Methodology (Global Living Wage Coalition) hoặc dữ liệu của WageIndicator Foundation.

Về nguyên tắc, Living Wage luôn cao hơn Minimum Wage. Khi một doanh nghiệp có lương thấp nhất chỉ ngang bằng hoặc nhỉnh hơn không đáng kể so với lương tối thiểu vùng, việc tuyên bố “đã đáp ứng Living Wage” trong hồ sơ SMETA, SA8000 hay EcoVadis sẽ thiếu cơ sở và dễ bị auditor gắn cờ đỏ, thậm chí bị đánh giá là “kết luận không có căn cứ”.

Rủi ro khi lương tối thiểu vùng tăng nhưng lương nội bộ không điều chỉnh kịp

Một hệ quả thường bị bỏ qua: mỗi khi lương tối thiểu vùng tăng theo chu kỳ (trung bình 1–2 năm/lần), khoảng đệm an toàn giữa lương thấp nhất nội bộ và mức sàn pháp lý sẽ bị thu hẹp dần nếu doanh nghiệp không chủ động rà soát. Trong nhiều trường hợp thực tế chúng tôi từng rà soát, mức lương thấp nhất từng cao hơn lương tối thiểu vùng 7–8% ở kỳ báo cáo trước, nhưng sau đợt điều chỉnh lương tối thiểu vùng mới, khoảng đệm gần như về 0% – nghĩa là lương thấp nhất công ty đã vô tình “chạm sàn” pháp lý mà không ai nhận ra cho đến khi rà soát lại số liệu.

Đây là lý do việc rà soát định kỳ hằng năm (không chỉ khi có audit) là bắt buộc đối với các doanh nghiệp tham gia chuỗi cung ứng quốc tế.

Các tiêu chuẩn quốc tế yêu cầu chứng minh Living Wage như thế nào?

  • SMETA (Sedex Members Ethical Trade Audit): yêu cầu doanh nghiệp chứng minh lương thấp nhất đáp ứng hoặc vượt Living Wage khu vực, có nguồn tham chiếu rõ ràng.
  • SA8000: đưa Living Wage vào tiêu chí Remuneration (Compensation), yêu cầu phân tích rõ cấu phần lương và phúc lợi.
  • EcoVadis: đánh giá chính sách lương công bằng như một phần của trụ cột Lao động & Nhân quyền (Labor & Human Rights).
  • Travelife Partner (ngành du lịch – lữ hành): Tiêu chí 2.6 yêu cầu minh chứng cụ thể về Living Wage, không chấp nhận tuyên bố chung chung.
  • ILO Convention 100 và 111: nền tảng pháp lý quốc tế về trả công bình đẳng và chống phân biệt đối xử, thường được trích dẫn làm căn cứ pháp lý trong các báo cáo lương chuẩn quốc tế.

Gender Pay Gap – chỉ số không thể thiếu trong hồ sơ tuân thủ

Song song với Living Wage, hầu hết các bộ tiêu chuẩn trên đều yêu cầu tính toán Gender Pay Gap (khoảng cách lương theo giới tính) theo công thức:

GPG (%) = (Lương trung bình Nam − Lương trung bình Nữ) / Lương trung bình Nam × 100

Một lỗi kỹ thuật thường gặp là công thức bị tham chiếu sai cột dữ liệu (ví dụ nhầm giữa cột “lương thấp nhất” và “lương trung bình”), dẫn đến kết quả sai lệch hoàn toàn so với thực tế – điều mà auditor có kinh nghiệm sẽ phát hiện ngay khi đối chiếu ngược số liệu gốc.

Khuyến nghị cho doanh nghiệp

  1. Rà soát lại mức lương thấp nhất so với lương tối thiểu vùng mới theo Nghị định 293/2025/NĐ-CP ngay từ đầu năm 2026.
  2. Xác định và trích dẫn rõ nguồn Living Wage benchmark (Anker Methodology hoặc WageIndicator Foundation) thay vì chỉ nêu kết luận chung chung.
  3. Kiểm tra lại toàn bộ công thức Gender Pay Gap trong báo cáo hiện có – đây là lỗi kỹ thuật phổ biến nhất khiến báo cáo bị auditor từ chối.
  4. Xây dựng kế hoạch điều chỉnh lương theo lộ trình 2–3 năm, gắn với chu kỳ điều chỉnh lương tối thiểu vùng, để duy trì khoảng đệm an toàn bền vững.

Dịch vụ tư vấn của chúng tôi

Đội ngũ chuyên gia ESG – tuân thủ của chúng tôi trực tiếp rà soát, hiệu chỉnh và xây dựng mới báo cáo phân tích lương – lương đủ sống, cập nhật đầy đủ các quy định pháp luật mới nhất (Nghị định 293/2025/NĐ-CP, Bộ luật Lao động 2019) và các phương pháp luận quốc tế (Anker, WageIndicator, GRI 2-21), giúp doanh nghiệp có bộ hồ sơ vững chắc trước mọi cuộc đánh giá SMETA, SA8000, EcoVadis, Travelife Partner.


Liên hệ để được tư vấn doanh nghiệp

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

ISC Global Co., Ltd. Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

HƯỚNG DẪN CƠ BẢN: PHÂN BIỆT LƯƠNG TỐI THIỂU VÀ LƯƠNG ĐỦ SỐNG (LIVING WAGE)

1. Lời mở đầu: Tại sao con số trên bảng lương không chỉ là “Tiền”?

Trong kỷ nguyên của chuỗi cung ứng minh bạch, tiền lương không còn đơn thuần là chi phí vận hành mà đã trở thành thước đo đạo đức và trách nhiệm xã hội của doanh nghiệp. Thực tế khắc nghiệt cho thấy: một doanh nghiệp có thể tuân thủ 100% luật pháp Việt Nam nhưng vẫn bị các đối tác quốc tế từ chối hoặc bị đánh giá “điểm đỏ” trong các kỳ audit. Tại sao? Bởi vì các nhãn hàng lớn hiện nay không chỉ yêu cầu bạn trả lương “đúng” (đúng luật), mà còn yêu cầu bạn trả lương “đủ” (đủ sống). Việc hiểu rõ ranh giới giữa hai khái niệm này chính là chìa khóa để doanh nghiệp duy trì lợi thế cạnh tranh và bảo vệ quyền lợi con người một cách bền vững.

Vậy, ranh giới nào phân chia giữa việc “trả lương đúng sàn pháp lý” và “trả lương vì sự nhân văn”? Hãy bắt đầu từ nền tảng pháp lý cơ bản nhất.

2. Lương Tối Thiểu Vùng (Minimum Wage) – “Sàn Pháp Lý” Bắt Buộc

Lương tối thiểu vùng là mức sàn thấp nhất mà Chính phủ quy định người sử dụng lao động phải trả cho người lao động. Đây là quy định bắt buộc và mang tính đồng nhất theo địa lý, được thiết kế để bảo vệ nhóm lao động yếu thế khỏi việc bị trả lương quá thấp.

Căn cứ theo Nghị định 293/2025/NĐ-CP (có hiệu lực từ ngày 01/01/2026), mức lương tối thiểu tại Việt Nam đã có sự điều chỉnh quan trọng:

Thông sốChi tiết (Áp dụng từ 01/01/2026)
Mức lương Vùng I5.310.000 VNĐ/tháng
Mức lương giờ Vùng I25.500 VNĐ/giờ
Tỷ lệ tăng bình quân7,2% (so với Nghị định 74/2024/NĐ-CP)
Tính chấtSàn pháp lý bắt buộc, áp dụng thống nhất theo vùng

Câu hỏi dành cho các nhà quản lý: Nếu doanh nghiệp của bạn chỉ trả đúng mức sàn này, liệu người lao động đã thực sự có một cuộc sống ổn định để an tâm cống hiến lâu dài?

3. Lương Đủ Sống (Living Wage) – “Ngưỡng Cửa” Của Sự Nhân Văn

Khác với mức sàn pháp lý, Lương đủ sống (Living Wage) được xác định dựa trên chi phí thực tế để một người lao động và gia đình họ có thể duy trì cuộc sống ở mức cơ bản nhưng đầy đủ phẩm giá tại một địa phương cụ thể.

Để đạt ngưỡng “đủ sống”, thu nhập của người lao động phải bao hàm 8 cấu phần thiết yếu:

  • Ăn uống: Chế độ dinh dưỡng lành mạnh cho gia đình.
  • Nhà ở: Nơi ở an toàn, vệ sinh và ổn định.
  • Di chuyển: Chi phí đi lại phục vụ công việc và sinh hoạt.
  • Y tế: Khám chữa bệnh và chăm sóc sức khỏe dự phòng.
  • Giáo dục: Cơ hội học tập cho bản thân và con cái.
  • May mặc: Trang phục phù hợp điều kiện thời tiết và xã hội.
  • Tham gia xã hội: Các chi phí hiếu hỉ, cộng đồng.
  • Tiết kiệm dự phòng: Một khoản tích lũy (thường là 5-10%) cho các rủi ro bất ngờ.

Chuyên gia lưu ý: Living Wage luôn cao hơn Minimum Wage. Tuy nhiên, để con số này được quốc tế công nhận, doanh nghiệp phải xây dựng Phương pháp luận (Methodology) rõ ràng: Nêu rõ khoản nào được tính (lương cơ bản, phụ cấp cố định) và khoản nào bị loại trừ (thưởng Tết, thưởng một lần, tăng ca không cố định).

4. Bảng So Sánh Trực Quan: Minimum Wage vs. Living Wage

Tiêu chí so sánhLương tối thiểu vùng (Minimum Wage)Lương đủ sống (Living Wage)
Cơ sở xác địnhChính phủ quy định (Nghị định 293/2025/NĐ-CP).Chi phí thực tế cho nhu cầu cơ bản tại địa phương.
Tính bắt buộcBắt buộc 100% theo luật pháp Việt Nam.Tự nguyện hoặc bắt buộc theo các tiêu chuẩn quốc tế.
Mục đíchPhòng chống bóc lột, bảo vệ mức sống tối thiểu.Đảm bảo cuộc sống ổn định, nhân văn và bền vững.
Nguồn tham chiếuVăn bản pháp luật hiện hành.Tổ chức quốc tế (Anker, WageIndicator).

5. Các Nguồn Tham Chiếu Quốc tế: Kim chỉ nam cho doanh nghiệp

Khi thực hiện báo cáo tuân thủ, các đánh giá viên (auditor) sẽ bác bỏ mọi kết luận mang tính cảm tính. Doanh nghiệp cần trích dẫn các nguồn dữ liệu khoa học và phương pháp luận chuyên sâu:

  • Anker Living Wage Methodology: Được coi là “tiêu chuẩn vàng” từ Global Living Wage Coalition.
  • WageIndicator Foundation: Cung cấp dữ liệu chi phí sinh hoạt chi tiết theo từng tiểu vùng tại Việt Nam.

Yêu cầu chuyên môn: Một báo cáo lương sẽ bị coi là vô giá trị nếu thiếu phần “Phạm vi đánh giá” (Scope of Assessment). Bạn phải sử dụng dữ liệu của toàn bộ nhân sự (Full Population Data) thay vì các mẫu nhỏ lẻ (sample data) để đảm bảo tính khách quan và trung thực trước đoàn kiểm tra.

6. Tại sao doanh nghiệp cần đặc biệt quan tâm? (The “So What?”)

Việc không phân biệt rạch ròi hai khái niệm này sẽ dẫn đến các rủi ro trực tiếp trong việc xuất khẩu và giữ chân khách hàng lớn như Nike, IKEA, Walmart, Decathlon:

  • Rào cản chứng nhận: Các bộ tiêu chuẩn như SMETA, SA8000, EcoVadis, Travelife Partner đều lấy Living Wage làm tiêu chí đánh giá trọng yếu.
  • Rủi ro từ các nhãn hàng: Việc chỉ “trả đúng luật” không còn đủ để duy trì vị thế nhà cung cấp ưu tiên.

Cảnh báo về “Khoảng đệm an toàn” (Safety Buffer) Khi lương tối thiểu vùng tăng (ví dụ tăng 7,2% theo Nghị định 293), nếu doanh nghiệp không điều chỉnh thang lương nội bộ, khoảng cách giữa mức lương thấp nhất của bạn và sàn pháp lý sẽ bị thu hẹp. Nếu khoảng đệm này dưới 5%, các auditor sẽ đánh giá tuyên bố “đáp ứng Living Wage” của bạn là thiếu sức thuyết phục (Red Flag) và yêu cầu điều chỉnh ngay lập tức.

7. Khái niệm bổ trợ: Gender Pay Gap & GRI 2-21

Công bằng thu nhập không chỉ là “đủ sống” mà còn là sự bình đẳng giữa nam và nữ, cũng như sự minh bạch trong cấu trúc lương toàn công ty.

Công thức tính Gender Pay Gap (GPG):

Gender Pay Gap (%) = (Lương trung bình Nam − Lương trung bình Nữ) / Lương trung bình Nam × 100

Các lưu ý từ chuyên gia Social Compliance:

  • GRI 2-21 (Tỷ lệ thu nhập): Đây là chỉ số so sánh giữa mức thu nhập của người có thu nhập cao nhất so với mức thu nhập trung vị (median) của toàn bộ nhân viên.
  • Dữ liệu thực tế: Tuyệt đối không dùng số liệu mẫu. Một lỗi tham chiếu nhỏ giữa “lương trung bình” và “lương thấp nhất” có thể khiến báo cáo bị trả lại.
  • Hiện tượng Reverse Gender Pay Gap: Nếu phụ nữ có lương trung bình cao hơn nam giới, doanh nghiệp cần chủ động giải thích về cơ cấu vị trí (role-mix) (ví dụ: phụ nữ nắm giữ nhiều vị trí chuyên gia hoặc quản lý hơn) để tránh gây hiểu lầm cho auditor.

Báo cáo lương đủ sống không chỉ là con số, đó là minh chứng cho sự cam kết của Ban lãnh đạo đối với con người. Hãy thực hiện ngay 4 bước sau để chuẩn hóa hồ sơ tuân thủ:

  1. Rà soát “Dual-Check”: Kiểm tra mức lương thấp nhất của doanh nghiệp đồng thời so với sàn pháp lý mới (Nghị định 293/2025/NĐ-CP) và các benchmark quốc tế (Anker, WageIndicator).
  2. Chuẩn hóa Phương pháp luận: Xác định rõ phạm vi (toàn bộ nhân sự) và các thành phần thu nhập được đưa vào tính toán.
  3. Duy trì “Khoảng đệm an toàn”: Đảm bảo mức lương thấp nhất luôn cao hơn lương tối thiểu vùng ít nhất trên 5% để bảo vệ tuyên bố Living Wage.
  4. Xây dựng kế hoạch cải tiến: Thiết lập lộ trình điều chỉnh lương 2–3 năm để thích ứng với sự biến động của lạm phát và các kỳ điều chỉnh lương tối thiểu của Chính phủ.

CẨM NANG QUY TRÌNH XÂY DỰNG BÁO CÁO PHÂN TÍCH LƯƠNG CHUẨN QUỐC TẾ

1. Lời mở đầu: Tại sao “Đúng” thôi là chưa đủ?

Trong các cuộc đánh giá trách nhiệm xã hội như SMETA, SA8000 hay EcoVadis, đặc biệt là trong các ngành thâm dụng lao động và rủi ro cao như Dệt may, Logistics, và Du lịch, nhiều doanh nghiệp Việt Nam tự tin rằng mình đã trả lương tuân thủ pháp luật. Tuy nhiên, hồ sơ vẫn bị các đánh giá viên (Auditor) từ chối hoặc gắn lỗi. Sai lầm phổ biến là doanh nghiệp chỉ tập trung vào việc “có con số” mà thiếu đi căn cứ khoa học, phương pháp luận và tính hệ thống. Một báo cáo chỉ nêu kết luận “đã đáp ứng” mà không trích dẫn nguồn tham chiếu rõ ràng sẽ bị coi là thiếu minh bạch và không có giá trị đối chứng.

“Bạn sử dụng nguồn tham chiếu (benchmark) nào cho mức Lương đủ sống, và làm thế nào bạn biết rằng người lao động có mức lương thấp nhất của mình thực sự đáp ứng được tiêu chuẩn đó?”

Câu hỏi này từ các nhãn hàng quốc tế như Walmart, Nike, hay IKEA chính là “bài kiểm tra” về tư duy quản trị dữ liệu. Để trả lời thuyết phục, doanh nghiệp cần chuyển đổi từ việc liệt kê số liệu đơn thuần sang một quy trình xây dựng báo cáo có tính chiến lược và minh bạch dưới đây.

2. Bước 1: Thu thập & Rà soát Dữ liệu Payroll (Nền móng)

Tính toàn vẹn của dữ liệu là yếu tố sống còn. Auditor sẽ ngay lập tức gắn “Cờ đỏ” (Red flag) nếu phát hiện báo cáo chỉ dựa trên một nhóm nhỏ nhân sự (Dữ liệu mẫu) thay vì toàn bộ công ty. Việc sử dụng dữ liệu không đầy đủ khiến mọi phân tích về khoảng cách lương và mức độ đủ sống trở nên vô nghĩa.

Tiêu chíDữ liệu chưa chuẩnDữ liệu chuẩn quốc tế
Phạm viChỉ lấy số liệu mẫu (ví dụ: 95/340 người).Trích xuất dữ liệu của toàn bộ nhân sự (Full population).
Thành phầnChỉ có lương cơ bản hoặc số liệu thô.Đầy đủ lương cơ bản, phụ cấp và các khoản thu nhập định kỳ.
Tính xác thựcDùng số liệu minh họa từ template có sẵn.Dữ liệu thực tế từ hệ thống bảng lương (payroll) của doanh nghiệp.

Các loại dữ liệu bắt buộc phải thu thập:

  1. Danh sách toàn bộ nhân viên trong kỳ đánh giá (không bỏ sót bất kỳ bộ phận nào).
  2. Chi tiết lương cơ bản, phụ cấp cố định và các khoản bổ sung định kỳ theo từng vị trí.
  3. Dữ liệu phân loại theo giới tính, bộ phận và chức danh (bao gồm cả các chức danh đặc thù ngành như Hướng dẫn viên du lịch).
  4. Hồ sơ giờ công thực tế để đối chiếu với tổng thu nhập.

Dữ liệu sạch và toàn diện chính là tiền đề cho một phương pháp luận minh bạch ở các bước tiếp theo.

3. Bước 2: Chuẩn hóa & Đối chiếu Chéo (Kiểm soát rủi ro)

Sau khi có dữ liệu thô, chuyên gia cần hướng dẫn doanh nghiệp rà soát các “điểm mù” kỹ thuật. Việc bất nhất thông tin giữa các bảng biểu là nguyên nhân hàng đầu khiến báo cáo bị trả về.

  • Sai lệch mức lương thấp nhất: Kiểm tra để đảm bảo con số lương thấp nhất đồng nhất giữa bảng phân tích theo vị trí, theo giới tính và theo bộ phận.
  • Dữ liệu “phẳng” (Flat data): Tránh việc bảng phân tích theo bộ phận chỉ có một dòng tổng quát trùng khít với số liệu tổng công ty. Auditor cần thấy sự bóc tách chi tiết từng nhóm chức danh.
  • Thiếu sót chức danh đặc thù: Đảm bảo các vị trí đặc thù của ngành (như nhân viên hiện trường logistics, kinh doanh tour) được đưa vào phân tích để phản ánh đúng thực tế thu nhập.

4. Bước 3: Xây dựng Phương pháp luận (Methodology)

Phương pháp luận là “trái tim” của báo cáo, giúp bảo vệ các con số trước sự chất vấn của đánh giá viên. Doanh nghiệp cần định nghĩa rõ “Lương đủ sống” (Living Wage) vượt ra ngoài nhu cầu ăn uống cơ bản.

Checklist các thành phần bắt buộc trong Methodology:

  • [ ] Phạm vi đánh giá: Xác định rõ đối tượng nhân sự và kỳ payroll được phân tích.
  • [ ] Định nghĩa Lương đủ sống: Khả năng chi trả cho nhu cầu: ăn uống, nhà ở, y tế, giáo dục, di chuyển, may mặc, tham gia xã hội và tiết kiệm dự phòng.
  • [ ] Nguồn dữ liệu: Trích xuất từ hệ thống quản lý lương chính thức của doanh nghiệp.
  • [ ] Cấu phần thu nhập: Liệt kê chi tiết các khoản được tính và bị loại trừ khỏi Living Wage.

[!IMPORTANT] LƯU Ý QUAN TRỌNG: Các khoản thu nhập không mang tính chất định kỳ hoặc không cố định như thưởng Tết, thưởng một lần, hoặc các khoản hỗ trợ không bằng tiền mặt tuyệt đối KHÔNG được tính vào cấu phần của Lương đủ sống theo chuẩn quốc tế.

5. Bước 4: Xác định Living Wage Benchmark (Thước đo chuẩn)

Doanh nghiệp cần phân biệt rõ giữa “sàn pháp lý” (Minimum Wage) và “thước đo nhân văn” (Living Wage). Việc nhầm lẫn hoặc đánh đồng hai khái niệm này sẽ khiến tuyên bố tuân thủ bị coi là thiếu căn cứ.

Tiêu chíLương tối thiểu vùng (Minimum Wage)Lương đủ sống (Living Wage)
Nguồn gốcDo Chính phủ quy định (Nghị định 293/2025/NĐ-CP).Dựa trên các phương pháp quốc tế (Anker, WageIndicator).
Mục đíchMức sàn pháp lý bắt buộc phải tuân thủ.Đảm bảo chất lượng sống cơ bản cho NLĐ và gia đình.
Giá trị thực tếÁp dụng từ 01/01/2026, tăng bình quân 7,2%.Luôn cao hơn Minimum Wage.

Cập nhật dữ liệu thực tế: Theo Nghị định 293/2025/NĐ-CP, từ ngày 01/01/2026, mức lương tối thiểu sẽ tăng từ 250.000 – 350.000 đồng/tháng. Ví dụ, tại Vùng I (TP.HCM, Hà Nội), mức lương tối thiểu sẽ đạt 5.310.000 đồng/tháng. Doanh nghiệp cần sử dụng các nguồn tham chiếu uy tín như Anker Living Wage Methodology hoặc WageIndicator Foundation để xác định ngưỡng Living Wage phù hợp cho từng khu vực cụ thể.

6. Bước 5: Tính toán Gender Pay Gap & Chỉ số GRI (Công bằng & Minh bạch)

Khoảng cách lương giới tính (GPG) và các chỉ số GRI phản ánh sự công bằng trong cấu trúc quản trị nhân sự và sự bền vững về mặt xã hội.

Công thức tính GPG chuẩn quốc tế:

Gender Pay Gap (%) = (Lương TB Nam − Lương TB Nữ) / Lương TB Nam × 100

Các bước thực hiện và giải trình:

  1. Rà soát dữ liệu: Đảm bảo công thức tham chiếu đúng cột “Lương trung bình”, tránh nhầm lẫn sang lương thấp nhất/cao nhất.
  2. Giải trình chênh lệch: Nếu kết quả là “reverse gender pay gap” (lương nữ cao hơn nam), cần giải thích dựa trên cơ cấu vị trí, thâm niên hoặc đặc thù chuyên môn thay vì để số liệu khô khan.
  3. Phân tích chỉ số GRI 2-21: Bổ sung tỷ lệ thu nhập của cá nhân có thu nhập cao nhất so với trung vị thu nhập của toàn bộ nhân viên. Chỉ số này giúp Auditor thấy được mức độ tập trung tài sản và sự công bằng nội bộ — một chỉ báo then chốt về phát triển bền vững xã hội.

7. Bước 6: Hoàn thiện Báo cáo Song ngữ & Kế hoạch Cải tiến

Một báo cáo chuyên nghiệp không chỉ trình bày dữ liệu quá khứ mà còn phải thể hiện cam kết trong tương lai. Đây là yếu tố mà các tiêu chuẩn như Travelife hay EcoVadis đặc biệt đánh giá cao.

Cấu trúc mục lục (Table of Contents) của một báo cáo chuẩn:

  1. Thông tin doanh nghiệp & Phạm vi báo cáo.
  2. Phương pháp luận (Methodology) & Nguồn tham chiếu.
  3. Phân tích Living Wage & Đối chiếu Nghị định 293/2025/NĐ-CP.
  4. Phân tích Gender Pay Gap & Chỉ số GRI 2-21.
  5. Bảng danh mục phúc lợi bổ sung.
  6. Kết luận của Ban lãnh đạo & KPI Dashboard.
  7. Kế hoạch cải tiến lộ trình 2-3 năm.

Kế hoạch cải tiến 2-3 năm không chỉ là một thủ tục mà là một chiến lược phòng thủ (defense mechanism). Nó giúp doanh nghiệp duy trì khoảng đệm (buffer) an toàn giữa mức lương nội bộ và mức lương tối thiểu vùng vốn tăng liên tục theo chu kỳ (như mức tăng 7,2% năm 2026). Nếu không có lộ trình này, tuyên bố Living Wage của doanh nghiệp có thể trở nên vô giá trị ngay khi luật pháp điều chỉnh mức sàn mới.

8. Tổng kết & Thông tin liên hệ

Tuân thủ quy trình xây dựng báo cáo lương chuẩn quốc tế giúp doanh nghiệp đạt được 3 giá trị cốt lõi:

  • Sự minh bạch: Loại bỏ hoàn toàn các “Cờ đỏ” trong hồ sơ kiểm toán ESG.
  • Tính chủ động: Nắm bắt sớm các thay đổi pháp lý để điều chỉnh cấu trúc chi phí nhân sự bền vững.
  • Uy tín thương hiệu: Khẳng định vị thế nhà cung cấp trách nhiệm trong chuỗi cung ứng toàn cầu.

THÔNG TIN LIÊN HỆ TƯ VẤN & ĐÀO TẠO

  • ISC Global Co., Ltd.
  • Duc Luong Services (Đối tác đại diện tại Việt Nam)
  • STC VN Co., Ltd. (Staunchly Vietnam)

Thuế Chuyển Nhượng Vốn Của Nhà Đầu Tư Nước Ngoài Tại Việt Nam Năm 2026: Những Điều Doanh Nghiệp Cần Biết

Năm 2025–2026 đánh dấu một trong những giai đoạn cải cách pháp luật thuế quan trọng nhất tại Việt Nam trong thập kỷ qua, với việc ban hành Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định số 320/2025/NĐ-CP, Thông tư số 20/2026/TT-BTC và Luật Thuế thu nhập cá nhân số 109/2025/QH15. Những thay đổi này tác động trực tiếp đến cách tính thuế đối với hoạt động chuyển nhượng vốn của nhà đầu tư nước ngoài tại các doanh nghiệp Việt Nam – một trong những giao dịch phổ biến nhất trong hoạt động M&A xuyên biên giới. Bài viết này tổng hợp đầy đủ các quy định hiện hành mà nhà đầu tư, doanh nghiệp và bộ phận pháp chế cần nắm rõ để đảm bảo tuân thủ.

Thay Đổi Căn Bản: Từ Thuế Trên Lợi Nhuận Sang Thuế Trên Giá Trị Chuyển Nhượng

Trước ngày 01/10/2025, doanh nghiệp nước ngoài chuyển nhượng vốn tại công ty Việt Nam chịu thuế thu nhập doanh nghiệp theo mức 20% trên thu nhập chịu thuế, được xác định bằng giá bán trừ đi giá mua và các chi phí liên quan đến giao dịch chuyển nhượng.

Kể từ ngày 01/10/2025 (áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025), theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và hướng dẫn chi tiết tại Nghị định số 320/2025/NĐ-CP, doanh nghiệp nước ngoài chuyển nhượng vốn – bất kể là chuyển nhượng trực tiếp hay gián tiếp – chịu thuế theo tỷ lệ cố định 2% trên tổng giá trị chuyển nhượng, không phụ thuộc vào việc giao dịch có phát sinh lãi hay lỗ. Đây là thay đổi có ảnh hưởng sâu rộng, vì ngay cả trường hợp giao dịch bị lỗ về mặt kinh tế, nghĩa vụ thuế vẫn phát sinh dựa trên giá trị chuyển nhượng.

Bảng Tổng Hợp Thuế Suất Hiện Hành

Bên chuyển nhượngLoại giao dịchThuế suấtCăn cứ tính thuế
Doanh nghiệp Việt NamChuyển nhượng vốn/chứng khoán20%Trên thu nhập tính thuế (giá bán – giá mua – chi phí)
Doanh nghiệp nước ngoàiChuyển nhượng vốn (trực tiếp/gián tiếp)2%Trên giá trị chuyển nhượng, không phân biệt lãi/lỗ
Doanh nghiệp nước ngoàiChuyển nhượng chứng khoán0,1%Trên giá bán
Cá nhân (cư trú và không cư trú)Chuyển nhượng vốn20% (hoặc 2% nếu không xác định được giá vốn)Theo Luật Thuế TNCN số 109/2025/QH15, hiệu lực từ 01/7/2026

Chuyển Nhượng Gián Tiếp: Doanh Nghiệp Không Thể “Né” Thuế Bằng Cách Ký Hợp Đồng Ở Nước Ngoài

Một hiểu lầm phổ biến của nhiều nhà đầu tư nước ngoài là cho rằng nếu giao dịch chuyển nhượng cổ phần được thực hiện hoàn toàn ở nước ngoài (ví dụ: một quỹ đầu tư tại châu Âu bán cổ phần của công ty holding đặt tại Singapore, trong khi công ty holding này sở hữu 100% một công ty tại Việt Nam), thì giao dịch sẽ không phát sinh nghĩa vụ thuế tại Việt Nam.

Thực tế, pháp luật thuế Việt Nam hiện hành không phân biệt hình thức pháp lý của giao dịch (nơi ký kết hợp đồng) khi xác định nghĩa vụ thuế, mà xem xét bản chất kinh tế: nếu tài sản và giá trị kinh tế thực chất của giao dịch nằm tại Việt Nam, Việt Nam vẫn có cơ sở pháp lý để xem xét đánh thuế, dù giao dịch diễn ra dưới hình thức chuyển nhượng gián tiếp ở cấp công ty mẹ tại nước ngoài. Đây là nguyên tắc quan trọng mà mọi nhà đầu tư nước ngoài cần lưu ý khi thiết kế cấu trúc sở hữu đầu tư vào Việt Nam.

Trường Hợp Miễn Thuế: Tái Cơ Cấu Nội Bộ Tập Đoàn

Không phải mọi giao dịch chuyển nhượng vốn có yếu tố nước ngoài đều phát sinh thuế. Pháp luật hiện hành cho phép miễn thuế thu nhập doanh nghiệp đối với giao dịch tái cơ cấu sở hữu nội bộ tập đoàn, với điều kiện đồng thời đáp ứng:

  • Không làm thay đổi công ty mẹ tối cao (ultimate parent) của chuỗi sở hữu;
  • Việc chuyển nhượng chỉ là điều chuyển nội bộ trong tập đoàn;
  • Không phát sinh thu nhập thực tế cho bên chuyển nhượng.

Để được áp dụng miễn thuế, doanh nghiệp cần chuẩn bị đầy đủ hồ sơ chứng minh gồm sơ đồ sở hữu trước và sau tái cơ cấu, tài liệu xác nhận công ty mẹ tối cao không thay đổi, và văn bản/nghị quyết nội bộ thể hiện rõ mục đích tái cơ cấu. Thiếu hồ sơ chứng minh là nguyên nhân phổ biến khiến cơ quan thuế từ chối áp dụng miễn thuế dù giao dịch thực chất đáp ứng điều kiện.

Vai Trò Của Hiệp Định Tránh Đánh Thuế Hai Lần (DTA)

Nhà đầu tư nước ngoài đến từ quốc gia đã ký Hiệp định tránh đánh thuế hai lần với Việt Nam có thể được miễn hoặc giảm thuế đối với thu nhập từ chuyển nhượng vốn, tùy theo nội dung điều khoản cụ thể của từng Hiệp định. Phần lớn các DTA mà Việt Nam ký kết áp dụng nguyên tắc tỷ lệ giá trị bất động sản chiếm chủ yếu (predominantly immovable property test): nếu tài sản của doanh nghiệp mục tiêu chủ yếu là bất động sản (thông thường ngưỡng tham chiếu là trên 50%), lợi tức từ chuyển nhượng vẫn có thể bị đánh thuế tại Việt Nam dù bên bán không cư trú tại Việt Nam.

Tỷ lệ giá trị bất động sản được xác định bằng số bình quân đơn giản của tỷ lệ giá trị bất động sản trong tổng tài sản doanh nghiệp tại ba thời điểm: thời điểm chuyển nhượng, thời điểm đầu năm tính thuế, và thời điểm cuối năm liền trước, căn cứ vào báo cáo tài chính đã kiểm toán. Nhà đầu tư muốn áp dụng miễn thuế theo DTA cần chủ động chuẩn bị hồ sơ chứng minh và nộp cho cơ quan thuế theo đúng thủ tục quy định – nghĩa vụ chứng minh thuộc về người nộp thuế, không phải cơ quan thuế.

Thuế Thu Nhập Cá Nhân Đối Với Nhà Đầu Tư Là Cá Nhân Nước Ngoài

Từ ngày 01/7/2026, Luật Thuế thu nhập cá nhân số 109/2025/QH15 chính thức có hiệu lực, thay thế toàn bộ khung pháp lý thuế thu nhập cá nhân trước đó. Điểm thay đổi đáng chú ý nhất đối với giao dịch M&A là việc áp dụng thống nhất mức thuế suất 20% trên thu nhập tính thuế (hoặc 2% trên giá chuyển nhượng nếu không xác định được giá vốn và chi phí liên quan) cho cả cá nhân cư trú và cá nhân không cư trú tại Việt Nam khi chuyển nhượng vốn – khác với cơ chế phân biệt hai nhóm đối tượng trước đây.

Luật mới cũng bổ sung nhiều khoản thu nhập chịu thuế mới liên quan đến các loại tài sản, hoạt động kinh tế mới phát sinh, bao gồm thu nhập từ chuyển nhượng tên miền quốc gia “.vn”, tín chỉ carbon, tài sản số và vàng miếng – những khoản mục cần được rà soát nếu giao dịch M&A có liên quan đến các loại tài sản phi truyền thống này.

Khuyến Nghị Tuân Thủ Cho Doanh Nghiệp Và Nhà Đầu Tư

  1. Rà soát lại toàn bộ phương án tài chính của các giao dịch chuyển nhượng vốn đang trong quá trình đàm phán hoặc đã ký kết, để xác định đúng quy định áp dụng theo thời điểm phát sinh thu nhập.
  2. Chuẩn bị đầy đủ hồ sơ chứng minh giá vốn, chi phí chuyển nhượng ngay từ giai đoạn đầu tư ban đầu, tránh tình trạng thiếu chứng từ khi thực hiện chuyển nhượng sau này.
  3. Đối với các thương vụ tái cơ cấu nội bộ tập đoàn, chuẩn bị hồ sơ chứng minh điều kiện miễn thuế trước khi thực hiện giao dịch, không nên chờ đến khi cơ quan thuế yêu cầu.
  4. Đối với nhà đầu tư đến từ quốc gia có DTA với Việt Nam, chủ động đánh giá khả năng áp dụng miễn, giảm thuế và chuẩn bị hồ sơ chứng minh (đặc biệt là báo cáo tài chính kiểm toán) ngay từ giai đoạn lập kế hoạch giao dịch.
  5. Tham vấn đơn vị tư vấn thuế, pháp lý có kinh nghiệm về giao dịch xuyên biên giới trước khi ký kết các điều khoản thương mại chính, để đảm bảo cấu trúc giao dịch được lựa chọn phù hợp với quy định pháp luật hiện hành.

Câu Hỏi Thường Gặp

Thuế 2% trên giá chuyển nhượng vốn của doanh nghiệp nước ngoài có được khấu trừ chi phí không? Không. Đây là điểm khác biệt căn bản so với cơ chế cũ – mức thuế 2% tính trực tiếp trên giá trị chuyển nhượng, không khấu trừ giá vốn hay chi phí liên quan.

Ai chịu trách nhiệm kê khai, nộp thuế trong giao dịch chuyển nhượng vốn có yếu tố nước ngoài? Về nguyên tắc, nghĩa vụ kê khai, nộp thuế thuộc về bên chuyển nhượng (bên bán); tuy nhiên trên thực tế, doanh nghiệp Việt Nam nơi diễn ra việc chuyển nhượng vốn thường có trách nhiệm khấu trừ, kê khai thay trong nhiều trường hợp. Doanh nghiệp cần xác định rõ trách nhiệm này ngay từ khi thiết kế hợp đồng chuyển nhượng.

Doanh nghiệp cần cập nhật quy định mới trong thời hạn bao lâu trước khi thực hiện giao dịch? Do quy định pháp luật thuế thay đổi liên tục trong giai đoạn 2025–2026, chúng tôi khuyến nghị doanh nghiệp tham vấn đơn vị tư vấn chuyên nghiệp ngay tại thời điểm lập kế hoạch giao dịch, không chờ đến giai đoạn ký kết hợp đồng.

Liên Hệ Tư Vấn Tuân Thủ Thuế M&A

Đội ngũ chuyên gia của chúng tôi thường xuyên cập nhật các văn bản pháp luật thuế mới nhất và có kinh nghiệm thực tiễn tư vấn cho nhiều nhà đầu tư nước ngoài trong các giao dịch chuyển nhượng vốn tại Việt Nam.

Liên hệ để tư vấn doanh nghiệp:

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

KẾ HOẠCH QUẢN TRỊ RỦI RO THUẾ TRONG GIAO DỊCH M&A XUYÊN BIÊN GIỚI

Giai đoạn 2025–2026 đánh dấu cuộc đại tu hệ thống pháp luật thuế lớn nhất trong một thập kỷ qua tại Việt Nam. Đối với một nhà đầu tư chiến lược, quản trị rủi ro thuế không còn là bảng thống kê số liệu của kế toán, mà là kỹ năng chuyển hóa các rủi ro kỹ thuật thành các điều khoản bảo vệ tài chính trong hợp đồng. Việc không nhận diện được các “bẫy thuế” từ Luật Thuế TNDN 2025 và Luật Thuế TNCN 2025 sẽ dẫn đến những lỗ hổng tài chính tức thì, làm xói mòn chỉ số IRR của toàn bộ thương vụ.

1. Bối cảnh Chiến lược và Bản đồ Pháp lý Thuế Giai đoạn 2025-2026

Bản đồ pháp lý thuế Việt Nam đã thay đổi căn bản với ba trụ cột: Luật Thuế TNDN số 67/2025/QH15 (hiệu lực 01/10/2025), Nghị định số 320/2025/NĐ-CP và Luật Thuế TNCN số 109/2025/QH15 (hiệu lực 01/07/2026).

Nhà đầu tư cần đặc biệt lưu ý sự thay đổi bản chất từ cơ chế “Thuế trên lợi nhuận” (20%) sang “Thuế trên giá trị chuyển nhượng” (2%) đối với tổ chức nước ngoài. Đây là một “bẫy thuế” bào mòn giá trị cực kỳ nguy hiểm: Ngay cả khi giao dịch bị lỗ về mặt kinh tế, nghĩa vụ thuế 2% trên tổng giá trị giao dịch vẫn phát sinh và không thể khấu trừ. Nếu không đưa con số này vào mô hình tài chính ngay từ đầu, nhà đầu tư sẽ đối mặt với một khoản nợ thuế phát sinh ngay tại thời điểm Closing.

Bên cạnh đó, Nghị định 320/2025 thắt chặt nguyên tắc “Bản chất kinh tế” (Substance over form). Cơ quan thuế hiện có hành lang pháp lý minh bạch để đánh thuế các giao dịch chuyển nhượng gián tiếp (Indirect transfer). Mọi nỗ lực “né” thuế bằng cấu trúc offshore sẽ bị vô hiệu nếu giá trị kinh tế thực chất nằm tại Việt Nam.

2. Phân tích Cấu trúc Giao dịch và Nhận diện Rủi ro Nền tảng

Cấu trúc giao dịch là quyết định rủi ro đầu tiên. Nó định hình toàn bộ hệ quả thuế và trách nhiệm kế thừa mà không một điều khoản hợp đồng nào có thể đảo ngược được vị thế đối với cơ quan nhà nước.

Tiêu chíMua bán vốn (Share Deal)Mua bán tài sản (Asset Deal)
Bản chấtMua cổ phần/phần vốn góp trong pháp nhân.Mua danh mục tài sản/mảng kinh doanh cụ thể.
Thuế chínhCIT 2% (gross) hoặc PIT 20% (profit).CIT (bên bán) + VAT + Lệ phí trước bạ.
Cảnh báo rủi roKế thừa toàn bộ nợ thuế tiềm ẩn từ quá khứ.Kiểm soát tách biệt, nhưng chịu VAT cao.
Cửa sổ biến độngLuật 109/2025 xóa bỏ phân biệt cá nhân cư trú/không cư trú từ 01/07/2026.Rủi ro Stamp Duty (Lệ phí trước bạ) đối với BĐS và xe cơ giới.

Lưu ý chiến lược: Giai đoạn giữa năm 2026 là “cửa sổ biến động” đối với các deal cá nhân do sự thống nhất mức thuế 20% (lợi nhuận) hoặc 2% (doanh thu) cho mọi đối tượng. Trong khi đó, Asset Deal tuy giúp tách biệt rủi ro nhưng thường gây tốn kém do thuế GTGT và lệ phí trước bạ trên các tài sản đăng ký quyền sở hữu.

3. Lộ trình Nghiệp vụ Soát xét Thuế (Tax Due Diligence – Tax DD)

Tax DD không phải là kiểm tra lỗi sai, mà là định lượng giá trị rủi ro để đưa lên bàn đàm phán giá. Quy trình phải diễn ra ngay sau khi ký MOU/Term Sheet để tránh áp lực thời gian ở giai đoạn cuối.

  1. Nhận diện rủi ro: Không chỉ đọc hồ sơ khai thuế, phải rà soát các ưu đãi thuế có nguy cơ bị thu hồi và các chi phí không hóa đơn.
  2. Định lượng nghĩa vụ (Exposure Quantifying): Phải tính toán theo công thức: Thuế truy thu + Tiền chậm nộp (0.03%/ngày) + Phạt vi phạm hành chính (thường 20% số thuế khai thiếu).
    • Ví dụ: Khoản thu nhập 20 tỷ đồng chưa kê khai không chỉ tương ứng với 4 tỷ đồng thuế (20%), mà còn kèm 0,8 tỷ tiền phạt và tiền chậm nộp lũy kế, đẩy rủi ro thực tế lên trên 5 tỷ đồng.
  3. Đánh giá khả năng xử lý: Phân tích thời hiệu truy thu (10 năm) và khả năng tự nguyện kê khai bổ sung trước ngày Closing để giảm mức phạt.

Kỹ thuật “Đọc dòng tiền”: Hồ sơ pháp lý có thể được làm giả, nhưng dòng tiền qua ngân hàng thì không. Tư vấn phải đối chiếu dòng tiền thực tế (Cash flows) với doanh thu khai báo. Mọi sai biệt giữa hợp đồng và dòng tiền thực là bằng chứng hiển nhiên của rủi ro thuế.

4. Hiệp định Tránh đánh thuế hai lần (DTA) và Quản trị rủi ro Bất động sản

DTA là công cụ tối ưu nhưng cũng là nguồn rủi ro nếu không đáp ứng bài kiểm tra kỹ thuật về “Tỷ lệ giá trị bất động sản chiếm chủ yếu” (Predominantly immovable property test).

  • Nguyên tắc ngưỡng 50%: Nếu BĐS chiếm trên 50% giá trị tài sản, quyền đánh thuế thuộc về Việt Nam.
  • Công thức tính: Bình quân đơn giản tại 3 thời điểm: (1) Ngày chuyển nhượng, (2) Đầu năm tính thuế, (3) Cuối năm liền trước.
  • Trọng tâm Indonesia: Một nhà đầu tư Indonesia chuyển nhượng vốn năm 2026 với tỷ lệ 3 thời điểm là 60%, 40% và 53% -> Bình quân 51%. Kết quả: Vượt ngưỡng 50%, bị từ chối miễn thuế DTA, chịu thuế 2% tại Việt Nam.

Cảnh báo về Nghĩa vụ chứng minh: Gánh nặng chứng minh thuộc về người nộp thuế. Việc thiếu Báo cáo tài chính đã kiểm toán tại đúng 3 thời điểm nêu trên sẽ dẫn đến việc cơ quan thuế tự động bác bỏ hồ sơ áp dụng DTA.

5. Cơ chế Chuyển hóa Rủi ro vào Hợp đồng Chuyển nhượng (SPA)

Một báo cáo Tax DD xuất sắc sẽ vô nghĩa nếu không được chuyển hóa thành các “chốt chặn” tài chính trong SPA.

  • Tax Indemnity (Bồi thường thuế): Bên bán cam kết bồi thường cho mọi nghĩa vụ thuế phát sinh trước giao dịch. Đây là tấm khiên bảo vệ bên mua trước các sai sót của chủ cũ.
  • Tax Covenant (Cam kết thuế): Ràng buộc bên bán phải phối hợp trong các đợt thanh tra thuế hậu giao dịch và thực hiện đúng các nghĩa vụ kê khai còn tồn đọng.
  • Escrow/Retention (Ký quỹ): Giữ lại từ 5-10% giá mua trong tài khoản phong tỏa. Đây là công cụ thực thi hiệu quả nhất vì “tiền tươi thóc thật” luôn mạnh hơn các lời hứa bồi thường.
  • Price Adjustment (Điều chỉnh giá): Giảm trừ trực tiếp số tiền 5 tỷ đồng (như ví dụ ở Bước 3) vào giá mua cuối cùng.
  • Gross-up Clause: Đảm bảo số tiền thực nhận. Tuy nhiên, nhà đầu tư cần thận trọng vì điều khoản này thường làm tăng chi phí thực tế của bên mua.

Lời khuyên đàm phán: Đừng chấp nhận các cam kết bồi thường chung chung. Hãy yêu cầu các cam kết thuế cụ thể gắn liền với số tiền đã định lượng được trong báo cáo Tax DD.

6. Danh mục Kiểm tra Tuân thủ và Khuyến nghị Thực hành

Một kế hoạch thuế hoàn hảo phải đáp ứng: “Đúng luật + Khả thi thực tế + Ngân hàng chấp nhận”.

  1. Chốt cấu trúc giao dịch: Xác định Share Deal/Asset Deal trước khi ký Term Sheet.
  2. Hồ sơ tái cơ cấu nội bộ: Chỉ được miễn thuế nếu không thay đổi “Công ty mẹ tối cao” (Ultimate Parent). Phải lập ngay “Defensive File” gồm sơ đồ sở hữu và nghị quyết tập đoàn để giải trình.
  3. Quốc tịch thuế và DTA: Kiểm tra sự hiện diện của BĐS và chuẩn bị hồ sơ kiểm toán 3 thời điểm.
  4. Định lượng Exposure: Chuyển hóa rủi ro thành số tiền (bao gồm cả tiền phạt và chậm nộp).
  5. Rà soát tài sản hiện đại: Quét rủi ro đối với các loại tài sản mới theo Luật 109/2025 như tín chỉ carbon, tài sản số và tên miền quốc gia (.vn).
  6. Cơ chế bảo vệ trong SPA: Đảm bảo đủ Indemnity, Covenant và Escrow.
  7. Kiểm tra tính khả thi chuyển tiền: Phương án tối ưu thuế phải được ngân hàng thương mại chấp thuận để chuyển tiền ra nước ngoài hợp pháp.

Quản trị rủi ro thuế trong M&A là một cuộc đấu trí về bản chất kinh tế (Substance). Sai lầm lớn nhất của luật sư là chỉ đọc câu chữ hợp đồng mà bỏ qua dòng tiền và sự thay đổi của các sắc luật 2025-2026. Một Senior Counsel phải biết cách biến rủi ro thuế thành lợi thế giảm giá khi đàm phán.

SỔ TAY TRA CỨU NHANH: THUẾ CHUYỂN NHƯỢNG VỐN TRONG M&A (CẬP NHẬT 2025-2026)

1. Bản Đồ Thuế Trong Giao Dịch M&A

Trong các thương vụ M&A, thuế không chỉ là chi phí mà là yếu tố định hình toàn bộ cấu trúc thương mại. Một nguyên tắc sống còn mà mọi nhà đầu tư cần nằm lòng: Cấu trúc giao dịch (Deal structure) quyết định nghĩa vụ thuế. Việc hiểu sai bản chất thuế có thể biến một thương vụ “có lãi” trên giấy tờ thành một gánh nặng tài chính sau khi tất toán.

Vai trò của chuyên gia tư vấn thuế trong M&A tập trung vào 3 giá trị cốt lõi:

  • Thiết kế cấu trúc (Deal Structuring): Lựa chọn mô hình tối ưu để giảm thiểu nghĩa vụ thuế một cách hợp pháp.
  • Phân bổ rủi ro (Risk Allocation): Nhận diện các khoản nợ thuế tiềm ẩn và đưa vào điều khoản hợp đồng để bảo vệ các bên.
  • Tối ưu thuế (Tax Efficiency): Đảm bảo phương án thuế khả thi về mặt dòng tiền và được cơ quan quản lý chấp thuận.

Sự khác biệt cơ bản nhất bắt đầu từ việc lựa chọn giữa mua bán vốn (Share Deal) và mua bán tài sản (Asset Deal).

2. Phân Loại Nền Tảng: Mua Bán Vốn (Share Deal) vs. Mua Bán Tài Sản (Asset Deal)

Tiêu chíMua bán vốn (Share Deal)Mua bán tài sản (Asset Deal)
Bản chấtMua cổ phần hoặc phần vốn góp.Mua từng tài sản cụ thể của doanh nghiệp.
Đối tượng chịu thuếCổ đông hoặc thành viên góp vốn (bên bán).Chính doanh nghiệp sở hữu tài sản.
Thuế GTGT (VAT)Không áp dụng đối với chuyển nhượng vốn.Có thể áp dụng tùy theo loại tài sản.
Nghĩa vụ kế thừaBên mua kế thừa toàn bộ nghĩa vụ (thuế, nợ, pháp lý).Bên mua có thể lựa chọn tài sản “sạch”, tách biệt rủi ro.

Insight chuyên gia:

  • Share Deal thường “đơn giản hơn về thủ tục” do chỉ cần thay đổi giấy chứng nhận đăng ký kinh doanh, nhưng lại rủi ro nhất về “nghĩa vụ kế thừa”. Bên mua sẽ chịu trách nhiệm cho mọi sai phạm thuế trong quá khứ của doanh nghiệp mục tiêu.
  • Asset Deal giúp kiểm soát rủi ro tốt hơn nhưng quy trình chuyển nhượng từng tài sản, giấy phép thường rất phức tạp và mất thời gian.

3. Thuế Thu Nhập Doanh Nghiệp (CIT): Bước Ngoặt Lịch Sử 2025

Luật Thuế TNDN số 67/2025/QH15 mang đến thay đổi mang tính cách mạng, chuyển dịch từ đánh thuế trên lợi nhuận sang đánh thuế trên doanh thu chuyển nhượng đối với khối ngoại.

  • Trước 01/10/2025: Tính 20% trên lợi nhuận (Giá bán – Giá mua – Chi phí).
  • Từ 01/10/2025 (Áp dụng từ kỳ tính thuế năm 2025): Doanh nghiệp nước ngoài chịu 2% trên tổng giá trị chuyển nhượng.

CÔNG THỨC MỚI CHO DOANH NGHIỆP NƯỚC NGOÀI: Thuế TNDN phải nộp = Tổng giá trị chuyển nhượng × 2% (Lưu ý: Áp dụng ngay từ kỳ tính thuế TNDN năm 2025, bất kể trực tiếp hay gián tiếp).

⚠️ CẢNH BÁO RỦI RO: Hệ quả cực kỳ quan trọng là “Ngay cả khi lỗ vẫn phải nộp thuế”. Trước đây, nếu bán lỗ bạn không mất thuế, nhưng từ tháng 10/2025, chỉ cần có giao dịch là phát sinh nghĩa vụ 2%. Đây là điểm mà nhà đầu tư nước ngoài thường bỏ sót khi tính toán giá bán ròng (net price).

4. Thuế Thu Nhập Cá Nhân (PIT): Thống Nhất Và Mở Rộng 2026

Từ ngày 01/7/2026, Luật Thuế TNCN số 109/2025/QH15 sẽ xóa bỏ sự phân biệt giữa cá nhân cư trú và không cư trú, đồng thời mở rộng danh mục tài sản chịu thuế.

  • Mức thuế suất thống nhất: 20% trên thu nhập tính thuế.
  • Cơ chế dự phòng: Nếu không xác định được giá vốn và chi phí, áp dụng 2% trên giá chuyển nhượng.
  • Danh mục tài sản chịu thuế mới (Đánh số để tra cứu):
    1. Tín chỉ carbon, Tên miền quốc gia “.vn”, Biển số xe trúng đấu giá: Thuế suất 5% (cho phần thu nhập vượt 20 triệu đồng).
    2. Tài sản số và Vàng miếng: Thuế suất 0.1% trên giá trị chuyển nhượng.

5. Chuyển Nhượng Gián Tiếp Và Tái Cơ Cấu Nội Bộ

Trong M&A xuyên biên giới, cơ quan thuế luôn áp dụng nguyên tắc “Bản chất kinh tế thắng thế hình thức pháp lý”.

Chuyển nhượng gián tiếp (Indirect Transfer)

Việc ký hợp đồng tại Singapore hay British Virgin Islands không giúp nhà đầu tư “né” thuế tại Việt Nam. Để xác định rủi ro, hãy tự vấn 3 Câu hỏi cốt lõi (Core Questions):

  1. Ai thực sự nộp thuế? (Chủ thể thực sự thu lợi).
  2. Dòng tiền đi đâu? (Đường đi thực tế của tiền thanh toán).
  3. Giá trị kinh tế nằm ở đâu? (Tài sản thực chất mang lại giá trị tọa lạc tại đâu). Nếu giá trị thực nằm ở Việt Nam, cơ quan thuế có quyền truy thu dù giao dịch diễn ra ở bất kỳ cấp độ holding nào.

Tái cơ cấu nội bộ

Để được miễn thuế TNDN, giao dịch phải thỏa mãn đồng thời 3 điều kiện vàng:

  • Không thay đổi công ty mẹ tối cao (Ultimate Parent).
  • Chỉ là điều chuyển nội bộ trong tập đoàn.
  • Không phát sinh thu nhập thực tế cho bên chuyển nhượng.

💡 Mẹo từ Chuyên gia: Lý do phổ biến nhất khiến cơ quan thuế từ chối miễn thuế là thiếu hồ sơ chứng minh. Hãy chuẩn bị sẵn: Sơ đồ sở hữu trước/sau tái cơ cấu, xác nhận của tập đoàn và các nghị quyết nội bộ thể hiện mục đích phi lợi nhuận trước khi thực hiện giao dịch.

6. Hiệp Định Tránh Đánh Thuế Hai Lần (DTA) và Bài Kiểm Tra Bất Động Sản

DTA giúp nhà đầu tư nước ngoài không bị đánh thuế trùng. Tuy nhiên, quyền đánh thuế sẽ thuộc về Việt Nam nếu doanh nghiệp mục tiêu có giá trị bất động sản chiếm trên 50%.

Nguyên tắc 50%: Tỷ lệ này được tính bằng số bình quân đơn giản tại 3 thời điểm: (1) Ngày chuyển nhượng, (2) Đầu năm tính thuế, (3) Cuối năm trước đó.

Ví dụ minh họa (Áp dụng DTA Việt Nam – Indonesia):

Thời điểmTỷ lệ giá trị Bất động sản
30/03/2026 (Ngày chuyển nhượng)60%
01/01/2025 (Đầu năm hiện tại)40%
31/12/2025 (Cuối năm trước)53%
Bình quân ( (60+40+53)/3 )51%

Kết quả: Vì 51% > 50%, bất động sản được coi là chiếm tỷ trọng chủ yếu. Nhà đầu tư Indonesia này không được miễn thuế theo DTA và phải nộp thuế tại Việt Nam.

7. Soát Xét Thuế (Tax Due Diligence): Quy Trình 3 Bước

Soát xét thuế không chỉ là tìm lỗi, mà là để định giá rủi ro.

  1. Nhận diện (Identify): Rà soát hồ sơ để tìm lỗi khai thiếu doanh thu, chi phí không hợp lệ hoặc sai sót trong ưu đãi thuế.
  2. Định lượng (Quantify): Tính toán con số cụ thể gồm: Thuế truy thu + Tiền chậm nộp + Tiền phạt vi phạm hành chính.
  3. Đánh giá & Xử lý (Assess): Dựa trên kết quả định lượng, chuyên gia sẽ đề xuất 4 cơ chế bảo vệ trong hợp đồng:
    • Điều chỉnh giá mua (Price Adjustment): Giảm trừ trực tiếp giá mua.
    • Giữ lại tiền (Escrow/Retention): Phong tỏa một phần tiền tại ngân hàng để trả thuế nếu bị truy thu.
    • Bồi thường thuế (Tax Indemnity): Bên bán cam kết trả tiền bồi thường cho bên mua nếu rủi ro phát sinh sau này.
    • Hủy giao dịch (Deal Breaker): Rút lui nếu rủi ro quá lớn không thể kiểm soát.

8. Bảng Tra Cứu Nhanh Thuế Suất (Cheat Sheet)

Đối tượng (Bên bán)Loại giao dịchThuế suấtCăn cứ tính thuế
Doanh nghiệp VNChuyển nhượng vốn/chứng khoán20%Trên lợi nhuận (Lãi)
Doanh nghiệp ngoạiChuyển nhượng vốn (Vốn góp/CP)2%Trên giá trị chuyển nhượng
Doanh nghiệp ngoạiChứng khoán (Niêm yết/Công chúng)0,1%Trên giá bán
Cá nhânChuyển nhượng vốn20%Thu nhập tính thuế (Lãi)
Cá nhânTài sản số / Vàng miếng0,1%Trên giá bán

Sai lầm phổ biến nhất trong M&A là “Chỉ đọc hợp đồng mà không đọc dòng tiền”. Một giải pháp tối ưu về lý thuyết nhưng không thể chuyển tiền ra nước ngoài hoặc không được ngân hàng chấp nhận sẽ là một giải pháp thất bại. Hãy luôn nhìn vào Bản chất (Substance) thay vì Hình thức (Form).

Quy Trình Tư Vấn M&A Trọn Gói Cho Doanh Nghiệp FDI Tại Việt Nam

Một trong những câu hỏi phổ biến nhất mà nhà đầu tư nước ngoài đặt ra khi cân nhắc mua lại doanh nghiệp tại Việt Nam là: “Giao dịch sẽ mất bao lâu, và cần trải qua những bước nào?”. Câu trả lời phụ thuộc rất nhiều vào ngành, nghề của doanh nghiệp mục tiêu, cấu trúc giao dịch được lựa chọn và mức độ sẵn sàng của hồ sơ pháp lý. Bài viết này của Duc Luong Services hệ thống hóa quy trình tư vấn M&A trọn gói theo 8 bước thực tế, giúp nhà đầu tư hình dung rõ lộ trình và chủ động về thời gian, ngân sách.

Bước 1 — Tiếp cận mục tiêu, ký NDA/LOI

Giai đoạn khởi đầu gồm việc xác định doanh nghiệp mục tiêu, trao đổi thương mại sơ bộ giữa các bên, và ký kết Thỏa thuận bảo mật (NDA) cùng Thư bày tỏ ý định (LOI) nêu các điều khoản khung của giao dịch dự kiến (tỷ lệ sở hữu, mức giá tham chiếu, điều kiện tiên quyết chính). Đây cũng là thời điểm nên thực hiện một bước rà soát sơ bộ (red-flag review) về ngành, nghề mục tiêu có thuộc diện hạn chế tiếp cận thị trường hay không, tránh mất thời gian đàm phán cho một cấu trúc không khả thi.

Bước 2 — Xác định cấu trúc giao dịch sơ bộ

Trên cơ sở mục tiêu thương mại của nhà đầu tư, đội ngũ tư vấn sẽ phân tích và đề xuất cấu trúc phù hợp: mua cổ phần/phần vốn góp (equity deal) hay mua tài sản (asset deal); giao dịch trực tiếp tại công ty Việt Nam (onshore) hay tại cấp công ty mẹ ở nước ngoài (offshore). Mỗi lựa chọn kéo theo phạm vi thẩm định, nghĩa vụ phê duyệt và rủi ro pháp lý khác nhau.

Bước 3 — Thẩm định pháp lý, tài chính và thuế (Due Diligence)

Đây là giai đoạn trọng yếu nhất của quy trình, thường gồm:

  • Lập Danh mục yêu cầu thông tin ban đầu (IRL) và cấp quyền truy cập Phòng dữ liệu ảo (VDR);
  • Trao đổi các yêu cầu bổ sung thông tin (RFI) theo chu trình lặp;
  • Rà soát toàn diện: sở hữu doanh nghiệp, giấy phép hoạt động, hợp đồng trọng yếu, khoản vay và bảo đảm, bất động sản, lao động, sở hữu trí tuệ, tố tụng;
  • Phát hành Báo cáo thẩm định các vấn đề trọng yếu (Key Issue DDR) và sau đó là Báo cáo thẩm định pháp lý cuối cùng (Final DDR).

Các vấn đề thường gặp trong giai đoạn này gồm: vốn điều lệ chưa góp đủ trong thời hạn 90 ngày theo luật định, hạn chế sở hữu nước ngoài chưa được xử lý, hoạt động ngoài phạm vi kinh doanh đăng ký, hoặc các dàn xếp sở hữu không được pháp luật công nhận.

Bước 4 — Chốt cấu trúc giao dịch sau thẩm định

Kết quả thẩm định thường làm phát sinh yêu cầu điều chỉnh cấu trúc ban đầu — ví dụ tái cơ cấu phạm vi hoạt động của doanh nghiệp mục tiêu trước giao dịch, hoặc điều chỉnh tỷ lệ sở hữu để phù hợp giới hạn tiếp cận thị trường phát hiện trong quá trình thẩm định.

Bước 5 — Soạn thảo và đàm phán hợp đồng giao dịch

Hợp đồng chuyển nhượng vốn/cổ phần (SPA) cùng Hợp đồng giữa các cổ đông/thành viên góp vốn (nếu áp dụng) được soạn thảo với các điều khoản cam kết, bảo đảm (representations & warranties), cơ chế bồi thường và điều kiện tiên quyết (CPs) tương ứng với các phê duyệt quy định cần xin. Nhiều giao dịch hiện nay cân nhắc sử dụng bảo hiểm bảo đảm và bồi thường (W&I Insurance) để giảm thiểu rủi ro hậu thẩm định.

Bước 6 — Ký kết hợp đồng giao dịch

Sau khi hoàn tất đàm phán, các bên tiến hành ký kết SPA và các văn kiện giao dịch liên quan.

Bước 7 — Thực hiện thủ tục phê duyệt quy định

Đây là giai đoạn cần được hoạch định thời gian cẩn trọng nhất, bao gồm (tùy tính chất giao dịch):

Thủ tụcThời hạn luật địnhThời hạn thực tế điển hình
Thông báo tập trung kinh tế30 ngày (GĐ1); 90+ ngày nếu có GĐ2Phụ thuộc mức độ phức tạp
Chấp thuận M&A10 ngày làm việcKhoảng 1 tháng
Điều chỉnh ERC3 ngày làm việc1 – 2 tuần
Điều chỉnh IRC (nếu có)10 ngày làm việc2 – 3 tuần

Lưu ý quan trọng: từ 01/07/2026 đến 28/02/2027, ngưỡng thông báo tập trung kinh tế được tạm thời nâng gấp đôi theo Nghị quyết 66.18/2026/NQ-CP, có thể giúp một số giao dịch tầm trung không còn thuộc diện bắt buộc thông báo — nhưng cần đánh giá kỹ dựa trên số liệu tài chính cụ thể của các bên.

Bước 8 — Hoàn tất giao dịch và tích hợp hậu mua bán

Bao gồm chuyển tiền thanh toán qua tài khoản vốn đầu tư trực tiếp (DICA) bằng đồng tiền phù hợp theo quy định quản lý ngoại hối, cập nhật người đại diện theo pháp luật, đăng ký thuế, lao động, bảo hiểm xã hội, và triển khai kế hoạch tích hợp vận hành.

Vì sao nên có đơn vị tư vấn đồng hành xuyên suốt quy trình?

Việc phối hợp một đầu mối tư vấn xuyên suốt 8 bước nêu trên — thay vì tách rời từng khâu cho nhiều đơn vị khác nhau — giúp đảm bảo tính nhất quán giữa kết quả thẩm định, cấu trúc giao dịch và hồ sơ xin phê duyệt, đồng thời rút ngắn đáng kể thời gian xử lý phát sinh do thiếu đồng bộ thông tin. Duc Luong Services, với vai trò đối tác đại diện tại Việt Nam trong hệ sinh thái tư vấn của ISC Global và Staunchly Vietnam, đồng hành cùng nhà đầu tư nước ngoài trong toàn bộ vòng đời giao dịch M&A, từ bước tiếp cận mục tiêu đến khi ổn định vận hành hậu mua bán.


Liên hệ để được tư vấn doanh nghiệp

Duc Luong Services — Đối tác đại diện tại Việt Nam

Hotline: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: ducluongservices.com

Báo Cáo Phân Tích Chiến Lược: Tác Động Của Khung Pháp Lý M&A 2026 Đối Với Nhà Đầu Tư Nước Ngoài Tại Việt Nam

Năm 2026 đánh dấu sự khởi đầu của chu kỳ cải cách thể chế sâu rộng nhất trong thập kỷ qua tại Việt Nam, xoay quanh hạt nhân là Luật Đầu tư 2025. Đối với các nhà đầu tư nước ngoài (FDI), đây không chỉ là sự thay đổi về văn bản pháp lý mà là một cuộc tái định hình chiến lược phân bổ vốn. Việc chuyển dịch từ mô hình “tiền kiểm” sang “hậu kiểm” đòi hỏi các nhà quản trị rủi ro phải thay đổi tư duy: nới lỏng gia nhập nhưng siết chặt trách nhiệm tuân thủ thực thi.

1. Tổng Quan Sự Chuyển Dịch Thể Chế: Từ Luật Đầu Tư 2020 Đến Luật Đầu Tư 2025

Sự chuyển dịch cốt lõi nằm ở việc cắt giảm 38 ngành nghề kinh doanh có điều kiện và thu hẹp danh mục dự án phải chấp thuận chủ trương đầu tư xuống còn 20 nhóm (theo Điều 24). Tuy nhiên, một điểm lưu ý chiến lược cực kỳ quan trọng: Mặc dù Luật Đầu tư 2025 có hiệu lực từ 01/03/2026, nhưng riêng Điều 7 (ngành nghề có điều kiện) và Phụ lục IV chỉ chính thức có hiệu lực từ 01/07/2026. Khoảng lặng 4 tháng này (H1/2026) tạo ra một “vùng xám” pháp lý mà nhà đầu tư cần đặc biệt cẩn trọng khi chốt các thương vụ trong lĩnh vực nhạy cảm.

Bảng so sánh các điểm khác biệt cốt yếu:

Tiêu chíLuật Đầu tư 2020Luật Đầu tư 2025 (Hiệu lực từ 01/03/2026)
Cơ chế cấp phépBắt buộc có IRC trước khi thành lập doanh nghiệp.Cho phép lựa chọn thành lập tổ chức kinh tế trước, hoàn tất IRC sau (Điều 19.2).
Ngành nghề có điều kiệnDanh mục rộng, kiểm soát tiền kiểm.Cắt giảm 38 ngành; Hiệu lực danh mục mới từ 01/07/2026.
Chấp thuận chủ trươngQuy trình tập trung, phạm vi rộng.Thu hẹp còn 20 nhóm; phân cấp mạnh cho Chủ tịch UBND cấp tỉnh.
Tính linh hoạt hồ sơYêu cầu giá trị giao dịch thực tế.Cho phép kê khai giá trị dự kiến/tạm tính (Thông tư 55/2026).

Việc phân cấp thẩm quyền phê duyệt 13 nhóm dự án cho Chủ tịch UBND cấp tỉnh giúp địa phương hóa quy trình, xóa bỏ tình trạng “nghẽn cổ chai” tại trung ương, từ đó đẩy nhanh tốc độ thực thi cho các thương vụ quy mô lớn.

2. Phân Tích Cơ Hội: Cơ Chế “Doanh Nghiệp Trước, IRC Sau” & Cải Cách Hành Chính

Điểm đột phá nhất của Luật Đầu tư 2025 chính là Điều 19.2, cho phép nhà đầu tư nước ngoài hiện diện pháp lý tại Việt Nam trước khi hoàn tất các thủ tục đầu tư dài hạn.

Lợi thế chiến lược từ cơ chế “Enterprise-first”

Theo Nghị định 96/2026/NĐ-CP, nhà đầu tư có thể thành lập doanh nghiệp (có ERC) để thực hiện ngay các tác vụ chuẩn bị như tuyển dụng, mở tài khoản ngân hàng và ký kết hợp đồng thuê văn phòng, miễn là hoàn tất IRC trong 12 tháng. Đây là “chìa khóa” để rút ngắn thời gian thâm nhập thị trường, cho phép dòng vốn vận động ngay lập tức thay vì chờ đợi phê duyệt hành chính.

Tối ưu hóa tính chắc chắn của giao dịch (Transaction Certainty)

Thông tư 55/2026/TT-BTC (có hiệu lực từ 15/05/2026) cho phép kê khai “giá trị giao dịch dự kiến/tạm tính” trong hồ sơ Chấp thuận M&A.

  • Góc nhìn chuyên gia: Thay đổi này cho phép đồng hồ hành chính bắt đầu tích tắc chạy ngay cả khi các bên vẫn đang trong quá trình đàm phán giá cuối cùng (Final Price Haggle). Điều này giúp tối ưu hóa chỉ số IRR cho các quỹ đầu tư bằng cách rút ngắn thời gian chờ đợi đóng thương vụ (Closing).

3. Phân Tích Rủi Ro & Chế Tài: Kiểm Soát Tập Trung Kinh Tế Và Rào Cản Ngành

Dưới khung pháp lý mới, rủi ro không nằm ở việc “không được làm” mà nằm ở việc “làm sai quy trình”. Tư duy quản lý đã dịch chuyển sang giám sát trọng điểm và chế tài nghiêm khắc.

Ma trận Ngưỡng Thông báo Tập trung kinh tế (Merger Filing)

Nghị quyết 66.18/2026/NQ-CP tạo ra một “cửa sổ cơ hội” từ 01/07/2026 đến 28/02/2027, theo đó tạm thời nâng gấp đôi 3 trên 4 ngưỡng thông báo tài chính phi chuyên ngành.

  • Lưu ý chiến lược: Ngưỡng “20% thị phần kết hợp” tuyệt đối không thay đổi. Những thương vụ có thị phần kết hợp vượt mức này sẽ không được hưởng lợi từ việc nâng ngưỡng tài chính. Nhà đầu tư cần thực hiện phân tích thị phần ngay từ Bước 1 của quy trình M&A.

Cảnh báo rủi ro “Gun-jumping” và Chế tài

Nghị định 102/2026/NĐ-CP siết chặt chế tài đối với hành vi “Gun-jumping” (thực hiện giao dịch trước khi có chấp thuận của Ủy ban Cạnh tranh Quốc gia). Mức phạt tăng mạnh đối với các vi phạm về cung cấp thông tin không trung thực, cho thấy nhà chức trách ưu tiên tính minh bạch của thị trường hơn là số lượng giao dịch.

Điểm nghẽn ngành đặc thù

  • Dược phẩm: Điều 53a Luật Dược (hiệu lực từ 01/07/2025) giới hạn nghiêm ngặt phạm vi hoạt động của doanh nghiệp FDI trong chuỗi cung ứng. Việc mua lại doanh nghiệp dược cần được cấu trúc lại để tránh vi phạm các hạn chế về quyền phân phối bán buôn.
  • Bất động sản & Năng lượng: Vẫn là các lĩnh vực nhạy cảm đòi hỏi thẩm định sâu về quyền sử dụng đất và quy hoạch ngành quốc gia.

4. Lộ Trình Thực Thi M&A 8 Bước Trong Bối Cảnh Pháp Lý Mới

Một quy trình M&A chuẩn hóa dưới khung luật 2025 cần được thiết kế để kiểm soát rủi ro từ sớm:

  1. Tiếp cận & NDA/LOI: Rà soát sơ bộ rào cản ngành và ngưỡng thị phần.
  2. Xác định cấu trúc: Equity deal (mua cổ phần) vs. Asset deal (mua tài sản); Onshore vs. Offshore.
  3. Thẩm định chi tiết (Due Diligence): Ngoài tài chính, cần đặc biệt rà soát vốn điều lệ (quy tắc góp vốn 90 ngày) và các dàn xếp sở hữu danh nghĩa (nominee). Cảnh báo: Pháp luật Việt Nam không công nhận các cấu trúc sở hữu danh nghĩa, đây là rủi ro mất trắng tài sản nếu xảy ra tranh chấp.
  4. Chốt cấu trúc sau DD: Điều chỉnh tỷ lệ sở hữu phù hợp với giới hạn tiếp cận thị trường.
  5. Soạn thảo & Đàm phán Hợp đồng (SPA): Sử dụng Bảo hiểm Bảo đảm và Bồi thường (W&I Insurance) để giảm thiểu rủi ro hậu thẩm định và đẩy nhanh quá trình thương thảo các điều khoản R&W.
  6. Ký kết (Signing).
  7. Phê duyệt quy định: Nộp hồ sơ Chấp thuận M&A với giá tạm tính theo Thông tư 55.
  8. Hoàn tất (Closing) & Tích hợp: Chuyển tiền qua tài khoản DICA (vốn trực tiếp) hoặc IICA (vốn gián tiếp) tùy theo tỷ lệ sở hữu và loại hình doanh nghiệp.

Bảng tham chiếu thời gian xử lý thủ tục (Dựa trên dữ liệu giao dịch của ISC Global):

Thủ tụcThời hạn luật địnhThời hạn thực tế điển hình
Chấp thuận M&A10 ngày làm việc~ 1 tháng
Thông báo tập trung kinh tế30 ngày (GĐ1)Phụ thuộc độ phức tạp ngành
Điều chỉnh ERC3 ngày làm việc1 – 2 tuần
Điều chỉnh IRC10 ngày làm việc2 – 3 tuần

5. Kết Luận & Khuyến Nghị Chiến Lược Cho Nhà Quản Trị

Thị trường M&A Việt Nam năm 2026 mở ra cơ hội lớn cho những nhà đầu tư am hiểu về “thời điểm vàng” và “cấu trúc linh hoạt”.

Checklist chiến lược cho nhà đầu tư:

  • [ ] Đánh giá cửa sổ 4 tháng (03/2026 – 07/2026): Cẩn trọng với danh mục ngành nghề có điều kiện đang trong giai đoạn chuyển tiếp.
  • [ ] Tận dụng Nghị quyết 66.18: Đẩy nhanh các thương vụ tầm trung trước ngày 28/02/2027 để hưởng ngưỡng thông báo tập trung kinh tế ưu đãi.
  • [ ] Ưu tiên cấu trúc “Enterprise-first”: Sử dụng Điều 19.2 để sớm hiện diện tại địa phương và tuyển dụng nhân sự chủ chốt.
  • [ ] Rà soát tài khoản vốn (DICA/IICA): Đảm bảo dòng tiền thanh toán tuân thủ quy định quản lý ngoại hối ngay từ bước đóng giao dịch.
  • [ ] Sử dụng công cụ giảm thiểu rủi ro: Áp dụng bảo hiểm W&I Insurance cho các thương vụ có độ phức tạp cao về pháp lý.

Việc phối hợp với đơn vị tư vấn xuyên suốt từ khâu thẩm định đến tích hợp hậu M&A là yếu tố then chốt để đảm bảo tính nhất quán và bảo vệ lợi ích tối đa cho nhà đầu tư.

THÔNG TIN LIÊN HỆ TƯ VẤN CHIẾN LƯỢC

ISC Global Co., Ltd.

Duc Luong Services (Đối tác đại diện tại Việt Nam)

Staunchly Vietnam (STC VN Co., Ltd.)

Tư Vấn Ưu Đãi Đầu Tư Nước Ngoài Tại Việt Nam: Điều Kiện, Hồ Sơ Và Thủ Tục Mới Nhất

Bên cạnh môi trường chính trị ổn định và chi phí lao động cạnh tranh, chính sách ưu đãi đầu tư nước ngoài tại Việt Nam là một trong những yếu tố quyết định để nhà đầu tư lựa chọn địa điểm rót vốn. Tuy nhiên, không phải doanh nghiệp FDI nào cũng biết cách khai thác tối đa các ưu đãi mà pháp luật Việt Nam dành cho mình – nhiều dự án bỏ lỡ hàng tỷ đồng ưu đãi thuế chỉ vì thiếu tư vấn pháp lý chuyên sâu ngay từ giai đoạn lập hồ sơ đầu tư.

Các Loại Ưu Đãi Đầu Tư Doanh Nghiệp FDI Có Thể Được Hưởng

Theo Điều 14 Luật Đầu tư 2025, hình thức ưu đãi đầu tư tại Việt Nam bao gồm:

1. Ưu đãi thuế thu nhập doanh nghiệp (TNDN)

Áp dụng mức thuế suất thấp hơn mức thông thường, có thời hạn hoặc trong toàn bộ thời gian thực hiện dự án; miễn thuế, giảm thuế và các ưu đãi khác theo pháp luật thuế TNDN hiện hành.

2. Ưu đãi thuế nhập khẩu

Miễn thuế nhập khẩu đối với hàng hóa nhập khẩu để tạo tài sản cố định (máy móc, dây chuyền sản xuất, phương tiện vận tải chuyên dùng); miễn thuế nhập khẩu nguyên liệu, vật tư, linh kiện phục vụ sản xuất trong một số trường hợp theo quy định pháp luật về thuế xuất nhập khẩu.

3. Ưu đãi về đất đai

Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất trong thời gian xây dựng cơ bản và các năm đầu hoạt động sản xuất, kinh doanh.

4. Ưu đãi khi tính thu nhập chịu thuế

Khấu hao nhanh tài sản cố định, tăng mức chi phí thực tế được trừ khi tính thu nhập chịu thuế đối với hoạt động nghiên cứu và phát triển.

5. Các hình thức hỗ trợ đầu tư

Hỗ trợ phát triển hạ tầng, hỗ trợ đào tạo nhân lực, hỗ trợ tín dụng, hỗ trợ tiếp cận mặt bằng, hỗ trợ chuyển giao công nghệ, hỗ trợ chuyển đổi xanh và chuyển đổi số.

Doanh Nghiệp FDI Nào Đủ Điều Kiện Hưởng Ưu Đãi Đầu Tư?

Căn cứ Điều 15 Luật Đầu tư 2025 và Điều 19 Nghị định 96/2026/NĐ-CP, đối tượng được hưởng ưu đãi đầu tư gồm:

  • Dự án thuộc ngành, nghề ưu đãi đầu tư (công nghiệp hỗ trợ, công nghệ cao, năng lượng tái tạo, chế biến nông – lâm – thủy sản, y tế, giáo dục, bảo vệ môi trường…);
  • Dự án tại địa bàn ưu đãi đầu tư (địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc đặc biệt khó khăn, khu công nghiệp, khu kinh tế);
  • Dự án có quy mô vốn đầu tư lớn (từ 6.000 tỷ đồng trở lên) đáp ứng điều kiện giải ngân theo cam kết;
  • Dự án nhà ở xã hội, dự án tại địa bàn nông thôn sử dụng từ 500 lao động trở lên, hoặc sử dụng lao động là người khuyết tật;
  • Doanh nghiệp công nghệ cao, doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu và phát triển, cơ sở ươm tạo công nghệ;
  • Dự án hỗ trợ doanh nghiệp nhỏ và vừa theo quy định pháp luật.

Lưu ý quan trọng: một dự án có thể đồng thời đáp ứng nhiều tiêu chí ưu đãi (ví dụ vừa thuộc ngành nghề ưu đãi, vừa tại địa bàn ưu đãi) – việc rà soát đồng thời tất cả các tiêu chí sẽ giúp nhà đầu tư tối đa hóa mức ưu đãi được hưởng, thay vì chỉ áp dụng một tiêu chí đơn lẻ.

Quy Trình 3 Bước Hưởng Ưu Đãi Đầu Tư (Theo Điều 24 Nghị Định 96/2026/NĐ-CP)

Bước 1 – Xác định đối tượng hưởng ưu đãi: căn cứ Giấy chứng nhận đăng ký đầu tư, quyết định chủ trương đầu tư hoặc Giấy chứng nhận khoa học và công nghệ đã được cấp, nhà đầu tư xác định rõ loại ưu đãi và mức ưu đãi được hưởng.

Bước 2 – Thực hiện thủ tục tại cơ quan áp dụng ưu đãi tương ứng:

  • Cơ quan thuế, tài chính (đối với ưu đãi thuế TNDN);
  • Cơ quan hải quan (đối với ưu đãi thuế nhập khẩu);
  • Cơ quan có thẩm quyền về đất đai (đối với ưu đãi tiền thuê đất, tiền sử dụng đất).

Bước 3 – Cơ quan áp dụng ưu đãi xét duyệt và áp dụng ưu đãi: nếu dự án đáp ứng điều kiện, nhà đầu tư được hưởng ưu đãi cho thời gian ưu đãi còn lại; trường hợp gián đoạn điều kiện, sẽ không được hưởng ưu đãi cho thời gian gián đoạn tương ứng.

Những Rủi Ro Thường Gặp Khi Tự Làm Thủ Tục Hưởng Ưu Đãi

  • Xác định sai ngành nghề/địa bàn ưu đãi dẫn đến hồ sơ bị từ chối hoặc bị truy thu thuế sau này;
  • Không cập nhật kịp thời các thay đổi về Danh mục địa bàn, ngành nghề ưu đãi đầu tư;
  • Không duy trì đầy đủ điều kiện hưởng ưu đãi trong suốt thời gian dự án hoạt động, dẫn đến bị loại khỏi diện ưu đãi cho giai đoạn không đáp ứng điều kiện;
  • Bỏ lỡ cơ hội tận dụng ưu đãi thuế quan theo các Hiệp định thương mại tự do (FTA) khi xuất khẩu sản phẩm sang thị trường đối tác.

Dịch Vụ Tư Vấn Ưu Đãi Đầu Tư Trọn Gói

Với kinh nghiệm tư vấn ESG, tuân thủ và pháp lý đầu tư cho nhiều doanh nghiệp FDI thuộc các lĩnh vực chế biến – chế tạo, năng lượng tái tạo, nông nghiệp công nghệ cao, chúng tôi cung cấp:

  • Rà soát toàn diện điều kiện hưởng ưu đãi theo ngành nghề, địa bàn, quy mô vốn của từng dự án cụ thể;
  • Tư vấn cấu trúc đầu tư và tiến độ giải ngân để tối ưu hóa mức ưu đãi được hưởng;
  • Soạn thảo, nộp hồ sơ và làm việc trực tiếp với cơ quan thuế, hải quan, cơ quan quản lý đất đai;
  • Tư vấn kết hợp ưu đãi đầu tư trong nước với ưu đãi thuế quan xuất khẩu theo các FTA (EVFTA, CPTPP, RCEP, VKFTA…);
  • Theo dõi định kỳ, cảnh báo sớm rủi ro gián đoạn điều kiện hưởng ưu đãi trong suốt vòng đời dự án.

Câu Hỏi Thường Gặp (FAQ)

1. Dự án đã được cấp Giấy chứng nhận đăng ký đầu tư có thể xin bổ sung ưu đãi sau đó không? Có thể, nếu nhà đầu tư chứng minh được dự án đáp ứng thêm điều kiện ưu đãi mới phát sinh (ví dụ điều chỉnh quy mô vốn, bổ sung ngành nghề, thay đổi công nghệ áp dụng), thông qua thủ tục điều chỉnh Giấy chứng nhận đăng ký đầu tư.

2. Ưu đãi đầu tư có bị mất khi doanh nghiệp chuyển nhượng dự án hoặc chuyển đổi loại hình doanh nghiệp không? Theo nguyên tắc kế thừa ưu đãi, dự án đầu tư thực hiện từ việc chuyển đổi loại hình tổ chức kinh tế, chuyển đổi sở hữu, chia, tách, sáp nhập, hợp nhất, chuyển nhượng dự án đầu tư được kế thừa các ưu đãi đầu tư của dự án trước khi chuyển đổi, với điều kiện tiếp tục đáp ứng các tiêu chí ưu đãi ban đầu.

3. Doanh nghiệp nhỏ có được hưởng ưu đãi đầu tư như doanh nghiệp quy mô lớn không? Có. Pháp luật đầu tư không chỉ ưu đãi cho dự án quy mô vốn lớn mà còn có chính sách riêng cho doanh nghiệp khởi nghiệp sáng tạo, doanh nghiệp nhỏ và vừa, không phân biệt quy mô vốn, miễn là đáp ứng đúng tiêu chí ngành nghề/loại hình theo quy định.


Liên Hệ Tư Vấn Ưu Đãi Đầu Tư Nước Ngoài Tại Việt Nam

ISC Global Co., Ltd. Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

Cẩm Nang Tóm Lược: Toàn Cảnh Cam Kết Quốc Tế và Dòng Vốn FDI Việt Nam

1. “Tấm Bản Đồ” Kinh Tế Đối Ngoại Việt Nam

Trong kỷ nguyên mới của dòng vốn đầu tư toàn cầu, Việt Nam không chỉ là một điểm dừng chân mà đã trở thành một “mắt xích chiến lược” trong chuỗi cung ứng bền vững. Đối với nhà hoạch định và tư vấn, việc nắm bắt “tấm bản đồ” kinh tế đối ngoại không còn dừng lại ở các con số thống kê, mà là sự thấu hiểu sâu sắc về tích hợp giữa luật pháp nội địa và các cam kết quốc tế theo chuẩn mực ESG (Môi trường – Xã hội – Quản trị).

Sự hấp dẫn của Việt Nam năm 2026 dựa trên 4 lợi thế cạnh tranh cốt lõi:

  • Chính trị: Môi trường chính trị ổn định, tạo nền tảng an toàn tuyệt đối cho các chiến lược kinh doanh dài hạn và bảo hộ đầu tư.
  • Lao động: Lực lượng lao động dồi dào, chi phí cạnh tranh và đang chuyển dịch mạnh mẽ sang nhóm kỹ năng tay nghề cao.
  • Thị trường: Quy mô thị trường nội địa mở rộng với tầng lớp trung lưu gia tăng nhanh chóng, thúc đẩy nhu cầu tiêu dùng và dịch vụ.
  • Hội nhập & ESG: Cam kết hội nhập sâu rộng gắn liền với lộ trình Net Zero, giúp doanh nghiệp dễ dàng đáp ứng các tiêu chuẩn xanh từ các thị trường khó tính.

Tài liệu này sẽ chuyển hóa những kiến thức “mơ hồ” thành “công cụ tư vấn” thực chiến, bắt đầu từ hệ thống “luật chơi” chung của thế giới: mạng lưới các Hiệp định Thương mại Tự do (FTA).

2. Mạng Lưới Hiệp Định Thương Mại Tự Do (FTA) – Chìa Khóa Mở Cửa Thị Trường

FTA hiện nay không chỉ là công cụ giảm thuế quan mà còn là bộ quy tắc về minh bạch hóa và đối xử công bằng.

Bản chất FTA Thế hệ mới: Các hiệp định như CPTPP hay EVFTA yêu cầu Việt Nam cam kết “đối xử công bằng” giữa nhà đầu tư nội địa và nước ngoài ngay từ khâu tiếp cận thị trường. Điều này bao gồm việc dỡ bỏ rào cản trong các lĩnh vực dịch vụ, tài chính, mua sắm công và bảo hộ quyền sở hữu trí tuệ ở mức độ cao.

Hệ thống các FTA của Việt Nam (Cập nhật đến tháng 02/2026)

Nhóm Hiệp địnhTên Hiệp địnhĐối tác chính
FTA Đa phương (ASEAN & ASEAN+)AFTA, ACFTA, AKFTA, AJCEP, AIFTA, AANZFTA, AHKFTA, RCEPASEAN, Trung Quốc, Hàn Quốc, Nhật Bản, Ấn Độ, Australia, New Zealand, Hồng Kông
FTA Thế hệ mới (Chiến lược)CPTPP, EVFTA, UKVFTAEU (27 nước), Vương quốc Anh, Canada, Mexico, Nhật Bản, Chile, Úc, New Zealand…
FTA Song phươngVJEPA, VCFTA, VKFTA, VN–EAEU, VIFTA, VN–UAE FTANhật Bản, Chile, Hàn Quốc, Liên minh Kinh tế Á-Âu, Israel, Các Tiểu Vương quốc Ả-rập Thống nhất

Xu hướng tương lai: Việt Nam hiện đang trong giai đoạn then chốt đàm phán 02 FTA quan trọng là Việt Nam – EFTA (Khối thương mại tự do Châu Âu) và ASEAN – Canada nhằm đa dạng hóa chuỗi cung ứng.

Kết nối: Các cam kết này chính là “đòn bẩy” tạo nên dòng vốn FDI thực tế kỷ lục trong năm qua.

3. Bức Tranh Toàn Cảnh FDI Năm 2025 & Xu Hướng 2026

Năm 2025 ghi nhận sự bùng nổ của dòng vốn FDI chất lượng cao, phản ánh niềm tin của cộng đồng quốc tế vào các cam kết hội nhập xanh của Việt Nam.

  • Số liệu ấn tượng: Tổng vốn đăng ký đạt 38,42 tỷ USD và vốn giải ngân thực tế đạt 27,62 tỷ USD (mức cao nhất trong giai đoạn 2021-2025).
  • 5 Đối tác đầu tư hàng đầu: (1) Singapore, (2) Trung Quốc, (3) Hàn Quốc, (4) Nhật Bản, (5) Hồng Kông.

Phân tích cơ cấu đầu tư theo ngành nghề (Năm 2025)

Ngành nghềTỷ trọngĐặc điểm chiến lược
Chế biến – Chế tạo54,7%Tập trung sản xuất công nghệ cao, linh kiện điện tử.
Bất động sản18,5%Chuyển dịch sang bất động sản công nghiệp và logistics xanh.
Các ngành còn lại26,8%Bán buôn, bán lẻ và Khoa học công nghệ.

💡 Insight cốt lõi: Ngành Chế biến – Chế tạo chiếm ưu thế tuyệt đối vì Việt Nam đã xác lập vị thế là một mắt xích cung ứng sản xuất thực thể không thể thay thế. Dòng vốn FDI 2026 đang dịch chuyển từ “thâm dụng lao động” sang “thâm dụng công nghệ và tuân thủ ESG”.

4. Khung Pháp Lý & Hình Thức Đầu Tư Theo Luật Mới

Nhà đầu tư cần đặc biệt lưu ý về thứ tự thực hiện thủ tục và các mốc thời gian hiệu lực của văn bản pháp luật mới nhất.

  • Nguồn luật và Hiệu lực:
    • Luật Đầu tư 2025.
    • Nghị định 96/2026/NĐ-CP (Có hiệu lực từ 31/03/2026): Hướng dẫn chi tiết thi hành Luật Đầu tư.
    • Nghị định 103/2026/NĐ-CP (Có hiệu lực từ 31/03/2026): Quy định về đầu tư ra nước ngoài.
  • Lưu ý quan trọng về trình tự (Điều 26 Luật Đầu tư 2025): Nhà đầu tư nước ngoài phải thực hiện thủ tục đăng ký đầu tư (cấp IRC) trước khi thực hiện các thủ tục thành lập tổ chức kinh tế hoặc triển khai dự án.
  • 5 Hình thức đầu tư phổ biến:
    1. Thành lập tổ chức kinh tế (100% vốn nước ngoài hoặc liên doanh).
    2. Góp vốn, mua cổ phần, mua phần vốn góp vào doanh nghiệp hiện hữu.
    3. Thực hiện dự án đầu tư (thông qua đấu thầu lựa chọn nhà đầu tư).
    4. Đầu tư theo hợp đồng hợp tác kinh doanh (BCC).
    5. Đầu tư theo phương thức đối tác công tư (PPP).

5. Hệ Thống Ưu Đãi & Hỗ Trợ Đầu Tư – “Phần Thưởng” Cho Sự Tuân Thủ

Khung pháp lý 2026 không chỉ cung cấp “Ưu đãi” (giảm nghĩa vụ) mà còn tăng cường “Hỗ trợ” (tạo điều kiện thực thi).

Nhóm đối tượng hưởng ưu đãi (Điều 15 Luật Đầu tư 2025)

  • Ngành nghề: Công nghệ cao, công nghiệp hỗ trợ, năng lượng tái tạo, dự án đổi mới sáng tạo.
  • Địa bàn: Khu vực có điều kiện kinh tế khó khăn hoặc các khu công nghiệp, khu kinh tế.
  • Quy mô: Dự án có tổng vốn đầu tư từ 6.000 tỷ đồng trở lên (với điều kiện giải ngân cụ thể).

Bảng tra cứu Ưu đãi & Hỗ trợ đầu tư

Loại hìnhNội dung chi tiết cập nhật 2026
Thuế TNDNÁp dụng thuế suất thấp hơn mức thông thường (10-15%); miễn, giảm thuế có thời hạn.
Thuế Nhập khẩuMiễn thuế đối với hàng hóa tạo tài sản cố định; nguyên liệu sản xuất trong thời hạn quy định.
Đất đaiMiễn, giảm tiền sử dụng đất, tiền thuê đất; hỗ trợ tiếp cận mặt bằng sạch.
8 Trụ cột Hỗ trợPhát triển hạ tầng; đào tạo nhân lực; tín dụng; khoa học công nghệ; chuyển giao công nghệ; phát triển thị trường; chuyển đổi xanh/giảm phát thải; chuyển đổi số.

Quy trình 3 bước hưởng ưu đãi:

  1. Xác định: Đối chiếu dự án với danh mục ngành nghề/địa bàn tại Luật Đầu tư 2025.
  2. Đăng ký: Thực hiện ghi nhận ưu đãi trực tiếp trên IRC hoặc đăng ký tại cơ quan Thuế/Hải quan.
  3. Thực thi: Doanh nghiệp tự xác định và hưởng ưu đãi khi đáp ứng đủ các điều kiện thực tế theo kiểm tra của cơ quan chuyên trách.

6. Tầm Nhìn Chiến Lược Đến 2026

Bối cảnh kinh tế đối ngoại của Việt Nam năm 2026 đang đặt ra những yêu cầu khắt khe hơn về tính minh bạch và bền vững. Việc hiểu rõ luật pháp không chỉ giúp giảm thiểu rủi ro mà còn là chìa khóa để tối ưu hóa lợi ích từ các cam kết quốc tế.

Lời khuyên chiến lược dành cho nhà tư vấn và nhà đầu tư:

  • Xác định quốc tịch: Luôn nghiên cứu kỹ quốc tịch nhà đầu tư để đối chiếu FTA tương ứng, từ đó khai thác tối đa các điều kiện tiếp cận thị trường đặc thù và ưu đãi thuế quan.
  • Ưu tiên ESG: FDI đang dịch chuyển mạnh mẽ sang sản xuất xanh. Các dự án có lộ trình giảm phát thải rõ ràng sẽ nhận được sự hỗ trợ tối đa từ Chính phủ theo khung pháp lý mới.
  • Tuân thủ quy trình: Đặc biệt lưu ý trình tự “Cấp phép đầu tư trước – Thành lập doanh nghiệp sau” để tránh các rủi ro pháp lý về tư cách pháp nhân.

Với vị thế là trung tâm sản xuất mới của khu vực và mạng lưới FTA dày đặc, Việt Nam đang mở ra kỷ nguyên đầu tư chất lượng cao, nơi sự hiểu biết về “luật chơi” toàn cầu chính là lợi thế cạnh tranh lớn nhất.