SỰ CHUYỂN DỊCH CƠ SỞ PHÁP LÝ THUẾ QUAN HOA KỲ VÀ THÁCH THỨC HIẾN ĐỊNH

1. Sự trỗi dậy của Thuế quan Đối ứng và Triết lý Bảo hộ mới

Sự kiện ngày 2/4/2025, được chính quyền Trump 2.0 định danh là “Ngày Giải phóng” (Liberation Day), đã đánh dấu một cuộc đứt gãy mang tính hệ thống trong chính sách đối ngoại Hoa Kỳ. Đây không chỉ đơn thuần là việc điều chỉnh thuế suất, mà là sự đảo ngược triệt để triết lý thương mại tự do đa phương hậu Thế chiến II sang chủ nghĩa bảo hộ đơn phương cực đoan.

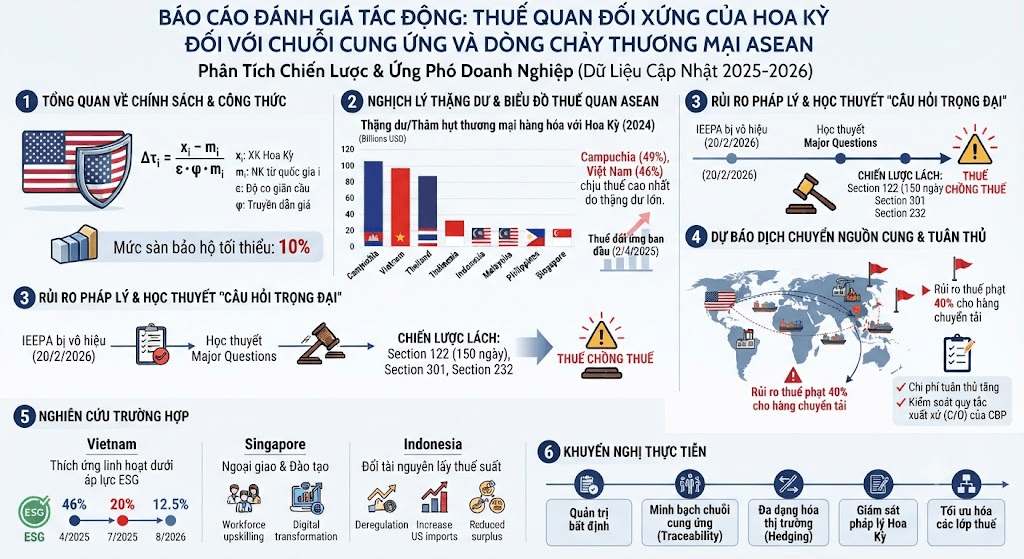
Khái niệm “Thuế đối ứng” (Reciprocal Tariff) theo quan điểm hiện tại đã bóp nghẹt tinh thần nguyên bản của Đạo luật Hiệp định Thương mại Đối ứng 1934. Trong khi đạo luật năm 1934 là công cụ để Tổng thống đàm phán cắt giảm thuế quan trên cơ sở “có đi có lại”, chính sách hiện nay lại sử dụng danh nghĩa “đối ứng” như một vũ khí để áp đặt bổ sung các rào cản thuế quan đơn phương. USTR đã cụ thể hóa chiến lược này bằng công thức toán học nhằm triệt tiêu thâm hụt thương mại
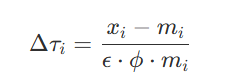
Trong đó: x_i là kim ngạch xuất khẩu của Hoa Kỳ sang quốc gia i; m_i là kim ngạch nhập khẩu từ quốc gia i; \epsilon là độ co giãn của cầu; \phi là mức độ truyền dẫn thuế quan.

Công thức này tạo ra một nghịch lý pháp lý và kinh tế: các nền kinh tế thâm dụng lao động, phụ thuộc vào xuất khẩu lại chịu mức thuế cao nhất, trong khi quốc gia mà Hoa Kỳ có thặng dư thương mại lại nhận mức ưu đãi tương đối:

Quốc giaVị thế thương mại hàng hóa của Mỹ (2024)Thuế đối ứng (2/4/2025)
SingaporeThặng dư 2,8 tỷ USD10%
PhilippinesThâm hụt (4,9 tỷ USD)17%
IndonesiaThâm hụt (17,9 tỷ USD)32%
Việt NamThâm hụt (123,5 tỷ USD)46%
CampuchiaThâm hụt (12,3 tỷ USD)49%

Sự áp đặt dựa trên số liệu thâm hụt hàng hóa thuần túy đã phớt lờ vị thế thặng dư dịch vụ khổng lồ của Hoa Kỳ, buộc các đối tác phải tìm kiếm các biện pháp phòng vệ pháp lý tại chính hệ thống tư pháp nội địa Mỹ.

2. Sự sụp đổ của “Lớp giáp” IEEPA: Phán quyết của Tòa án Tối cao và Rủi ro Hiến định

Tính hợp hiến của hành động hành pháp là nền tảng duy nhất giúp duy trì các chính sách kinh tế khẩn cấp. Việc lạm dụng Đạo luật Quyền hạn Kinh tế Khẩn cấp Quốc tế (IEEPA) làm “tấm séc khống” để đánh thuế đã dẫn đến một cuộc khủng hoảng hiến định được giải quyết vào ngày 20/2/2026.

Trong phán quyết hợp nhất Learning Resources, Inc. v. Trump và Trump v. V.O.S. Selections, Inc., Tòa án Tối cao Hoa Kỳ (SCOTUS) đã vô hiệu hóa quyền áp thuế theo IEEPA. Chánh án John G. Roberts Jr. đã áp dụng Học thuyết “Câu hỏi Trọng đại” (Major Questions Doctrine), khẳng định rằng khi một cơ quan hành pháp thực thi quyền lực có tác động kinh tế sâu rộng, họ phải có sự ủy quyền minh thị từ Quốc hội.

Các phân tích pháp lý then chốt:

  • Phân định Thẩm quyền: Theo Điều I, Mục 8 Hiến pháp Hoa Kỳ (Commerce Clause and Taxing Power), quyền lập thuế quan thuộc về Quốc hội. Quyền “điều chỉnh” (regulate) thương mại trong IEEPA không bao hàm quyền “đánh thuế” (taxing power).
  • Hệ quả Pháp lý: Thuế quan áp theo IEEPA bị tuyên bố vô hiệu ngay từ thời điểm ban hành (void ab initio). Cơ quan Hải quan và Bảo vệ Biên giới (CBP) đối mặt với gánh nặng hoàn trả khoảng 166 tỷ USD tiền thuế đã thu trái phép.

Phán quyết này đã chấm dứt kỷ nguyên sử dụng IEEPA như một công cụ thương mại tùy ý, buộc chính quyền phải chuyển dịch sang các điều khoản chuyên biệt hơn nhưng cũng nhiều giới hạn hơn.

3. Chiến lược Duy trì mục tiêu Bảo hộ: Sự chuyển dịch sang các Điều khoản 122 và 301

Hệ thống pháp luật nội địa Hoa Kỳ sở hữu tính “linh hoạt trong áp chế” khi cung cấp nhiều lớp thẩm quyền chồng lấn. Ngay khi IEEPA sụp đổ, chính quyền đã thực hiện bước đi “xoay trục pháp lý” để bảo vệ mục tiêu bảo hộ.

Đầu tiên, chính quyền kích hoạt Điều 122 (Section 122) về cán cân thanh toán. Tuy nhiên, CIT vào tháng 5/2026 đã giới hạn thẩm quyền này vì nó vi phạm trần thuế bổ sung 15% và thời hạn 150 ngày. Đáng chú ý nhất là sự trỗi dậy của “vũ khí” Điều 301 (Section 301) vào ngày 24/7/2026. USTR đã thực hiện một bước đi mang tính chiến thuật: thay vì viện dẫn thâm hụt thương mại (vốn dễ bị bác bỏ về hiến định), họ sử dụng cái cớ “Lao động cưỡng bức” (Forced Labor) đối với 60 nền kinh tế để áp thuế 10-12,5%. Đây là sự chuyển dịch từ lập luận kinh tế sang tiêu chuẩn xã hội nhằm né tránh các phán quyết của Tòa tối cao.

Bản đồ thẩm quyền pháp lý (Tính đến tháng 8/2026):

Cơ sở pháp lýMục đích viện dẫnGiới hạn quyền hạnTrạng thái (Tháng 8/2026)
IEEPAKhẩn cấp quốc gia (Thâm hụt)Không được đánh thuếBị vô hiệu hóa hoàn toàn
Section 122Cán cân thanh toánTrần 15%, tối đa 150 ngàyHết hạn / Đang phúc thẩm
Section 301Đáp trả lao động cưỡng bứcTheo điều tra của USTRĐang áp dụng (10 – 12,5%)
Section 232An ninh quốc gia (Kim loại)Quyền tùy ý Tổng thống50% kim loại, 25% phái sinh

4. Tác động đa tầng đối với ASEAN và Việt Nam: Từ Rủi ro Thuế quan đến Thuế “Chuyển tải”

Các quốc gia ASEAN, đặc biệt là Việt Nam, đã trở thành “phòng thí nghiệm” cho sự bất định của chính sách Hoa Kỳ. Biến động thuế quan của Việt Nam trong 18 tháng qua là một cú sốc về quản trị: từ mức đe dọa 46% (IEEPA), xuống 10% (tạm hoãn), lên 20% (thỏa thuận sơ bộ tháng 7/2025), về mức sàn 10% (Section 122) và hiện ổn định ở mức 12,5% (Section 301).

Rủi ro lớn nhất hiện nay không nằm ở thuế suất cơ bản mà ở thuế phạt 40% đối với hàng “chuyển tải” (transshipment). Đây là một cuộc xung đột pháp lý trực diện:

  • CBP’s Determination: Hoa Kỳ đơn phương xác định nguồn gốc dựa trên dòng chảy nguyên liệu (nhắm vào đầu vào từ Trung Quốc).
  • Substantial Transformation: Xung đột với quy tắc “Chuyển đổi cơ bản” truyền thống của WTO và Luật Quốc tế. Các ngành dệt may và điện tử Việt Nam đang rơi vào “bẫy quy trình” khi không thể chứng minh sự thay đổi bản chất hàng hóa theo tiêu chuẩn mới của Mỹ.

Trước áp lực này, ASEAN đã thực hiện “Chiến lược phòng ngừa rủi ro” (Hedging Strategy). Khối thống nhất “không trả đũa” để tránh leo thang, đồng thời đẩy mạnh RCEP, CPTPP và đàm phán với BRICS. Thủ tướng Singapore Lawrence Wong đã gửi đi một thông điệp ngoại giao mạnh mẽ: các biện pháp bảo hộ này “không phải là hành động mà một người bạn nên làm với nhau” (not actions one does to a friend), đồng thời kêu gọi cải cách nội địa để thích ứng.

5. Quản trị rủi ro trong kỷ nguyên Bất định Pháp lý

Sự chuyển dịch cơ sở pháp lý từ IEEPA sang Section 301 cho thấy ranh giới hiến định Hoa Kỳ vẫn tồn tại nhưng không ngăn cản được xu hướng bảo hộ. Doanh nghiệp cần hiểu rằng tính bất định giờ đây là một loại chi phí cố định.

3 Nguyên tắc Quản trị cốt lõi:

  1. Chủ quyền Hiến định: Quyền lập thuế quan tối hậu thuộc về Quốc hội (Điều I, Mục 8). Mọi chính sách hành pháp đơn phương đều có khả năng bị đảo ngược ab initio bởi tòa án nội địa Mỹ.
  2. Tính bất định là một loại rủi ro độc lập: Việc mức thuế thay đổi 5 lần trong 18 tháng chứng minh không có thỏa thuận nào là vĩnh viễn trong kỷ nguyên hiện tại.
  3. Minh bạch chuỗi cung ứng là sống còn: Để đối phó với thuế “chuyển tải” 40%, tính truy xuất nguồn gốc (traceability) phải được đặt lên hàng đầu để bảo vệ tiêu chuẩn “Chuyển đổi cơ bản”.

Khuyến nghị chiến lược: Doanh nghiệp và các nhà hoạch định chính sách cần thiết lập cơ chế giám sát pháp lý tuần (weekly monitoring) đối với các thông báo từ USTR và CBP. Việc thích ứng với các tiêu chuẩn lao động (Section 301) và quy tắc xuất xứ nghiêm ngặt hiện nay quan trọng hơn việc dự báo mức thuế suất đơn thuần. Trong bối cảnh các vụ kiện về Section 122 và Section 301 vẫn đang diễn tiến, sự sẵn sàng pháp lý là yếu tố quyết định khả năng duy trì thặng dư tại thị trường Hoa Kỳ.
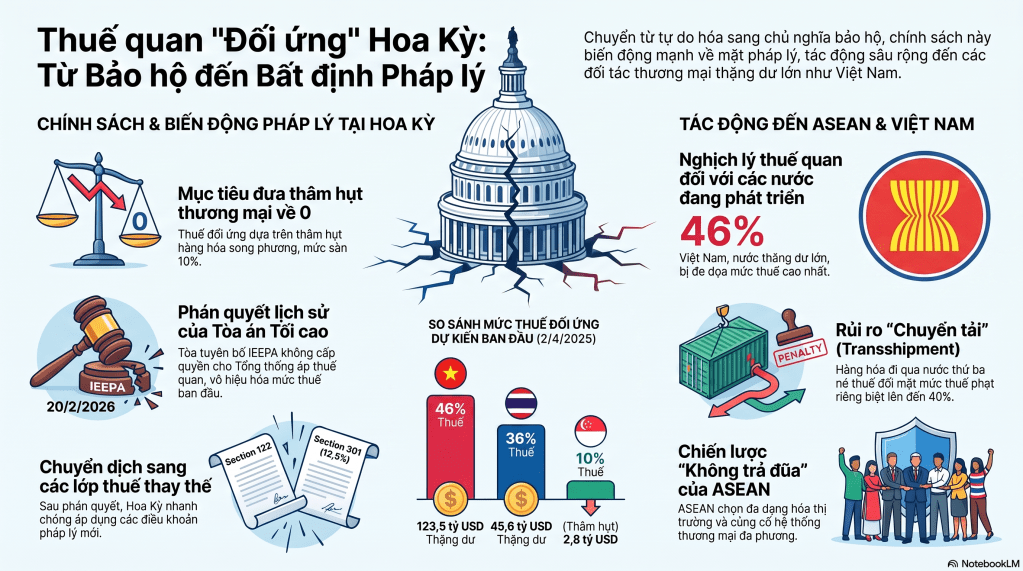
Báo cáo Đánh giá Tác động: Thuế quan Đối ứng của Hoa Kỳ đối với Chuỗi cung ứng và Dòng chảy Thương mại ASEAN

Trong bối cảnh địa chính trị toàn cầu đang tái định hình, sự kiện ngày 2/4/2025 — “Ngày Giải phóng” (Liberation Day) — đã đánh dấu một chương mới đầy biến động: Hoa Kỳ chính thức từ bỏ trật tự thương mại dựa trên luật lệ của WTO để chuyển sang chủ nghĩa bảo hộ đơn phương. Dưới góc độ quản trị chiến lược, đây là sự đảo ngược hoàn toàn so với tinh thần của Đạo luật Hiệp định Thương mại Đối ứng 1934. Thay vì đàm phán để cắt giảm thuế quan song phương, chính quyền Hoa Kỳ hiện đại sử dụng “Thuế đối ứng” (US Reciprocal Tariff) như một vũ khí hành chính để tái lập cân bằng thương mại theo ý chí chủ quan, biến thặng dư của các đối tác thành một “bản án” tài chính trực tiếp.

1. Tổng quan về Chính sách Thuế đối ứng của Trump 2.0

Sự dịch chuyển từ tự do hóa thương mại sang chủ nghĩa bảo hộ được cụ thể hóa bằng một công thức toán học mà Văn phòng Đại diện Thương mại Hoa Kỳ (USTR) sử dụng làm “kim chỉ nam” cho mọi quyết định áp thuế:
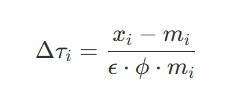
Trong đó: x_i là xuất khẩu của Hoa Kỳ; m_i là nhập khẩu từ quốc gia i; \epsilon là độ co giãn cầu và \phi là mức độ truyền dẫn giá.

Về bản chất, công thức này quy giản mức thuế suất thành một hàm số của thâm hụt thương mại hàng hóa song phương, với mức sàn bảo hộ tối thiểu là 10%. Việc loại bỏ hoàn toàn thương mại dịch vụ — lĩnh vực mà Hoa Kỳ luôn thặng dư lớn — ra khỏi phép tính là một bước đi có chủ đích nhằm phóng đại mức độ mất cân đối thực tế. Kết quả là, thặng dư thương mại hàng hóa không còn là thành tựu kinh tế mà đã trở thành chỉ dấu rủi ro, đẩy từng quốc gia ASEAN vào những quỹ đạo thuế suất khắc nghiệt khác nhau.

2. Phân tích Nghịch lý Thặng dư: Từ Số liệu Thống kê đến Rủi ro Áp thuế

Trong kỷ nguyên mới, các nền kinh tế ASEAN với vị thế “công xưởng” lắp ráp và cấu trúc thâm dụng lao động đang phải đối mặt với một nghịch lý chiến lược: Càng thành công trong việc xuất khẩu hàng hóa sang Hoa Kỳ, rào cản thuế quan đối mặt càng lớn.

Bảng so sánh Thặng dư và Thuế đối ứng ban đầu (Dữ liệu 2024 & Áp dụng 2/4/2025):

Quốc giaThặng dư/Thâm hụt hàng hóa của Hoa Kỳ (2024)Thuế đối ứng (Ban đầu 2/4/2025)
Singapore2,8 tỷ USD (Thặng dư cho Hoa Kỳ)10% (Mức sàn)
Philippines(4,9 tỷ USD)17%
Malaysia(24,8 tỷ USD)24%
Indonesia(17,9 tỷ USD)32%
Thái Lan(45,6 tỷ USD)36%
Việt Nam(123,5 tỷ USD)46%
Campuchia(12,3 tỷ USD)49%

Đánh giá “So What?”: Dữ liệu cho thấy tính phi lý khi các quốc gia đang phát triển như Campuchia và Việt Nam bị áp mức thuế cao nhất (46% – 49%). Điều này không dựa trên các hành vi thương mại bất công thực tế mà đánh trực tiếp vào lợi thế so sánh tự nhiên. Đối với một Giám đốc Chuỗi cung ứng (CSO), điều này có nghĩa là biên lợi nhuận ròng (Net Margin) của các ngành hàng dệt may, giày dép và điện tử sẽ bị xói mòn ngay lập tức, buộc phải tái thẩm định tính bền vững của các cơ sở sản xuất tại các quốc gia này.

3. Biến động Pháp lý và Học thuyết “Câu hỏi Trọng đại”

Dưới góc độ quản trị rủi ro, sự sụp đổ của khung pháp lý IEEPA và sự trỗi dậy của các Section thay thế đã tạo ra một kịch bản “thuế chồng thuế”, khiến việc lập kế hoạch ngân sách dài hạn trở nên bất khả thi.

  • Vụ kiện Learning Resources, Inc. v. Trump: Phán quyết của Tòa án Tối cao Hoa Kỳ (20/2/2026) tuyên bố IEEPA không cấp quyền cho Tổng thống áp thuế quan, do vi phạm Điều I Hiến pháp (quyền lập thuế thuộc về Quốc hội).
  • Học thuyết “Câu hỏi Trọng đại” (Major Questions Doctrine): Tòa án khẳng định các chính sách có tác động kinh tế khổng lồ phải có sự ủy quyền minh thị từ Quốc hội.
  • Chiến lược “lách” pháp lý: Để duy trì mục tiêu bảo hộ, chính quyền đã dịch chuyển sang:
    • Section 122: Áp thuế cán cân thanh toán, nhưng chỉ có hiệu lực tối đa 150 ngày. Giới hạn thời gian này tạo ra một “hố đen” về tính dự báo cho các doanh nghiệp.
    • Section 301 & Section 232: Được sử dụng làm lớp thuế bổ trợ để duy trì mức bảo hộ sau khi IEEPA bị vô hiệu.

Sự bất định này không chỉ là vấn đề pháp lý mà là rào cản thực thi (execution risk), nơi doanh nghiệp phải đối diện với sự thay đổi thuế suất đột ngột mỗi 5 tháng theo chu kỳ của Section 122.

4. Dự báo Sự dịch chuyển Nguồn cung và Hệ quả đối với Chuỗi cung ứng

Cơ chế dịch chuyển thương mại (trade diversion) đang biến đổi từ việc tìm kiếm hiệu quả chi phí sang việc “trốn chạy” rào cản thuế. Tuy nhiên, rủi ro lớn nhất nằm ở mức thuế phạt 40% đối với hàng “chuyển tải” (transshipment) qua Việt Nam.

Đối với nhà tư vấn chiến lược, cần nhận diện 3 rủi ro cốt lõi:

  1. Tính bất định của thuế suất: Mức thuế không còn là biến số tĩnh mà biến đổi theo quyết định hành chính đơn phương (thay đổi 4-5 lần trong 18 tháng).
  2. Chi phí tuân thủ và Quy tắc xuất xứ: Áp lực từ CBP (Hải quan Hoa Kỳ) về định nghĩa “chuyển đổi cơ bản” (substantial transformation) ngày càng khắt khe. Việc có chứng nhận xuất xứ (C/O) địa phương không còn là “lá bùa” an toàn nếu chuỗi cung ứng vẫn phụ thuộc sâu vào nguyên liệu Trung Quốc.
  3. Áp lực lạm phát truyền dẫn: Gánh nặng thuế gần như được truyền dẫn hoàn toàn vào giá bán lẻ tại Hoa Kỳ, làm suy giảm sức mua và tạo áp lực ngược lại lên sản lượng của nhà máy tại ASEAN.

5. Nghiên cứu Trường hợp: Việt Nam, Singapore và Indonesia

Việt Nam: Thích ứng linh hoạt dưới áp lực ESG

Việt Nam là tâm điểm của sự biến động với lộ trình thuế suất phức tạp:

  • 4/2025: 46% (Thuế đối ứng IEEPA).
  • 7/2025: Giảm xuống 20% kèm điều kiện thuế phạt 40% cho hàng chuyển tải.
  • 8/2026: Ổn định ở mức 12,5% theo Section 301.

Lưu ý chiến lược: Việc áp thuế Section 301 vào tháng 7/2026 dựa trên cuộc điều tra về “lao động cưỡng bức” (forced labor) đối với 60 nền kinh tế. Đây là một rủi ro ESG cực lớn, đe dọa trực tiếp đến danh tiếng của các tập đoàn đa quốc gia và yêu cầu sự minh bạch tuyệt đối trong hồ sơ nhân dụng.

Singapore: Ngoại giao và Đào tạo

Quốc gia này chọn cách tiếp cận đa tầng: một mặt bày tỏ thất vọng ngoại giao (“đây không phải hành động của bạn bè”), mặt khác thành lập tổ công tác quốc gia tập trung vào đào tạo lại lao động và chuyển đổi số để giảm phụ thuộc vào các luồng thương mại truyền thống bị phân mảnh.

Indonesia: “Đổi tài nguyên lấy thuế suất”

Indonesia thực hiện chiến lược bãi bỏ quy định (deregulation) và chủ động gia tăng nhập khẩu LPG, dầu thô từ Hoa Kỳ. Mục tiêu cốt lõi là chủ động làm giảm thặng dư thương mại hàng hóa để đàm phán hạ mức thuế đối ứng từ 32% xuống thấp hơn, một mô hình thích ứng thực dụng và hiệu quả.

6. Khuyến nghị Thực tiễn cho các Nhà Tư vấn và Doanh nghiệp

Trong môi trường thương mại “hành chính và đơn phương”, quản trị rủi ro chủ động phải dựa trên 5 nguyên tắc:

  1. Quản trị tính bất định: Coi thay đổi thuế suất là một biến số cố định (fixed variable). Mọi kế hoạch kinh doanh phải được kiểm tra sức chịu tải (stress-test) với các kịch bản thuế suất từ 10% đến 40%.
  2. Minh bạch chuỗi cung ứng (Traceability): Xây dựng hồ sơ quy tắc xuất xứ chặt chẽ đến từng khâu nguyên liệu đầu vào. Cần lưu ý: C/O nội địa có thể bị CBP bác bỏ nếu không chứng minh được sự “chuyển đổi cơ bản” thực chất.
  3. Chiến lược phòng ngừa rủi ro (Hedging): Đa dạng hóa thị trường thông qua RCEP, CPTPP để giảm tỷ trọng phụ thuộc vào Hoa Kỳ. Tận dụng nội khối ASEAN như một vùng đệm sản xuất.
  4. Giám sát thực thi pháp lý nội địa Hoa Kỳ: Cử chuyên gia hoặc thuê tư vấn giám sát chặt chẽ các vụ tranh tụng tại CIT và Tòa Phúc thẩm Liên bang để dự báo các thay đổi về mức thuế thực tế.
  5. Tối ưu hóa các lớp thuế bổ sung: Phân biệt rõ thuế Section 232 (an ninh), 301 (lao động/bất công), và 122 (cán cân thanh toán) để tính toán chi phí biên chính xác cho từng dòng sản phẩm.

Thế giới không nhất thiết phải theo con đường bảo hộ của Hoa Kỳ. Sự thích ứng linh hoạt, minh bạch hóa nguồn gốc và chủ động điều chỉnh cán cân thương mại (như mô hình Indonesia) chính là chìa khóa để các doanh nghiệp ASEAN vượt qua cơn bão thuế quan đối ứng.
Tư vấn CSRD & Xây dựng Báo cáo Phát triển Bền vững theo Chuẩn ESRS – Cập nhật Omnibus I 2026

Cập nhật: Tháng 8/2026 | Thời gian đọc: ~10 phút

Chỉ thị Báo cáo Bền vững Doanh nghiệp của Liên minh Châu Âu (CSRD – Corporate Sustainability Reporting Directive) vừa trải qua đợt sửa đổi lớn nhất kể từ khi ban hành, thông qua Chỉ thị Omnibus I (EU) 2026/470 có hiệu lực từ tháng 3/2026. Với doanh nghiệp Việt Nam đang hoặc dự định mở rộng quan hệ thương mại, đầu tư với đối tác EU, việc hiểu đúng phạm vi áp dụng mới và chủ động chuẩn bị năng lực báo cáo ESG là yếu tố quyết định năng lực cạnh tranh trong giai đoạn 2026–2028.

1. CSRD là gì?

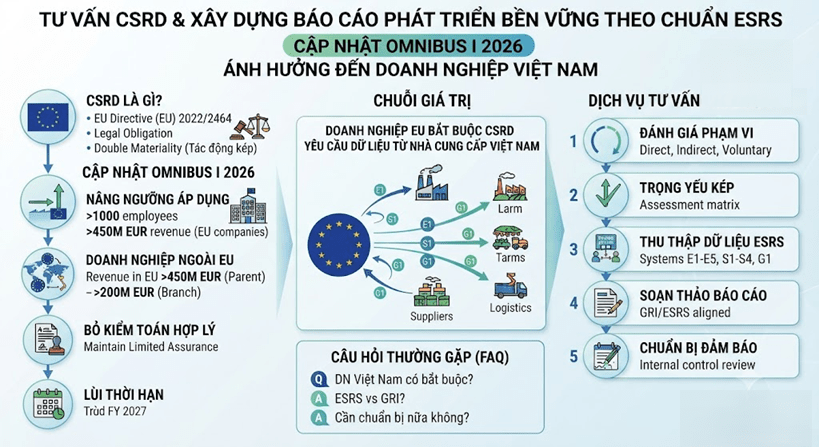
CSRD (Directive (EU) 2022/2464) yêu cầu các doanh nghiệp thuộc phạm vi điều chỉnh công bố thông tin ESG chi tiết theo Bộ Tiêu chuẩn Báo cáo Bền vững Châu Âu (ESRS – European Sustainability Reporting Standards), dựa trên nguyên tắc trọng yếu kép (double materiality): đánh giá đồng thời (i) tác động của doanh nghiệp đến con người và môi trường, và (ii) tác động ngược lại của các vấn đề bền vững đến tình hình tài chính doanh nghiệp.

Khác với các báo cáo ESG tự nguyện trước đây, CSRD là nghĩa vụ pháp lý với chế tài xử phạt, yêu cầu dữ liệu có thể kiểm chứng (assurance) và cấu trúc báo cáo theo định dạng điện tử thống nhất (ESEF).

2. Cập nhật quan trọng: Chỉ thị Omnibus I (EU) 2026/470

Sau quá trình đàm phán kéo dài từ đề xuất tháng 2/2025, Nghị viện Châu Âu thông qua ngày 16/12/2025 và Hội đồng EU chính thức thông qua ngày 24/02/2026. Chỉ thị được công bố trên Công báo EU ngày 26/02/2026, có hiệu lực từ 18/03/2026. Các thay đổi trọng yếu:

  • Nâng ngưỡng phạm vi áp dụng: doanh nghiệp EU phải có trên 1.000 lao động VÀ trên 450 triệu EUR doanh thu thuần hằng năm mới thuộc diện bắt buộc – thu hẹp đáng kể số lượng doanh nghiệp Wave 2 & Wave 3.
  • Doanh nghiệp ngoài EU: ngưỡng áp dụng là doanh thu tại EU trên 450 triệu EUR (công ty mẹ) hoặc trên 200 triệu EUR (chi nhánh/công ty con tại EU).
  • Bỏ yêu cầu đảm bảo hợp lý (reasonable assurance) bắt buộc, duy trì mức đảm bảo có giới hạn (limited assurance) — giảm chi phí kiểm toán.
  • Loại bỏ tiêu chuẩn ESRS theo ngành (sector-specific standards) khỏi lộ trình bắt buộc.
  • Mở rộng quyền từ chối cung cấp thông tin nhạy cảm cho doanh nghiệp báo cáo.
  • Lùi thời hạn áp dụng lần đầu cho các doanh nghiệp thuộc diện mở rộng sang năm tài chính bắt đầu từ hoặc sau 01/01/2027.

3. Ảnh hưởng gián tiếp đến doanh nghiệp Việt Nam

Dù phần lớn doanh nghiệp Việt Nam không trực tiếp thuộc phạm vi CSRD, tác động gián tiếp là rất lớn thông qua yêu cầu báo cáo chuỗi giá trị (value chain reporting):

  • Doanh nghiệp EU thuộc phạm vi CSRD phải thu thập dữ liệu ESG từ nhà cung cấp trong chuỗi giá trị, bao gồm nhà cung cấp tại Việt Nam.
  • Sau Omnibus I, nghĩa vụ cung cấp thông tin từ doanh nghiệp ngoài phạm vi (dưới 1.000 lao động) được giới hạn ở “tiêu chuẩn tự nguyện” (voluntary standards, dự kiến ban hành trước 19/07/2026) — giúp giảm áp lực nhưng không loại bỏ hoàn toàn yêu cầu cung cấp dữ liệu.
  • Doanh nghiệp Việt Nam có công ty mẹ hoặc chi nhánh tại EU vượt ngưỡng doanh thu quy định vẫn có thể trực tiếp thuộc phạm vi CSRD.

4. Dịch vụ tư vấn CSRD & xây dựng báo cáo ESRS

4.1. Đánh giá phạm vi áp dụng

Xác định chính xác doanh nghiệp có thuộc phạm vi CSRD trực tiếp, gián tiếp (qua chuỗi giá trị), hay chỉ cần chuẩn bị dữ liệu ở mức tối thiểu theo tiêu chuẩn tự nguyện.

4.2. Đánh giá trọng yếu kép (Double Materiality Assessment)

Thực hiện đánh giá bài bản theo hướng dẫn GRI 3 và ESRS 1, xác định các chủ đề ESG trọng yếu nhất với hoạt động và ngành nghề của doanh nghiệp.

4.3. Xây dựng hệ thống thu thập dữ liệu ESRS

Thiết lập quy trình thu thập dữ liệu theo cấu trúc ESRS (Môi trường E1–E5, Xã hội S1–S4, Quản trị G1), tích hợp với hệ thống quản lý hiện có (ISO 14001, ISO 45001…).

4.4. Soạn thảo báo cáo bền vững chuẩn quốc tế

Xây dựng báo cáo phát triển bền vững tham chiếu ESRS/GRI, đáp ứng đồng thời yêu cầu của đối tác EU và kỳ vọng nhà đầu tư toàn cầu.

4.5. Hỗ trợ chuẩn bị cho đảm bảo (assurance)

Chuẩn bị hồ sơ, quy trình kiểm soát nội bộ sẵn sàng cho đánh giá đảm bảo có giới hạn bởi kiểm toán viên độc lập.

5. Câu hỏi thường gặp (FAQ)

Doanh nghiệp Việt Nam có bắt buộc phải báo cáo theo CSRD không? Phần lớn doanh nghiệp Việt Nam không trực tiếp thuộc phạm vi bắt buộc, trừ khi có công ty mẹ/chi nhánh tại EU vượt ngưỡng quy định. Tuy nhiên, nhiều doanh nghiệp sẽ được yêu cầu cung cấp dữ liệu ESG gián tiếp qua chuỗi cung ứng.

ESRS và GRI khác nhau như thế nào? ESRS là bộ tiêu chuẩn báo cáo bắt buộc theo pháp luật EU (gắn với CSRD), trong khi GRI là khung báo cáo tự nguyện được công nhận toàn cầu. Hai bộ tiêu chuẩn có mức độ tương thích cao và ngày càng được ánh xạ chéo, giúp doanh nghiệp có thể sử dụng chung một hệ thống dữ liệu.

Sau Omnibus I, doanh nghiệp có cần chuẩn bị CSRD nữa không? Có. Omnibus I thu hẹp phạm vi bắt buộc và giảm gánh nặng hành chính, nhưng không loại bỏ xu hướng minh bạch hóa dữ liệu ESG toàn cầu. Doanh nghiệp chủ động chuẩn bị sớm sẽ có lợi thế cạnh tranh rõ rệt so với đối thủ bị động.

Thời gian hoàn thành một báo cáo CSRD/ESRS đầy đủ là bao lâu? Tùy quy mô và mức độ sẵn sàng dữ liệu, một chu trình đầy đủ (đánh giá trọng yếu – thu thập dữ liệu – soạn thảo báo cáo) thường kéo dài 4–8 tháng.

6. Liên hệ tư vấn CSRD cho doanh nghiệp

ISC Global cùng đối tác Duc Luong Services và STC VN (Staunchly Vietnam) đồng hành cùng doanh nghiệp trong việc đánh giá phạm vi, xây dựng hệ thống dữ liệu và soạn thảo báo cáo phát triển bền vững đạt chuẩn quốc tế.


ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn

Tận dụng Ưu đãi Thuế quan FTA: Vì sao Quy tắc Xuất xứ Là “Chìa khóa” Doanh nghiệp Không Thể Bỏ qua?

Rất nhiều doanh nghiệp Việt Nam vẫn đang xuất khẩu hoặc nhập khẩu hàng hóa mà không hề biết rằng mình đang trả thừa thuế — chỉ vì chưa khai thác đúng cách các Hiệp định Thương mại Tự do (FTA) mà Việt Nam đã ký kết. Ở chiều ngược lại, không ít doanh nghiệp bị truy thu thuế, thậm chí bị xử phạt vì khai man xuất xứ hoặc áp dụng sai tiêu chí xuất xứ khi xin hưởng ưu đãi. Gốc rễ của cả hai vấn đề này đều nằm ở một khái niệm pháp lý duy nhất: Quy tắc xuất xứ (Rules of Origin).

Duc Luong Services — đối tác tư vấn đồng hành cùng doanh nghiệp Việt Nam trong lĩnh vực chứng nhận và tuân thủ thương mại quốc tế — cung cấp dịch vụ tư vấn chuyên sâu giúp doanh nghiệp xác định đúng, chứng minh đủ và khai thác trọn vẹn quyền lợi thuế quan từ mạng lưới FTA mà Việt Nam đang tham gia.

Quy tắc xuất xứ là gì và tại sao lại quan trọng đến vậy?

Về bản chất pháp lý, quy tắc xuất xứ là hệ thống quy định dùng để xác định “quốc tịch kinh tế” của một sản phẩm — tức xác định hàng hóa đó có thực sự được sản xuất, chế biến đủ mức tại quốc gia thành viên FTA hay không. Đây chính là cơ chế để ngăn chặn tình trạng hàng hóa từ nước thứ ba “mượn đường” một quốc gia thành viên FTA để hưởng thuế suất 0% một cách bất hợp pháp (gian lận xuất xứ, chuyển tải bất hợp pháp).

Không có bộ hồ sơ xuất xứ hợp lệ, doanh nghiệp — dù sản phẩm có nằm trong dòng thuế đã cam kết cắt giảm về 0% theo FTA — vẫn sẽ phải chịu mức thuế suất thông thường hoặc thuế suất tối huệ quốc (MFN) cao hơn nhiều. Với các ngành hàng có biên lợi nhuận mỏng như dệt may, nông sản, thủy sản, gỗ và sản phẩm gỗ, chênh lệch thuế suất này có thể quyết định sự sống còn của một hợp đồng xuất khẩu.

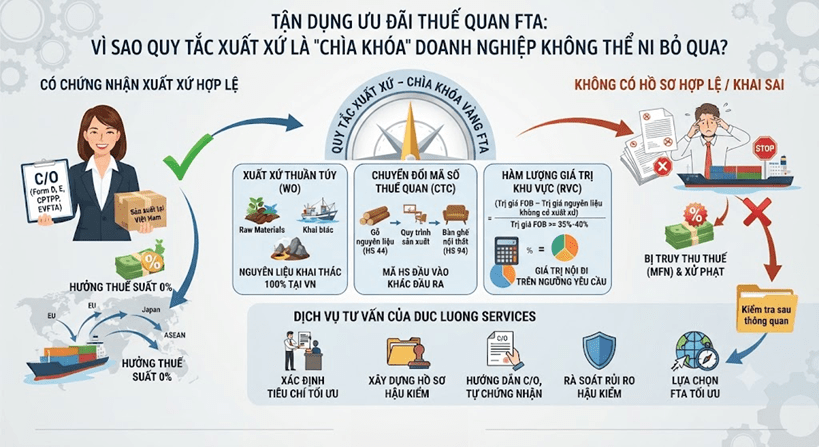
Ba tiêu chí xuất xứ phổ biến doanh nghiệp cần nắm vững

Xuất xứ thuần túy (Wholly Obtained – WO)

Áp dụng chủ yếu cho nguyên liệu thô, nông sản tươi sống, khoáng sản khai thác hoàn toàn trong nước — đây là tiêu chí đơn giản nhất nhưng phạm vi áp dụng hẹp.

Chuyển đổi mã số thuế quan (Change in Tariff Classification – CTC)

Áp dụng khi nguyên liệu nhập khẩu được chế biến đủ sâu để mã HS của thành phẩm khác biệt so với mã HS của nguyên liệu đầu vào (ví dụ: nhập khẩu gỗ nguyên liệu thuộc Chương 44 để sản xuất đồ nội thất gỗ thuộc Chương 94).

Hàm lượng giá trị khu vực (Regional Value Content – RVC)

Yêu cầu tỷ lệ phần trăm giá trị gia tăng trong nước/khu vực đạt một ngưỡng tối thiểu (thường 35%–40% tùy FTA). Đây là tiêu chí phức tạp nhất về mặt tính toán, đòi hỏi doanh nghiệp phải bóc tách chi tiết chi phí nguyên vật liệu có xuất xứ và không có xuất xứ.

Mỗi FTA — ATIGA, ACFTA, AKFTA, CPTPP, EVFTA, RCEP, UKVFTA — quy định các ngưỡng và cách tính khác nhau, đồng thời có quy tắc đặc thù riêng cho một số ngành nhạy cảm như dệt may (quy tắc “Từ sợi trở đi” trong CPTPP, quy tắc “Từ vải trở đi” trong EVFTA). Đây chính là lý do doanh nghiệp cần có tư vấn chuyên sâu theo từng FTA cụ thể, thay vì áp dụng chung một công thức cho mọi thị trường xuất khẩu.

Dịch vụ tư vấn của Duc Luong Services

  • Xác định tiêu chí xuất xứ tối ưu cho từng dòng sản phẩm, dựa trên cơ cấu nguyên liệu đầu vào thực tế của doanh nghiệp.
  • Xây dựng hồ sơ chứng minh xuất xứ (bảng tính RVC, bảng đối chiếu mã HS nguyên liệu — thành phẩm, hồ sơ nhà cung cấp) đáp ứng yêu cầu hậu kiểm của cơ quan hải quan.
  • Hướng dẫn thủ tục xin cấp C/O (Form D, Form E, Form AK, Form AJ, Form EUR.1, Form RCEP…) hoặc tự chứng nhận xuất xứ theo cơ chế của từng FTA (bao gồm cơ chế REX của EU, cơ chế tự chứng nhận của CPTPP).
  • Rà soát rủi ro hậu kiểm xuất xứ, giúp doanh nghiệp chuẩn bị sẵn hồ sơ trước khi bị cơ quan hải quan trong nước hoặc nước nhập khẩu tiến hành kiểm tra sau thông quan (post-clearance audit).
  • Tư vấn lựa chọn FTA tối ưu khi doanh nghiệp có thể xuất khẩu cùng một sản phẩm sang thị trường thuộc nhiều FTA khác nhau, nhằm chọn phương án có lợi nhất về thuế suất và mức độ dễ đáp ứng quy tắc xuất xứ.

Rủi ro nếu doanh nghiệp tự làm mà không có tư vấn chuyên môn

Thực tiễn hải quan cho thấy phần lớn các trường hợp bị truy thu thuế và ấn định thuế sau thông quan xuất phát từ việc doanh nghiệp áp dụng sai tiêu chí xuất xứ, tính sai tỷ lệ RVC, hoặc không lưu trữ đầy đủ chứng từ chứng minh nguồn gốc nguyên liệu trong thời hạn quy định. Ở chiều xuất khẩu, việc khai sai xuất xứ trên C/O có thể khiến doanh nghiệp đối tác nước ngoài bị từ chối thông quan, mất uy tín và thậm chí bị đưa vào danh sách giám sát chặt của cơ quan hải quan nước nhập khẩu.

Câu hỏi thường gặp (FAQ)

1. Doanh nghiệp có bắt buộc phải xin C/O để được hưởng ưu đãi thuế quan FTA không? Trong hầu hết trường hợp, có. C/O (hoặc chứng từ tự chứng nhận xuất xứ hợp lệ) là điều kiện bắt buộc để cơ quan hải quan nước nhập khẩu chấp nhận áp dụng thuế suất ưu đãi FTA thay vì thuế suất MFN thông thường.

2. RVC được tính như thế nào? Công thức phổ biến là (Trị giá FOB – Trị giá nguyên liệu không có xuất xứ) / Trị giá FOB × 100%, tuy nhiên công thức và ngưỡng tối thiểu cụ thể khác nhau theo từng FTA và từng dòng sản phẩm.

3. Một sản phẩm có thể đáp ứng nhiều FTA cùng lúc không? Có thể, nếu đáp ứng đủ điều kiện xuất xứ của từng hiệp định tương ứng; khi đó doanh nghiệp nên được tư vấn để lựa chọn FTA có lợi nhất tùy theo thị trường xuất khẩu cụ thể.

4. Nếu bị cơ quan hải quan nghi ngờ về xuất xứ thì phải làm gì? Doanh nghiệp cần chuẩn bị sẵn hồ sơ chứng minh xuất xứ chi tiết (hóa đơn nguyên liệu, hợp đồng gia công, bảng tính giá trị) và nên có tư vấn pháp lý hỗ trợ ngay từ giai đoạn giải trình ban đầu để tránh rủi ro bị ấn định thuế hoặc xử phạt.

Liên hệ tư vấn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Hotline: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: ducluongservices.com

ISC Global Co., Ltd.

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn

Tư Vấn Triển Khai OCS Cho Nhà Máy May Mặc: Quy Trình, Hồ Sơ Và Chi Phí

Rất nhiều nhà máy may mặc tại Việt Nam nhận được yêu cầu từ khách hàng quốc tế phải có chứng nhận OCS (Organic Content Standard) trước khi ký đơn hàng sử dụng nguyên liệu hữu cơ. Vấn đề là: OCS không phải một tiêu chuẩn “làm là có” — nó đòi hỏi cả một hệ thống kiểm soát chuỗi cung ứng vận hành đúng và nhất quán. Bài viết này, từ đội ngũ tư vấn tiêu chuẩn quốc tế của Duc Luong Services, trình bày quy trình tư vấn triển khai OCS thực tế cho một nhà máy may, từ đánh giá hiện trạng đến khi sẵn sàng mời tổ chức chứng nhận đánh giá chính thức.

OCS yêu cầu doanh nghiệp phải kiểm soát những gì?

Về bản chất, OCS xác minh hai điều: (1) nguyên liệu đầu vào thực sự có nguồn gốc hữu cơ được chứng nhận hợp lệ, và (2) hàm lượng đó không bị pha trộn, thất thoát hay nhầm lẫn trong suốt quá trình sản xuất — từ kho vải đến sản phẩm đóng gói. Sản phẩm cần đạt tối thiểu 5% nguyên liệu hữu cơ mới đủ điều kiện áp dụng tiêu chuẩn.

Vì vậy, một chương trình tư vấn OCS không chỉ dừng ở việc soạn tài liệu, mà phải đi sâu vào từng công đoạn sản xuất thực tế của nhà máy.

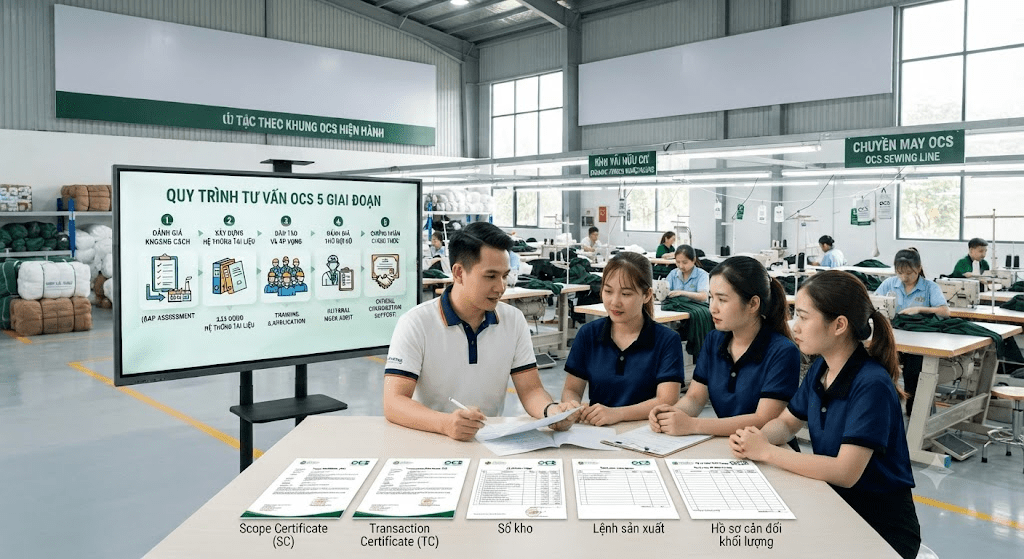
Quy trình tư vấn triển khai OCS — 5 giai đoạn

Giai đoạn 1: Đánh giá khoảng cách (Gap Assessment)

Chuyên gia tư vấn khảo sát thực tế tại nhà máy: luồng nguyên liệu, cách phân tách kho hữu cơ/thông thường, hồ sơ nhà cung cấp hiện có (SC/TC), quy trình cắt–may–hoàn thiện–đóng gói. Kết quả là một báo cáo khoảng cách (gap report) chỉ rõ những điểm chưa đáp ứng yêu cầu OCS/CCS.

Giai đoạn 2: Xây dựng hệ thống tài liệu

Bao gồm chính sách/cam kết OCS, quy trình kiểm soát chuỗi cung ứng, biểu mẫu tiếp nhận và cấp phát nguyên liệu, sổ theo dõi mã lô/mã bàn cắt/chuyền may, biểu mẫu tính hao hụt và cân đối khối lượng (mass balance), quy trình xử lý không phù hợp.

Giai đoạn 3: Đào tạo và hướng dẫn áp dụng

Đội ngũ vận hành — từ mua hàng, kho, sản xuất đến QA/QC — cần được đào tạo để hiểu và áp dụng đúng hệ thống tài liệu vừa xây dựng. Đây là bước thường bị bỏ qua nhưng lại quyết định phần lớn kết quả đánh giá chứng nhận.

Giai đoạn 4: Đánh giá thử nội bộ (Internal Mock Audit)

Trước khi mời tổ chức chứng nhận chính thức, nên thực hiện một đợt đánh giá thử để phát hiện sớm các điểm không phù hợp còn sót và khắc phục kịp thời, tránh phát sinh chi phí đánh giá lại (re-audit).

Giai đoạn 5: Hỗ trợ trong quá trình đánh giá chứng nhận chính thức

Tư vấn viên đồng hành trong buổi khai mạc, hỗ trợ giải trình hồ sơ và, nếu có điểm không phù hợp, hỗ trợ xây dựng hành động khắc phục theo đúng thời hạn tổ chức chứng nhận yêu cầu.

Hồ sơ cần chuẩn bị cho đánh giá chứng nhận OCS

  • Danh sách nhà cung cấp cùng Scope Certificate (SC) còn hiệu lực.
  • Transaction Certificate (TC) cho từng lô nguyên liệu hữu cơ đã mua.
  • Sổ kho, phiếu nhập–xuất, lệnh sản xuất, chứng từ vận chuyển.
  • Hồ sơ tính hao hụt cắt may và cân đối khối lượng đầu vào–đầu ra.
  • Hồ sơ nhà thầu phụ gia công ngoài (nếu có).
  • Hồ sơ phê duyệt tuyên bố/nhãn hữu cơ trên sản phẩm.

Chi phí chứng nhận OCS phụ thuộc vào yếu tố nào?

Chi phí triển khai và chứng nhận OCS thay đổi theo quy mô nhà máy, độ phức tạp của chuỗi cung ứng (số lượng nhà cung cấp, có gia công ngoài hay không), số lượng địa điểm cần chứng nhận và tổ chức chứng nhận được lựa chọn. Do đó, doanh nghiệp nên yêu cầu khảo sát thực tế trước khi nhận báo giá chính thức, thay vì áp dụng mức phí chung cho mọi trường hợp.

Vì sao nên tư vấn triển khai trước khi mời đánh giá chứng nhận?

Một số nhà máy tự mời tổ chức chứng nhận đánh giá ngay khi chưa hoàn thiện hệ thống kiểm soát, dẫn đến phát sinh nhiều điểm không phù hợp, kéo dài thời gian, tốn thêm chi phí đánh giá lại. Tư vấn triển khai bài bản giúp doanh nghiệp:

  • Rút ngắn thời gian từ khởi động dự án đến khi được cấp Scope Certificate.
  • Giảm thiểu rủi ro điểm không phù hợp nặng trong lần đánh giá đầu tiên.
  • Xây dựng hệ thống có thể duy trì lâu dài qua các kỳ đánh giá giám sát hàng năm, không chỉ “đối phó” một lần.

Lưu ý cập nhật: Lộ trình chuyển đổi tiêu chuẩn của Textile Exchange

Textile Exchange đang triển khai Materials Matter Standard (MMS), tiêu chuẩn hợp nhất mới có hiệu lực từ 31/12/2026 và bắt buộc từ 31/12/2027. Theo chính sách chuyển đổi hiện tại, OCS vẫn tiếp tục vận hành song song, chưa thuộc phạm vi bắt buộc chuyển đổi ngay sang MMS; nguyên liệu bông hữu cơ sẽ có lộ trình chuyển đổi riêng. Doanh nghiệp đang trong quá trình chuẩn bị hoặc duy trì chứng nhận OCS có thể tiếp tục theo khung hiện hành, đồng thời nên làm việc với đơn vị tư vấn có theo dõi sát các thông báo chính thức để cập nhật kịp thời khi có thay đổi ảnh hưởng đến phạm vi chứng nhận.

Liên hệ tư vấn triển khai OCS cho nhà máy của bạn

Duc Luong Services là đối tác đại diện tại Việt Nam, đồng hành cùng ISC Global và STC VN trong các dự án tư vấn, đào tạo và hỗ trợ chứng nhận OCS, GOTS, GRS và các tiêu chuẩn dệt may bền vững khác. Liên hệ để được khảo sát và báo giá phù hợp với thực trạng nhà máy của bạn.

Đối tác đại diện tại Việt Nam – Duc Luong Services

Hotline/Zalo: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com Website: ducluongservices.com

ISC GLOBAL CO., LTD.

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn

FCC Part 15B Và SDoC: Quy Trình, Hồ Sơ, Thử Nghiệm Và Responsible Party

FCC Part 15 Subpart B là một trong những phạm vi được doanh nghiệp điện–điện tử Việt Nam quan tâm nhiều nhất khi xuất khẩu sang Hoa Kỳ. Phạm vi này điều chỉnh thiết bị phát xạ không chủ đích: sản phẩm sử dụng mạch số, bộ dao động hoặc nguồn chuyển mạch và có thể phát sinh năng lượng RF trong quá trình hoạt động nhưng không chủ đích truyền thông tin vô tuyến.

Theo 47 CFR §15.101, nhiều thiết bị Class B, bao gồm thiết bị số, ngoại vi và một số bộ nguồn chuyển mạch, phải được cho phép trước khi tiếp thị thông qua SDoC hoặc Certification. Trong thực tế, SDoC thường là lộ trình phù hợp cho sản phẩm dân dụng không có bộ phát RF chủ đích. Tuy nhiên, để SDoC có giá trị, doanh nghiệp phải hoàn thành cả yêu cầu kỹ thuật lẫn hành chính.

FCC Part 15B áp dụng cho những sản phẩm nào?

Các ví dụ thường gặp gồm máy tính và thiết bị ngoại vi; màn hình; bộ điều khiển; nguồn chuyển mạch; bộ sạc có mạch điện tử; bảng LED; thiết bị gia dụng có vi điều khiển; thiết bị đo lường; phụ kiện điện tử tích hợp trong nội thất; và phần host của sản phẩm có module vô tuyến đã được chứng nhận.

Tên thương mại không quyết định phạm vi. Hai sản phẩm cùng gọi là “USB charger” có thể khác nhau: sản phẩm chỉ chuyển đổi AC–DC có thể được đánh giá theo Part 15B, trong khi sản phẩm có sạc không dây hoặc Bluetooth có thể phát sinh yêu cầu đối với intentional radiator. Vì vậy, cần xem schematic, PCB, BOM và chế độ hoạt động trước khi chốt.

Class A và Class B khác nhau thế nào?

Class A thường gắn với thiết bị được tiếp thị cho môi trường thương mại, công nghiệp hoặc doanh nghiệp. Class B áp dụng cho thiết bị được tiếp thị cho môi trường dân dụng và nhìn chung có giới hạn phát xạ nghiêm ngặt hơn. Một sản phẩm được lắp trong đồ nội thất gia đình, bán cho người tiêu dùng hoặc sử dụng tại nhà thường cần đánh giá theo Class B.

Không nên tự chọn Class A chỉ để dễ đạt thử nghiệm nếu sản phẩm thực tế nhắm đến người tiêu dùng. Phân loại sai môi trường có thể làm báo cáo không đáp ứng yêu cầu của nhà nhập khẩu hoặc không phản ánh đúng cách sản phẩm được tiếp thị.

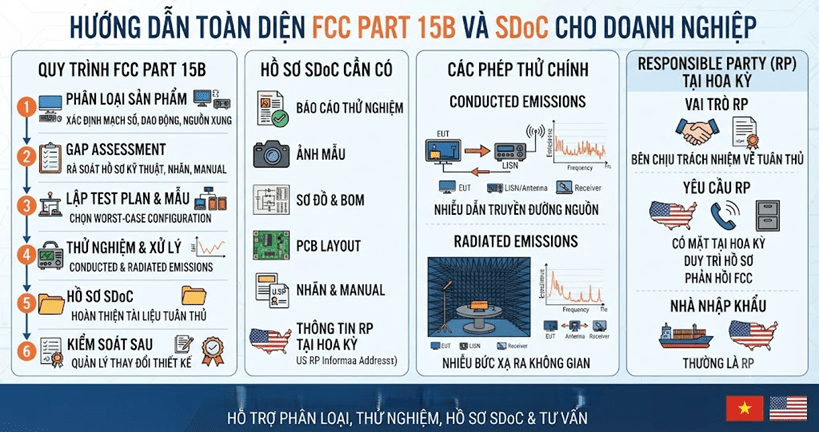
Các phép thử cốt lõi của FCC Part 15B

Conducted emissions đánh giá nhiễu RF truyền ngược lên đường nguồn trong dải tần áp dụng. Radiated emissions đánh giá năng lượng phát ra không gian từ vỏ, PCB, dây nguồn, cáp I/O và các đường dẫn khác. Cấu hình thử phải đại diện cho điều kiện vận hành tạo phát xạ cao nhất có thể dự đoán hợp lý.

Trước ngày thử chính thức, doanh nghiệp nên thống nhất model, firmware, phụ kiện, loại tải, cáp, chiều dài dây và chế độ vận hành. Mẫu không thể hoạt động liên tục, thiếu thiết bị tải hoặc user manual không mô tả chế độ sử dụng có thể làm gián đoạn lịch thử và tăng phí phòng thử nghiệm.

Quy trình tư vấn FCC Part 15B/SDoC

Thu thập dữ liệu và phân loại: rà soát chức năng, nguồn, tần số, module, thị trường sử dụng và model family.

Bước 2 – Gap assessment: đối chiếu nhãn, manual, sơ đồ và bằng chứng linh kiện; xác định nội dung thiếu hoặc điểm có nguy cơ phát xạ.

Bước 3 – Test plan và mẫu: chọn mẫu đại diện, worst-case configuration, thiết bị tải và phụ kiện; xác định conducted/radiated emissions.

Bước 4 – Thử nghiệm và xử lý kết quả: theo dõi cấu hình, rà soát dữ liệu, phân tích sơ bộ khi không đạt và phối hợp retest sau khắc phục.

Bước 5 – Hồ sơ SDoC: hoàn thiện nhận diện sản phẩm, compliance information, thông tin Responsible Party, nhãn và user information.

Bước 6 – Kiểm soát sau công bố: quản lý thay đổi PCB, nguồn, linh kiện, vỏ, cáp, firmware và danh sách model được bao phủ.

Một bộ hồ sơ SDoC nên có gì?

Bộ hồ sơ cần đủ để chứng minh sản phẩm được nhận diện rõ và tiếp tục phù hợp với mẫu đã thử. Các tài liệu thường gồm báo cáo thử nghiệm; ảnh mẫu; sơ đồ khối và schematic; BOM hoặc danh sách linh kiện trọng yếu; PCB layout; datasheet; mô tả chế độ vận hành; nhãn; user manual; compliance information statement; hồ sơ model similarity; thông tin Responsible Party và quy trình kiểm soát thay đổi.

47 CFR §2.1077 yêu cầu compliance information được cung cấp cùng sản phẩm khi tiếp thị hoặc nhập khẩu. Nội dung bao gồm nhận diện sản phẩm, tuyên bố tuân thủ áp dụng và tên, địa chỉ, thông tin liên hệ của Responsible Party tại Hoa Kỳ. Thông tin có thể nằm trong user manual hoặc tài liệu riêng phù hợp.

Các lỗi khiến dự án bị kéo dài hoặc phải retest

Lỗi phổ biến nhất là mẫu thử khác mẫu sản xuất; thay adapter hoặc IC nguồn sau khi thử; sử dụng cáp khác chiều dài; nhiều model nhưng không có bảng so sánh; không chuẩn bị chế độ worst case; hoặc phát hiện module vô tuyến sau khi đã báo giá Part 15B.

Về kỹ thuật, nguồn switching, mép xung nhanh, layout mass chưa tốt, dây nguồn dài, vỏ nhựa không có che chắn và bộ lọc EMI chưa phù hợp có thể làm tăng phát xạ. Tư vấn FCC không thay thế hoạt động thiết kế sản phẩm, nhưng có thể giúp doanh nghiệp đọc báo cáo, xác định vùng rủi ro và làm việc có cấu trúc với kỹ sư thiết kế/phòng thử nghiệm.

SDoC và nghĩa vụ duy trì sự phù hợp

SDoC không kết thúc tại thời điểm nhận báo cáo. Bên chịu trách nhiệm phải bảo đảm các đơn vị được tiếp thị là tương đương mẫu đã được xác định phù hợp. Thay đổi có ảnh hưởng đến đặc tính phát xạ cần được đánh giá lại và có thể cần thử bổ sung.

Doanh nghiệp nên thiết lập danh sách linh kiện trọng yếu, quy trình phê duyệt thay đổi, kiểm soát nhà cung cấp và hồ sơ liên kết giữa model–BOM–PCB–báo cáo. Đây cũng là cách giảm rủi ro khi người mua Hoa Kỳ yêu cầu truy xuất hoặc FCC yêu cầu cung cấp thông tin.

Dịch vụ tư vấn FCC Part 15B của ISC Global, Duc Luong Services và STC VN

Phạm vi hỗ trợ có thể bao gồm: phân loại sản phẩm; xây dựng checklist; rà soát tài liệu; lập test plan; lựa chọn model đại diện; điều phối phòng thử nghiệm; hỗ trợ xử lý nhận xét; rà soát nhãn/manual; chuẩn bị compliance information; phối hợp Responsible Party và tư vấn quản lý thay đổi.

Mỗi dự án cần báo giá riêng dựa trên số model, số cấu hình, số cổng, tần số, nguồn, module vô tuyến, phụ kiện, tình trạng hồ sơ và yêu cầu của người mua. Việc cung cấp dữ liệu kỹ thuật đầy đủ ngay từ đầu giúp báo giá chính xác và hạn chế phát sinh.

Câu hỏi thường gặp (FAQ)

FCC Part 15B có cần nộp hồ sơ lên FCC không?

Theo SDoC, dữ liệu thường không phải nộp trước để FCC phê duyệt, nhưng phải được duy trì và cung cấp khi được yêu cầu.

Thử nghiệm Part 15B có những hạng mục nào?

Phạm vi thường gồm phát xạ dẫn và phát xạ bức xạ, nhưng test plan cuối cùng phụ thuộc cấu hình, cổng, nguồn và cách sử dụng sản phẩm.

SDoC có cần Responsible Party tại Hoa Kỳ không?

Có. Responsible Party được xác định trong compliance information và phải đặt tại Hoa Kỳ.

Nếu mẫu không đạt thì xử lý thế nào?

Doanh nghiệp cần phân tích nguồn nhiễu, thực hiện thay đổi kỹ thuật có kiểm soát, cập nhật hồ sơ và retest các hạng mục liên quan.

Thay linh kiện sau khi có báo cáo có được không?

Có thể, nhưng phải đánh giá ảnh hưởng. Thay đổi linh kiện trọng yếu hoặc thiết kế có thể làm phát sinh yêu cầu thử lại.

Liên hệ tư vấn

LIÊN HỆ TƯ VẤN DOANH NGHIỆP

Hotline/Zalo: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: https://iscglobal.asia/ | https://iscglobal.edu.vn/

ĐỐI TÁC ĐẠI DIỆN TẠI VIỆT NAM – DUC LUONG SERVICES

Hotline/Zalo: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: https://ducluongservices.com/

STC VN CO., LTD. (STAUNCHLY VIETNAM)

Hotline/Zalo: +84 933 096 426 – +84 868 591 260

Email: info@staunchlyservices.com.vn

Website: https://staunchlyservices.com.vn/

Nguồn pháp lý tham khảo

FCC – Equipment Authorization Procedures: https://www.fcc.gov/general/equipment-authorization-procedures

FCC – Equipment Authorization, RF Devices: https://www.fcc.gov/oet/ea/rfdevice

47 CFR §15.101 – Equipment authorization of unintentional radiators: https://www.ecfr.gov/current/title-47/section-15.101

47 CFR §2.906 – Supplier’s Declaration of Conformity: https://www.ecfr.gov/current/title-47/section-2.906

47 CFR §2.909 – Responsible party: https://www.ecfr.gov/current/title-47/section-2.909

47 CFR §2.1077 – Compliance information: https://www.ecfr.gov/current/title-47/section-2.1077

FCC KDB 896810 – SDoC Guidance: https://apps.fcc.gov/oetcf/kdb/forms/FTSSearchResultPage.cfm?id=203240&switch=P

5 Sai Lầm Thường Gặp Khiến Doanh Nghiệp Trượt Đánh Giá ISO 9001:2015

Sau khi trực tiếp hỗ trợ nhiều doanh nghiệp sản xuất chuẩn bị hồ sơ và đồng hành qua các đợt đánh giá chứng nhận ISO 9001:2015 thực tế, đội ngũ Duc Luong Services nhận thấy một điều thú vị: phần lớn các điểm không phù hợp (Nonconformity – NC) không đến từ việc doanh nghiệp “không có quy trình”, mà đến từ khoảng cách giữa những gì được viết trên giấy và những gì thực sự diễn ra tại xưởng sản xuất.

Dưới đây là 5 sai lầm phổ biến nhất mà chúng tôi ghi nhận được, kèm theo cách khắc phục cụ thể để doanh nghiệp bạn không lặp lại.

1. Kiểm soát tài liệu lỏng lẻo (Điều khoản 7.5.3)

Đây là lỗi phổ biến nhất. Nhiều doanh nghiệp có hệ thống tài liệu (quy trình, hướng dẫn công việc) khá đầy đủ nhưng lại tồn tại song song nhiều phiên bản của cùng một tài liệu trong cùng một thư mục vận hành — ví dụ một quy trình có cả bản năm 2021 và bản cập nhật năm 2025 mà không có cơ chế thu hồi bản cũ. Ngoài ra, việc đặt tên file thiếu nhất quán (lẫn ký tự nước ngoài, định dạng file khác nhau như .xls và .xlsx) cũng khiến đánh giá viên đặt câu hỏi về khả năng kiểm soát tài liệu của hệ thống.  Cách khắc phục: Xây dựng danh mục tài liệu chủ (Master Document List) với quy tắc đặt tên, đánh số phiên bản rõ ràng; có cơ chế thu hồi/đánh dấu “HẾT HIỆU LỰC” đối với tài liệu cũ ngay khi ban hành bản mới.

2. Hồ sơ đánh giá nội bộ và xem xét lãnh đạo không đầy đủ (Điều khoản 9.2 & 9.3)

Rất nhiều doanh nghiệp có quy trình đánh giá nội bộ và xem xét lãnh đạo được viết rất chỉn chu, nhưng khi đánh giá viên yêu cầu xem hồ sơ thực tế thì lại thiếu chữ ký xác nhận của lãnh đạo, thiếu thời hạn hoàn thành hành động khắc phục, hoặc biên bản họp xem xét lãnh đạo (MRM) không đầy đủ các đầu vào bắt buộc theo Điều khoản 9.3.2 (kết quả hoạt động, nguồn lực, rủi ro và cơ hội, cơ hội cải tiến…).  Cách khắc phục: Chuẩn hóa biểu mẫu biên bản đánh giá nội bộ và MRM theo đúng checklist các đầu vào bắt buộc của tiêu chuẩn; luôn có chữ ký và thời hạn rõ ràng cho từng hành động khắc phục.

3. Chính sách và mục tiêu chất lượng “chỉ có trên giấy” (Điều khoản 5.2 & 6.2)

Một tình huống rất thường gặp: Chính sách chất lượng được soạn thảo bài bản, ký duyệt đầy đủ, nhưng khi đánh giá viên phỏng vấn ngẫu nhiên vài công nhân tại xưởng thì không ai biết nội dung chính sách nói gì, hoặc mục tiêu chất lượng không được thể hiện bằng con số/KPI cụ thể mà chỉ là những câu khẩu hiệu chung chung.  Cách khắc phục: Niêm yết trực quan chính sách và bảng KPI mục tiêu chất lượng (tỷ lệ lỗi, tỷ lệ giao hàng đúng hạn, tỷ lệ khiếu nại khách hàng…) ngay tại khu vực sản xuất; tổ chức đào tạo nhận thức định kỳ cho công nhân, không chỉ cấp quản lý.

4. Thiếu hồ sơ đánh giá và kiểm soát nhà cung cấp (Điều khoản 8.4)

Nhiều doanh nghiệp có quy trình mua hàng nhưng không lưu hồ sơ đánh giá/đánh giá lại nhà cung cấp định kỳ, không có Danh sách nhà cung cấp được phê duyệt (Approved Vendor List). Vấn đề này càng phức tạp hơn với các doanh nghiệp có chuỗi cung ứng nội bộ — ví dụ nguyên liệu được cung cấp từ một nhà máy khác cùng tập đoàn — vì dễ bị bỏ sót do nghĩ rằng “nội bộ thì không cần kiểm soát như nhà cung cấp bên ngoài”.  Cách khắc phục: Xây dựng tiêu chí đánh giá nhà cung cấp (kể cả nguồn cung nội bộ), lưu hồ sơ đánh giá ban đầu và đánh giá lại định kỳ, có Danh sách nhà cung cấp được phê duyệt cập nhật thường xuyên.

5. Thiết bị đo lường thiếu hồ sơ hiệu chuẩn hợp lệ (Điều khoản 7.1.5)

Thiết bị đo lường (thước cặp, máy đo độ ẩm, máy đo độ dày…) được sử dụng để kiểm soát chất lượng sản phẩm nhưng không có hồ sơ/chứng chỉ hiệu chuẩn còn hiệu lực, hoặc đã quá hạn hiệu chuẩn mà vẫn tiếp tục sử dụng. Đây là lỗi có thể trở thành điểm không phù hợp nghiêm trọng (Major NC) nếu thiết bị đó ảnh hưởng trực tiếp đến việc xác nhận sự phù hợp của sản phẩm trước khi giao hàng.  Cách khắc phục: Lập sổ đăng ký thiết bị đo lường kèm chu kỳ hiệu chuẩn, dán tem hiệu chuẩn trên từng thiết bị, và có cảnh báo tự động trước khi thiết bị đến hạn hiệu chuẩn lại.

Làm Sao Để Tránh Những Sai Lầm Này Ngay Từ Đầu?

Điểm chung của cả 5 sai lầm trên là: doanh nghiệp thường tập trung vào việc “có đủ tài liệu” mà quên rằng đánh giá viên luôn kiểm tra ba lớp bằng chứng — tài liệu (Document) → hồ sơ thực hiện (Record) → thực tế tại hiện trường (Observation/Interview). Chỉ cần một trong ba lớp này không khớp với hai lớp còn lại, khả năng phát sinh điểm không phù hợp là rất cao.

Đây chính là lý do vì sao việc có một đơn vị tư vấn đồng hành — không chỉ soạn tài liệu mà còn giúp doanh nghiệp “diễn tập” trước những gì đánh giá viên sẽ hỏi và kiểm tra — lại quan trọng đến vậy. Duc Luong Services, cùng đối tác ISC Global và STC VN Co., Ltd. (Staunchly Vietnam), cung cấp dịch vụ tư vấn ISO 9001:2015 trọn gói kèm đánh giá thử (pre-assessment) sát với thực tế đánh giá chính thức, giúp doanh nghiệp chủ động khắc phục trước khi đánh giá viên chính thức đến làm việc.

Câu Hỏi Thường Gặp

Q1: Điểm không phù hợp Minor và Major khác nhau như thế nào?

Major NC là vi phạm nghiêm trọng có thể ảnh hưởng đến tính toàn vẹn của hệ thống hoặc khả năng đáp ứng yêu cầu khách hàng/luật định, thường phải khắc phục và xác minh trước khi cấp chứng chỉ. Minor NC là vi phạm đơn lẻ, không đe dọa ngay đến hiệu lực hệ thống, thường được phép khắc phục trong vòng 90 ngày.

Q2: Có bao nhiêu điểm không phù hợp thì không được cấp chứng chỉ?

Không có con số cố định — kể cả 1 Major NC chưa được khắc phục cũng đủ để hoãn quyết định cấp chứng chỉ cho đến khi có bằng chứng khắc phục được xác minh.

Q3: Cơ hội cải tiến (OFI) có bắt buộc phải khắc phục không?

OFI không bắt buộc phải khắc phục ngay và không ảnh hưởng đến quyết định cấp chứng chỉ, nhưng nên được doanh nghiệp chủ động xem xét vì rất có thể sẽ trở thành điểm không phù hợp ở lần đánh giá giám sát tiếp theo nếu không cải thiện.

LIÊN HỆ ĐỂ ĐƯỢC TƯ VẤN MIỄN PHÍ

ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn

Quản Lý Fairtrade Premium Trong Chuỗi Cung Ứng Nhiều Tầng Nấc: Vấn Đề Thường Gặp Của Doanh Nghiệp Gia Công

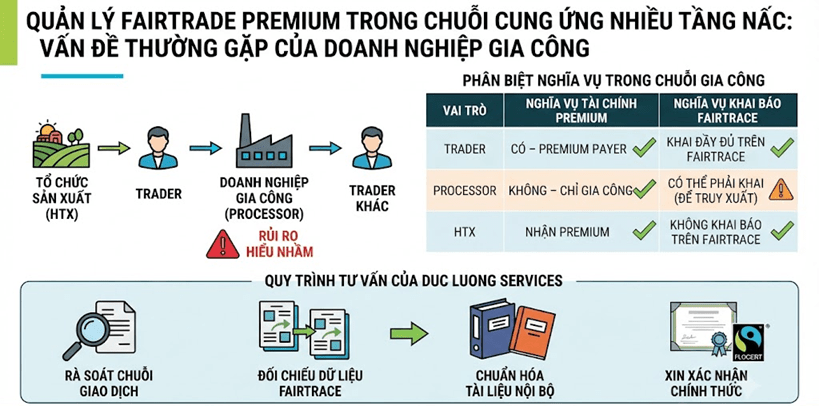
Không phải doanh nghiệp nào tham gia chuỗi Fairtrade cũng giao dịch trực tiếp với Tổ chức sản xuất (Producer Organization). Trên thực tế, rất nhiều chuỗi cung ứng có cấu trúc phức tạp hơn: một đơn vị Trader thu mua nguyên liệu từ HTX, sau đó chuyển cho một đơn vị gia công/chế biến (Processor) để sản xuất thành phẩm, rồi mua lại thành phẩm đó để phân phối ra thị trường. Trong mô hình này, câu hỏi “ai chịu trách nhiệm với Fairtrade Premium” thường không được trả lời rõ ràng ngay từ đầu — và đây chính là nguồn gốc của nhiều vướng mắc khi làm việc với auditor.

1. Vì Sao Doanh Nghiệp Gia Công Dễ Bị Hiểu Nhầm Về Fairtrade Premium?

Khi một doanh nghiệp gia công (Processor) bán thành phẩm ngược lại cho Trader, giao dịch này vẫn được ghi nhận trên hệ thống Fairtrace như một Sales Transaction — có Seller FLO ID và Buyer FLO ID riêng. Một số mẫu Fairtrace Report yêu cầu điền cột “Total Fairtrade Premium” cho mọi giao dịch bán hàng, bất kể bên bán có thực sự thu Premium hay không.

Hệ quả là:

  • Nếu doanh nghiệp gia công để trống Premium → dữ liệu không khớp với báo cáo Purchase của bên Trader (nơi Premium đã được khai đầy đủ theo giao dịch với HTX) → auditor đặt câu hỏi về tính nhất quán dữ liệu giữa hai báo cáo.
  • Nếu doanh nghiệp gia công đưa Premium lên Invoice như một khoản phải thu → dễ bị hiểu nhầm là đơn vị này đang thu tiền Premium, trong khi thực chất không nhận và không có nghĩa vụ chi trả khoản này.

2. Nguyên Tắc Cốt Lõi Cần Nắm Rõ

Có một nguyên tắc quan trọng cần phân biệt: Fairtrace Report là công cụ truy xuất giao dịch, không phải bằng chứng về việc ai đã nhận tiền Premium.

Nói cách khác:

Vai tròNghĩa vụ tài chính với PremiumNghĩa vụ khai báo trên Fairtrace
Trader (thu mua trực tiếp từ HTX)Có – là Premium PayerKhai đầy đủ Purchase + Premium + Currency
Processor (gia công trung gian)KhôngCó thể vẫn phải khai giá trị Premium trên Sales Report, nhưng chỉ với mục đích truy xuất
Producer Organization (HTX)Nhận PremiumKhông khai trên Fairtrace (do CB/PO quản lý riêng)

Việc đưa hai nghĩa vụ này về đúng vị trí của nó — tách bạch giữa “khai báo trên hệ thống truy xuất” và “trách nhiệm tài chính thực tế” — là nền tảng để xây dựng một quy trình khai báo Premium không gây tranh cãi.

3. Quy Trình Tư Vấn Của Duc Luong Services

Bước 1 — Rà soát toàn bộ chuỗi giao dịch thực tế

Chúng tôi làm việc trực tiếp với các bên liên quan (Trader, Processor, và nếu cần cả đại diện Producer Organization) để vẽ lại chính xác dòng chảy hàng hóa và dòng tiền Premium, không chỉ dựa trên hợp đồng mà còn đối chiếu với dữ liệu thực tế trên Fairtrace.

Bước 2 — Đối chiếu chéo dữ liệu Fairtrace giữa các bên

Đây là bước quan trọng nhất: so sánh giá trị Premium trên báo cáo Purchase của Trader với giá trị (nếu có) trên báo cáo Sales của Processor, để phát hiện sớm bất kỳ sai lệch nào trước khi auditor phát hiện.

Bước 3 — Soạn thảo bộ tài liệu chuẩn hóa

Bao gồm:

  • Hướng dẫn nội bộ song ngữ về khai báo Fairtrade Premium cho từng bên.
  • Điều khoản hợp đồng/phụ lục quy định rõ ai là Premium Payer.
  • Mẫu ghi chú (Note) chuẩn cho Invoice, tránh thể hiện Premium như một khoản phải thanh toán khi doanh nghiệp không thực sự thu khoản này.
  • Bộ câu hỏi – trả lời song ngữ chuẩn bị sẵn cho buổi đánh giá FLOCERT.

Bước 4 — Đề xuất xin xác nhận chính thức (khi cần)

Với các mô hình chuỗi cung ứng có cấu trúc đặc thù (ví dụ: Trader → Processor → Trader), Fairtrade Standards hiện chưa có điều khoản áp dụng riêng. Chúng tôi hỗ trợ doanh nghiệp soạn văn bản trình bày cơ chế Premium để gửi FLOCERT hoặc Fairtrade International, giúp có căn cứ chính thức bằng văn bản cho các kỳ đánh giá sau, thay vì chỉ dựa vào suy luận nội bộ.

4. Rủi Ro Nếu Không Xử Lý Đúng Ngay Từ Đầu

  • Phát sinh Non-conformity liên quan đến tính nhất quán dữ liệu Fairtrace giữa các bên trong chuỗi.
  • Rủi ro thuế nếu Premium bị đưa lên Invoice như một khoản doanh thu không tương ứng với dòng tiền thực tế.
  • Tranh chấp hợp đồng giữa Trader và Processor khi không quy định rõ ai chịu trách nhiệm Premium.
  • Mất thời gian giải trình lại từ đầu ở mỗi kỳ báo cáo do không có tài liệu hướng dẫn nội bộ thống nhất.

5. Câu Hỏi Thường Gặp (FAQ)

Doanh nghiệp gia công (processor) có phải trả Fairtrade Premium không? Thông thường không, trừ khi hợp đồng quy định khác. Trách nhiệm này thường thuộc về Trader — bên trực tiếp giao dịch và có nghĩa vụ thanh toán cho Producer Organization.

Nếu Fairtrace yêu cầu nhập Premium cho giao dịch Sales của Processor thì phải làm sao? Doanh nghiệp vẫn nên khai đúng giá trị theo yêu cầu của template, nhưng cần có hồ sơ giải trình đi kèm nêu rõ đây là dữ liệu truy xuất, không phải khoản tiền Processor thực nhận.

Làm sao để tránh sai lệch dữ liệu giữa báo cáo của hai bên trong chuỗi? Cần có bước đối chiếu chéo (cross-check) trước mỗi kỳ nộp báo cáo Fairtrace, tốt nhất là có một tài liệu hướng dẫn nội bộ dùng chung cho cả hai bên.

Dịch vụ tư vấn này áp dụng cho ngành hàng nào? Áp dụng cho mọi ngành có chuỗi cung ứng Fairtrade nhiều tầng nấc — nông sản chế biến, dừa/nước cốt dừa, cacao, cà phê, đường, và các sản phẩm chế biến khác có nguyên liệu đầu vào chứng nhận Fairtrade.


Liên Hệ Để Tư Vấn Doanh Nghiệp

Đối tác đại diện tại Việt Nam – Duc Luong Services

Hotline: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: ducluongservices.com

ISC Global Co., Ltd.

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn

Tư Vấn Ưu Đãi Thuế Quan FTA Và Quy Tắc Xuất Xứ: Bí Quyết Để Hàng Xuất Khẩu Việt Nam Không Bị Từ Chối Ưu Đãi Thuế

Rất nhiều doanh nghiệp xuất khẩu Việt Nam đã và đang bỏ lỡ hàng tỷ đồng ưu đãi thuế quan mỗi năm – không phải vì hàng hoá không đủ điều kiện, mà vì khai báo sai quy tắc xuất xứ, thiếu chứng từ chứng minh, hoặc hiểu sai nguyên tắc xoá bỏ thuế quan trong từng FTA cụ thể. Ở chiều ngược lại, không ít doanh nghiệp bị cơ quan hải quan nước nhập khẩu truy thu thuế hồi tố, thậm chí bị điều tra gian lận xuất xứ, chỉ vì áp dụng nhầm quy tắc của một FTA này cho lô hàng vốn phải áp dụng theo FTA khác. Duc Luong Services – đối tác đại diện chính thức tại Việt Nam của mạng lưới tư vấn tiêu chuẩn quốc tế ISC Global – cung cấp dịch vụ tư vấn chuyên sâu giúp doanh nghiệp giải quyết dứt điểm vấn đề này.

Nguyên Tắc Xoá Bỏ Thuế Quan Trong FTA – Không Đơn Giản Như Nhiều Doanh Nghiệp Vẫn Nghĩ

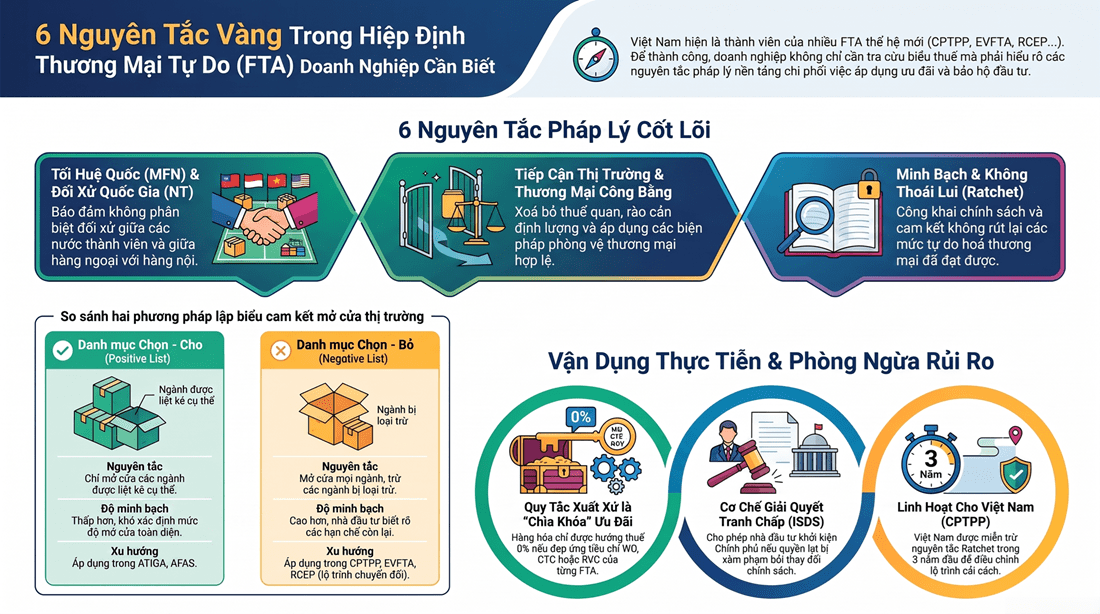
Phần lớn các FTA mà Việt Nam là thành viên (CPTPP, EVFTA, RCEP, ATIGA, Việt Nam – Chile FTA, ASEAN – Nhật Bản…) đều áp dụng nguyên tắc “đứng yên và không thoái lui” (standstill and rollback): quốc gia thành viên không được tăng thuế hiện hành hoặc áp thuế mới đối với hàng hoá có xuất xứ, đồng thời phải xoá bỏ hoặc giảm thuế theo đúng lộ trình đã cam kết tại Phụ lục Biểu thuế của từng hiệp định. Tuy nhiên, mỗi FTA có lộ trình cắt giảm khác nhau cho cùng một mặt hàng, cùng một thị trường xuất khẩu – ví dụ, cùng là xuất khẩu dệt may sang một thị trường mà doanh nghiệp có FTA, mức thuế ưu đãi tại năm hiện tại có thể khác nhau tuỳ doanh nghiệp lựa chọn áp dụng CPTPP, EVFTA hay một hiệp định song phương khác, tùy theo mặt hàng cụ thể và đối tác thương mại. Việc lựa chọn đúng FTA có lợi nhất, đồng thời đáp ứng đúng điều kiện của FTA đó, đòi hỏi phân tích chuyên sâu chứ không thể áp dụng theo cảm tính.

Quy Tắc Xuất Xứ – “Chìa Khoá” Quyết Định Doanh Nghiệp Có Được Hưởng Ưu Đãi Hay Không

Dù thuế suất ưu đãi đã được cam kết rõ trong Biểu thuế, hàng hoá chỉ được hưởng ưu đãi nếu chứng minh được xuất xứ hợp lệ theo đúng quy tắc của FTA áp dụng, thường bao gồm một hoặc kết hợp các tiêu chí:

  • Xuất xứ thuần túy (Wholly Obtained – WO): hàng hoá được sản xuất/khai thác hoàn toàn tại một nước thành viên.
  • Chuyển đổi mã số hàng hoá (Change in Tariff Classification – CTC): nguyên liệu không có xuất xứ phải trải qua quá trình sản xuất làm thay đổi mã HS ở cấp độ quy định (2, 4 hoặc 6 số).
  • Hàm lượng giá trị khu vực (Regional Value Content – RVC): tỷ lệ giá trị gia tăng tạo ra trong khu vực FTA phải đạt ngưỡng tối thiểu (thường 35-40% tuỳ hiệp định).
  • Quy tắc công đoạn gia công chế biến cụ thể (Specific Process): áp dụng cho một số ngành hàng đặc thù như dệt may (quy tắc “từ sợi trở đi” trong CPTPP), giày dép, hoá chất.

Sai sót phổ biến nhất mà Duc Luong Services thường gặp khi tư vấn cho doanh nghiệp là: nhầm lẫn quy tắc cộng gộp xuất xứ (cumulation) giữa các nước thành viên, không lưu trữ đầy đủ chứng từ chứng minh nguồn gốc nguyên liệu, hoặc xin cấp Giấy chứng nhận xuất xứ (C/O) không đúng mẫu tương ứng với FTA áp dụng (ví dụ C/O mẫu EUR.1 cho EVFTA khác với C/O mẫu CPTPP hay mẫu D cho ATIGA).

Nguyên Tắc Đối Xử Quốc Gia (NT) – Bảo Đảm Hàng Xuất Khẩu Không Bị Phân Biệt Đối Xử

Bên cạnh cam kết thuế quan, nguyên tắc Đối xử quốc gia (National Treatment) trong các FTA – được xây dựng trên nền tảng Điều III GATT 1994 – bảo đảm hàng hoá nhập khẩu từ Việt Nam, sau khi đã nộp thuế nhập khẩu theo đúng cam kết, phải được đối xử ngang bằng với hàng hoá nội địa của nước nhập khẩu về thuế nội địa, quy định kỹ thuật, và các biện pháp quản lý khác. Đây là căn cứ pháp lý quan trọng để doanh nghiệp phản ứng kịp thời nếu phát hiện hàng hoá của mình bị áp dụng biện pháp phân biệt đối xử trá hình tại thị trường nhập khẩu.

Dịch Vụ Tư Vấn Của Duc Luong Services

  • Rà soát mã HS và xác định FTA có lợi nhất cho từng lô hàng xuất khẩu cụ thể.
  • Kiểm tra, hoàn thiện hồ sơ chứng minh xuất xứ theo đúng quy tắc CTC/RVC/quy tắc công đoạn cụ thể của từng FTA.
  • Hỗ trợ thủ tục xin cấp C/O đúng mẫu, đúng cơ quan có thẩm quyền.
  • Tư vấn xử lý tình huống bị truy vấn, điều tra xuất xứ từ cơ quan hải quan trong và ngoài nước.
  • Xây dựng quy trình kiểm soát nội bộ về xuất xứ hàng hoá cho doanh nghiệp sản xuất – xuất khẩu, giảm thiểu rủi ro dài hạn.

Câu Hỏi Thường Gặp

Một lô hàng có thể áp dụng đồng thời nhiều FTA không? Không. Doanh nghiệp phải lựa chọn một FTA cụ thể để áp dụng cho từng lô hàng và phải đáp ứng đầy đủ quy tắc xuất xứ của FTA đó; không được kết hợp tiêu chí ưu đãi của nhiều hiệp định khác nhau cho cùng một lô hàng.

Nếu bị phát hiện khai sai xuất xứ, doanh nghiệp chịu hậu quả gì? Doanh nghiệp có thể bị truy thu thuế nhập khẩu chênh lệch, bị xử phạt vi phạm hành chính, và trong trường hợp nghiêm trọng có thể bị đưa vào danh sách rủi ro cao, ảnh hưởng đến toàn bộ hoạt động xuất khẩu sau này.

Liên Hệ Tư Vấn Doanh Nghiệp

Hotline: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com Website: ducluongservices.com

ISC Global Co., Ltd.

Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

BÁO CÁO PHÂN TÍCH PHÁP LÝ: XUNG ĐỘT TRONG GIẢI THÍCH ĐIỀU KHOẢN MFN VÀ CHIẾN LƯỢC QUẢN TRỊ RỦI RO TRONG ĐẦU TƯ QUỐC TẾ

1. Tổng quan về Nguyên tắc Tối huệ quốc (MFN) trong bối cảnh FTA thế hệ mới

Trong kiến trúc pháp lý của các Hiệp định thương mại tự do (FTA) hiện đại, nguyên tắc Tối huệ quốc (Most-Favoured-Nation – MFN) không chỉ đơn thuần là một cam kết kỹ thuật mà là trụ cột chiến lược đảm bảo sự không phân biệt đối xử. Việc thiết lập một môi trường kinh doanh bình đẳng và có tính dự đoán cao cho nhà đầu tư phụ thuộc trực tiếp vào cách thức quốc gia sở tại cam kết dành cho đối tác mức đối xử không kém thuận lợi hơn mức dành cho bất kỳ nước thứ ba nào.

Định nghĩa và các phương thức tiếp cận thực tiễn: Dựa trên nền tảng GATT/GATS, MFN yêu cầu quốc gia thành viên mở rộng những ưu đãi đã dành cho một nước thứ ba (kể cả nước không thành viên) cho các đối tác trong hiệp định. Qua thực tiễn đàm phán, 5 cách tiếp cận phổ biến đã hình thành:

  • Không quy định MFN (No MFN): Cam kết hoàn toàn bó hẹp trong phạm vi song phương.
    • Ví dụ: EU – Singapore FTA (chưa có hiệu lực), Việt Nam – Chile FTA 2014.
  • Nhắc lại GATT/GATS (Repeating GATT/GATS): “Nội luật hóa” trực tiếp Điều I GATT 1994 hoặc Điều II GATS.
    • Ví dụ: Hiệp định ATIGA, CPTPP.
  • MFN và Đối xử quốc gia kết hợp (Combined MFN/NT): Quy định gộp để tối ưu hóa việc đối chiếu nhưng dễ gây nhầm lẫn về phạm vi.
    • Ví dụ: EU – Ukraine FTA.
  • MFN bất đối xứng (Asymmetric MFN): Bên phát triển mở cửa toàn diện, bên đang phát triển thực hiện theo lộ trình và loại trừ các lĩnh vực nhạy cảm.
    • Ví dụ: Các Hiệp định EPA giữa EU và các nước châu Phi.
  • MFN toàn diện trong dịch vụ và đầu tư (Comprehensive MFN): Áp dụng đầy đủ với rất ít ngoại lệ.
    • Ví dụ: EVFTA (Hiệp định thương mại tự do Việt Nam – EU).

Đánh giá chiến lược của Chuyên gia: Việc lựa chọn cách tiếp cận MFN là điều kiện tiên quyết để đảm bảo an toàn pháp lý cho dòng vốn. Một cam kết MFN thiếu chặt chẽ sẽ vô tình mở toang cánh cửa cho việc “nhập khẩu” các nghĩa vụ bảo hộ cao hơn, làm suy yếu quyền quản lý nhà nước và tạo ra những rủi ro tài phán khó lường.

2. Phân tích Xung đột Án lệ: Sự đối đầu giữa học thuyết Maffezini và Plama

Sự bất định pháp lý phát sinh từ việc giải thích điều khoản MFN hiện là rủi ro trọng yếu đối với cả Chính phủ và nhà đầu tư. Câu hỏi cốt lõi là liệu MFN có bao trùm các điều khoản tố tụng (procedural) hay chỉ giới hạn ở các tiêu chuẩn đối xử nội dung (substantive).

Án lệ Maffezini v. Spain (ICSID Case No. ARB/97/7): Nhà đầu tư Argentina đã thành công trong việc viện dẫn MFN trong BIT Argentina – Tây Ban Nha để “nhập khẩu” cơ chế từ BIT Chile – Tây Ban Nha, qua đó lẩn tránh yêu cầu chờ 18 tháng tại tòa án nội địa. Hội đồng trọng tài dựa vào cụm từ “trong mọi vấn đề” (in all matters) để kết luận MFN bao trùm cả thủ tục giải quyết tranh chấp.

Án lệ Plama v. Bulgaria (ICSID Case No. ARB/03/24): Trái ngược với Maffezini, Hội đồng trọng tài trong vụ Plama đã bác bỏ việc áp dụng MFN để mở rộng thẩm quyền trọng tài. Quan điểm ở đây là các điều khoản tố tụng không đương nhiên thuộc phạm vi “đối xử” của MFN trừ khi ngôn ngữ hiệp định thể hiện ý chí rõ ràng và cụ thể của các bên.

So sánh hai án lệ kinh điển:

Tiêu chí so sánhMaffezini v. SpainPlama v. Bulgaria
Cấu trúc điều khoản MFNRất rộng (“Trong mọi vấn đề thuộc phạm vi điều chỉnh”)Hẹp, tập trung vào đối xử nội dung
Kết luận về thẩm quyềnChấp nhận áp dụng MFN cho thủ tục tố tụngBác bỏ áp dụng MFN cho thủ tục tố tụng
Tác động pháp lýMở đường cho việc “nhập khẩu” cơ chế ISDSKhẳng định tính độc lập của các điều khoản tố tụng

Đánh giá chiến lược của Chuyên gia: Sự đối đầu giữa hai học thuyết này tạo ra một “vùng xám” (grey area) pháp lý nguy hiểm. Nó thúc đẩy hiện tượng “Treaty Shopping” (lựa chọn hiệp định), buộc nhà đầu tư phải thực hiện thẩm định pháp lý và cấu trúc pháp nhân ngay từ giai đoạn tiền đầu tư để đảm bảo quyền tiếp cận trọng tài quốc tế.

3. Kỹ thuật Soạn thảo Hiện đại trong CPTPP và EVFTA: Giải pháp cho sự bất định

Để phản ứng lại rủi ro từ các án lệ như Maffezini, các FTA thế hệ mới đã áp dụng kỹ thuật soạn thảo tinh vi nhằm bảo vệ “Quyền quản lý nhà nước” (Right to regulate).

Phân tích CPTPP (): Hiệp định sử dụng cụm từ “Để làm rõ hơn” (For greater certainty) để loại trừ minh thị các thủ tục hoặc cơ chế giải quyết tranh chấp (ISDS) khỏi phạm vi MFN. Kỹ thuật này bít hoàn toàn lỗ hổng mà các hội đồng trọng tài có thể lợi dụng để diễn giải mở rộng.

Phân tích EVFTA (): Đây là mẫu hình của sự chặt chẽ với cấu trúc 6 khoản. Đáng chú ý:

  • Khoản 2: Loại trừ MFN cho các phân ngành nhạy cảm: viễn thông (trừ bưu chính), giải trí – văn hóa – thể thao, thủy sản – nuôi trồng thủy sản, lâm nghiệp – săn bắn, khai khoáng, và dầu khí.
  • Khoản 5: Loại trừ minh thị ISDS.
  • Khoản 6: Dẫn chiếu nguyên tắc ejusdem generis (cùng bản chất), khẳng định MFN chỉ có thể nhập khẩu đối xử cùng loại, không thể nhập khẩu các chế định pháp lý xa lạ.

Các nhóm ngoại lệ MFN phổ biến:

  1. Hiệp định thành lập thị trường nội khối (ví dụ: EU).
  2. Hiệp định hội nhập sâu (xoá bỏ rào cản, hài hoà pháp luật).
  3. Biện pháp trong hiệp định tránh đánh thuế hai lần.
  4. Hiệp định hiện có tại thời điểm ký kết (không hồi tố ưu đãi).
  5. Cơ chế giải quyết tranh chấp ISDS (loại trừ toàn bộ).

Đánh giá chiến lược của Chuyên gia: Kỹ thuật “loại trừ minh thị” không chỉ đơn thuần là bít lỗ hổng pháp lý mà là cách Chính phủ tái khẳng định quyền tự quyết chính sách trước sự diễn giải đôi khi quá mức của trọng tài quốc tế.

4. Đánh giá rủi ro và Khuyến nghị chiến lược cho Nhà đầu tư

Việc thực hiện thẩm định pháp lý (legal due diligence) là bắt buộc để quản trị rủi ro “Tước đoạt quyền sở hữu gián tiếp” (Indirect expropriation) và bảo vệ “Kỳ vọng hợp lý” (Legitimate expectation).

Quy trình 3 bước đánh giá khả năng “nhập khẩu” ưu đãi:

  1. Rà soát ngôn ngữ: Xác định điều khoản là “Rộng” (in all matters) hay “Hẹp”.
  2. Kiểm tra ngoại lệ: Tìm kiếm các khoản loại trừ minh thị “For greater certainty”.
  3. Đối chiếu bản chất: Áp dụng nguyên tắc Ejusdem generis để kiểm tra tính tương đồng của đối tượng tranh chấp.

Phân tích tình huống giả định: Tình huống: Nhà đầu tư quốc gia C kiện quốc gia B. FTA giữa A-B có ISDS, nhưng FTA giữa B-C chỉ có cơ chế Nhà nước kiện Nhà nước (SSDS). Trả lời: Nếu FTA B-C chứa ngôn ngữ hiện đại như Điều 9.5.3 CPTPP hoặc Điều 8.6.5 EVFTA, nhà đầu tư C thất bại 100% trong việc nhập khẩu cơ chế ISDS. Sự hiện diện của cụm từ “Để làm rõ hơn” là rào cản pháp lý tuyệt đối.

4 Khuyến nghị thực tiễn:

  • Cấu trúc đầu tư (Treaty Shopping hợp pháp): Thành lập pháp nhân tại quốc gia có hiệp định bảo hộ tối ưu ngay từ đầu.
  • Bằng chứng “Hành động cụ thể” (Concrete action): Để được bảo vệ trong giai đoạn 3 năm miễn trừ Ratchet của Việt Nam, nhà đầu tư phải lưu trữ bằng chứng đã chi tiền hoặc triển khai dự án dựa trên các ưu đãi hiện hành. Không có “hành động cụ thể”, nhà đầu tư không có cơ sở kiện tụng nếu chính sách thay đổi.
  • Theo dõi thời hạn miễn trừ Ratchet: Đặc biệt lưu ý lộ trình của Việt Nam trong CPTPP để đánh giá rủi ro thoái lui chính sách.
  • Khai thác nghĩa vụ Minh bạch: Sử dụng quyền tham vấn để nắm bắt các thay đổi pháp luật đột ngột.

Đánh giá chiến lược của Chuyên gia: Chi phí để thiết lập một cấu trúc đầu tư an toàn từ đầu luôn thấp hơn nhiều so với rủi ro bị bác bỏ thẩm quyền trọng tài sau khi đã bỏ ra hàng triệu USD chi phí theo đuổi kiện tụng.

Nguyên tắc MFN vẫn là công cụ bảo hộ mạnh mẽ nhưng cần được hiểu trong khuôn khổ các ngoại lệ hiện đại. Sự chuyển dịch từ học thuyết Maffezini sang các kỹ thuật soạn thảo như trong CPTPP/EVFTA cho thấy xu hướng thắt chặt kiểm soát của các quốc gia đối với cơ chế ISDS.

3 Điểm lưu ý then chốt:

  • Ngôn ngữ điều khoản là quyết định: Mọi quyền lợi và nghĩa vụ đều bắt nguồn từ câu chữ cụ thể (Broad vs. Narrow).
  • Hiểu rõ ngoại lệ ngành: Lưu ý các lĩnh vực nhạy cảm bị loại trừ như viễn thông và khai khoáng trong EVFTA.
  • Chủ động quản trị rủi Ratchet: Nhà đầu tư cần chứng minh “Hành động cụ thể” để bảo vệ khoản đầu tư trong các giai đoạn chuyển đổi chính sách của quốc gia sở tại.

CHIẾN LƯỢC TỐI ƯU HÓA ƯU ĐÃI THUẾ QUAN VÀ PHÒNG NGỪA RỦI RO PHÁP LÝ TRONG CÁC FTA

1. Bối cảnh Chiến lược: Mạng lưới FTA và Cơ hội của Doanh nghiệp Việt Nam

Việt Nam đã xác lập vị thế là một trong những nền kinh tế có độ mở lớn nhất khu vực với mạng lưới 17 Hiệp định thương mại tự do (FTA). Các hiệp định thế hệ mới như CPTPP, EVFTA, UKVFTA cùng các khối khu vực như RCEP và ATIGA đang mở ra cánh cửa tiếp cận thị trường trị giá hàng nghìn tỷ USD. Tuy nhiên, dưới góc độ quản trị rủi ro, đây không chỉ là sân chơi của những ưu đãi thuế quan mà còn là một “mê cung” pháp lý đầy thách thức.

Đối với nhà quản trị chiến lược, việc chỉ dừng lại ở mức độ “biết” và tra cứu biểu thuế là một sai lầm chết người có thể xóa sổ lợi nhuận biên của doanh nghiệp. Thực tế cho thấy, ranh giới giữa việc hưởng thuế suất 0% và việc bị truy thu hồi tố kèm xử phạt hành chính nằm ở khả năng “hiểu sâu” và vận dụng các nguyên tắc pháp lý nền tảng như Tối huệ quốc (MFN), Đối xử quốc gia (NT) và Quy tắc xuất xứ (RoO). Một sai sót nhỏ trong khâu khai báo xuất xứ có thể đưa doanh nghiệp vào “danh sách đen” rủi ro cao, gây tê liệt toàn bộ chuỗi cung ứng quốc tế.

2. Khung Phân tích Lựa chọn FTA Tối ưu cho Từng Mặt hàng

Khi một mặt hàng xuất khẩu sang một thị trường được điều chỉnh bởi nhiều FTA đồng thời (ví dụ: xuất khẩu sang Singapore có thể chọn ATIGA, CPTPP hoặc RCEP), doanh nghiệp cần một bộ khung phân tích để xác định phương án mang lại lợi ích tài chính cao nhất và rủi ro thấp nhất.

Danh sách kiểm tra (Checklist) so sánh chiến lược:

  • Lộ trình cắt giảm thuế (Standstill & Rollback): Phân tích lộ trình giảm thuế theo từng năm. Cần đặc biệt lưu ý nguyên tắc “Đứng yên” (Standstill) – không tăng thuế hiện hành và “Không thoái lui” (Rollback) – cam kết giảm/xóa bỏ thuế không đảo ngược.
  • Độ khó của Quy tắc xuất xứ (RoO): Đây là tiêu chí mang tính quyết định. Ví dụ, trong ngành dệt may, CPTPP áp dụng quy tắc nghiêm ngặt “Yarn Forward” (từ sợi trở đi), đòi hỏi toàn bộ quá trình từ kéo sợi, dệt vải đến may thành phẩm phải thực hiện trong khối. Ngược lại, EVFTA có thể linh hoạt hơn với quy tắc “từ vải trở đi” hoặc các công đoạn cụ thể, giúp doanh nghiệp dễ dàng đáp ứng hơn trong bối cảnh nguồn nguyên liệu sợi của Việt Nam còn phụ thuộc bên ngoài.
  • Sự khác biệt về mẫu Giấy chứng nhận xuất xứ (C/O): Mỗi FTA yêu cầu một mẫu chứng từ riêng biệt (mẫu EUR.1 cho EVFTA, mẫu D cho ATIGA…). Việc nhầm lẫn mẫu hồ sơ là nguyên nhân hàng đầu dẫn đến việc bị từ chối ưu đãi ngay tại cửa khẩu.

Layer “So What?”: Việc lựa chọn FTA dựa trên cảm tính thay vì phân tích mã HS và quy tắc chuyển đổi mã số (CTC) tương ứng sẽ dẫn đến rủi ro bị cơ quan hải quan nước nhập khẩu truy thu thuế hồi tố sau 3-5 năm. Đây là khoản chi phí phát sinh bất ngờ có khả năng làm phá sản các kế hoạch tài chính đã định.

3. Quản trị Quy tắc Xuất xứ: Giải quyết các Sai sót Phổ biến

Quy tắc xuất xứ (RoO) là “hàng rào” kỹ thuật bảo vệ tính liêm chính của các FTA. Hàng hóa chỉ được coi là có “quốc tịch” hợp lệ nếu thỏa mãn các tiêu chí kỹ thuật khắt khe.

Bảng so sánh tiêu chí xuất xứ và rủi ro kiểm tra:

Tiêu chíNội dung chi tiếtỨng dụng phổ biếnRủi ro kiểm tra (Audit Risk)
WO (Wholly Obtained)Xuất xứ thuần túy 100%.Nông sản, thủy hải sản.Cao: Cần bằng chứng về vùng trồng/đánh bắt.
CTC (Change in Tariff Classification)Chuyển đổi mã số hàng hóa (2, 4, 6 số).Hàng công nghiệp chế biến.Trung bình: Dễ sai lệch do nhầm mã HS nguyên liệu.
RVC (Regional Value Content)Hàm lượng giá trị khu vực (thường 35-40%).Điện tử, ô tô, máy móc.Rất cao: Phức tạp trong chứng minh chi phí giá vốn.
Specific ProcessQuy tắc công đoạn gia công cụ thể.Dệt may, giày dép, hóa chất.Cao: Yêu cầu hồ sơ kỹ thuật sản xuất chi tiết.

3 sai sót pháp lý phổ biến nhất:

  1. Nhầm lẫn quy tắc cộng gộp (Cumulation): Áp dụng sai quy tắc tính gộp xuất xứ nguyên liệu từ các nước thành viên khác, dẫn đến hồ sơ không đủ điều kiện pháp lý.
  2. Thiếu hệ thống chứng từ nguồn gốc: Không lưu trữ hồ sơ nguyên liệu đầu vào theo đúng thời hạn quy định cho mục đích hậu kiểm.
  3. Lẩn tránh xuất xứ (Transshipment): Thực hiện các công đoạn gia công đơn giản tại Việt Nam cho hàng hóa từ nước thứ ba rồi xin C/O Việt Nam. Đây là hành vi gian lận bị xử phạt cực nặng và ảnh hưởng đến uy tín quốc gia.

4. Nguyên tắc MFN và NT: Lá chắn Bảo hộ Hàng hóa và Đầu tư

Để bảo vệ quyền lợi tại thị trường nước ngoài, nhà quản trị cần phân biệt rõ hai “lá chắn” chống phân biệt đối xử: MFN dùng để so sánh giữa các đối thủ ngoại, và NT dùng để so sánh với đối thủ nội địa.

  • MFN (Tối huệ quốc): Đảm bảo doanh nghiệp Việt Nam được hưởng mức đãi ngộ tốt nhất mà nước đó dành cho bất kỳ nước thứ ba nào.
  • NT (Đối xử quốc gia): Sau khi nộp thuế nhập khẩu, hàng hóa Việt Nam phải được đối xử công bằng với hàng nội địa về thuế nội địa và các quy định kỹ thuật. Doanh nghiệp có thể viện dẫn NT để phản đối các rào cản kỹ thuật trá hình hoặc các mức thuế nội địa chỉ đánh lên hàng nhập khẩu.

Bảng đối chiếu cách tiếp cận MFN trong các FTA:

Hiệp địnhCách tiếp cận MFNĐặc điểm pháp lý
VN – Chile FTAKhông quy định (No MFN)Chỉ cam kết trong phạm vi song phương hẹp.
CPTPPNhắc lại GATT/GATSNội luật hóa trực tiếp các nguyên tắc của WTO.
EU – Africa EPAsMFN bất đối xứng (Asymmetric)Bên phát triển mở cửa toàn diện, bên đang phát triển lộ trình dần.
EVFTAMFN toàn diện (Comprehensive)Áp dụng đầy đủ cho cả dịch vụ và đầu tư, rất ít ngoại lệ.

5. Chiến lược Vận dụng Cơ chế “Không thoái lui” (Ratchet) và Dự báo Ổn định Đầu tư

Nguyên tắc Ratchet (Bánh cóc) đảm bảo rằng một khi chính sách đã được nới lỏng hoặc tự do hóa, quốc gia đó không được phép rút lại. Tuy nhiên, Việt Nam có một đặc quyền chiến lược tại Phụ lục 10-C của CPTPP.

Cơ chế linh hoạt và Bảo hộ “Hành động cụ thể”: Trong 3 năm đầu thực thi CPTPP, Việt Nam được miễn trừ nghĩa vụ tuân thủ Ratchet để có dư địa điều chỉnh chính sách. Tuy nhiên, có một chi tiết pháp lý cực kỳ quan trọng: Việt Nam không được rút lại các quyền lợi mà nhà đầu tư nước ngoài đã thực hiện “hành động cụ thể” (concrete action) để hưởng lợi từ biện pháp nới lỏng đó. Điều này bảo vệ quyền lợi và “kỳ vọng hợp lý” của các nhà đầu tư đã quyết định “xuống tiền” dựa trên các chính sách nới lỏng ban đầu.

Layer “So What?”: Nhà quản trị cần nhận diện mốc kết thúc 3 năm chuyển tiếp. Sau thời hạn này, các nới lỏng chính sách sẽ trở thành “mức sàn” (baseline) mới không thể hạ thấp. Việc theo dõi mốc này giúp dự báo tính ổn định của môi trường đầu tư và tránh rủi ro từ các thay đổi chính sách đột ngột của Chính phủ.

6. Phòng ngừa Rủi ro Tranh chấp Đầu tư Quốc tế (ISDS)

Cơ chế ISDS là công cụ pháp lý cho phép nhà đầu tư kiện trực tiếp Chính phủ nước sở tại ra trọng tài quốc tế khi quyền lợi bị xâm phạm.

Phân tích án lệ và Chiến thuật “Treaty Shopping”:

  • Vụ Maffezini v. Spain: Nhà đầu tư được phép dùng MFN để “nhập khẩu” cơ chế ISDS thuận lợi hơn từ một hiệp định khác.
  • Vụ Plama v. Bulgaria: Trọng tài bác bỏ việc dùng MFN cho các vấn đề thủ tục.
  • Xu hướng hiện đại: CPTPP (Điều 9.5.3) và EVFTA (Điều 8.6.5) đã chủ động loại trừ ISDS khỏi phạm vi áp dụng MFN để tăng tính dự báo.

CASE STUDY: CHIẾN THUẬT TREATY SHOPPING Nhà đầu tư C từ quốc gia C muốn đầu tư vào quốc gia B. Tuy nhiên, FTA giữa B và C chỉ có cơ chế SSDS (Chính phủ kiện Chính phủ). Nhà đầu tư C quyết định thành lập một pháp nhân trung gian tại quốc gia A (nơi có FTA A-B cho phép cơ chế ISDS khởi kiện trực tiếp). Đây là cách cấu trúc đầu tư hợp pháp để đảm bảo khi có tranh chấp phát sinh, nhà đầu tư có công cụ mạnh nhất để bảo vệ tài sản của mình.

7. Khuyến nghị Thực thi và Lộ trình Tuân thủ dành cho Nhà Quản trị

Việc nắm vững các FTA là lợi thế cạnh tranh cốt lõi, giúp doanh nghiệp không chỉ tiết kiệm thuế mà còn tự tin đối phó với các rào cản phi thuế quan.

5 hành động ưu tiên cho lộ trình tuân thủ:

  1. Rà soát mã HS và FTA tối ưu: Phân tích sự đánh đổi giữa mức thuế thấp và độ khó của quy tắc xuất xứ (đặc biệt lưu ý quy tắc “từ sợi trở đi” trong dệt may).
  2. Thiết lập hệ thống kiểm soát nội bộ RoO: Xây dựng quy trình lưu trữ chứng từ phục vụ hậu kiểm, tránh rủi ro truy thu hồi tố.
  3. Tận dụng quyền minh bạch: Yêu cầu cơ quan nhà nước trả lời các câu hỏi về quy định mới trong thời hạn 60-90 ngày theo đúng cam kết FTA.
  4. Theo dõi mốc Ratchet: Đánh giá sự ổn định của các chính sách nới lỏng tại Việt Nam sau thời gian miễn trừ 3 năm.
  5. Hoạch định cấu trúc đầu tư (Treaty Shopping): Lựa chọn hiệp định bảo hộ tốt nhất ngay từ giai đoạn lập dự án.

Các đơn vị tư vấn chuyên nghiệp như Duc Luong Services và ISC Global sẵn sàng đồng hành cùng doanh nghiệp trong việc rà soát hồ sơ, đào tạo nội bộ và xử lý các truy vấn phức tạp từ cơ quan Hải quan, bảo vệ lợi ích tối đa trong chuỗi giá trị toàn cầu.

Rào Cản Kỹ Thuật, Chống Bán Phá Giá Và Tự Vệ Thương Mại: Doanh Nghiệp Việt Cần Chuẩn Bị Gì Khi Xuất Khẩu?

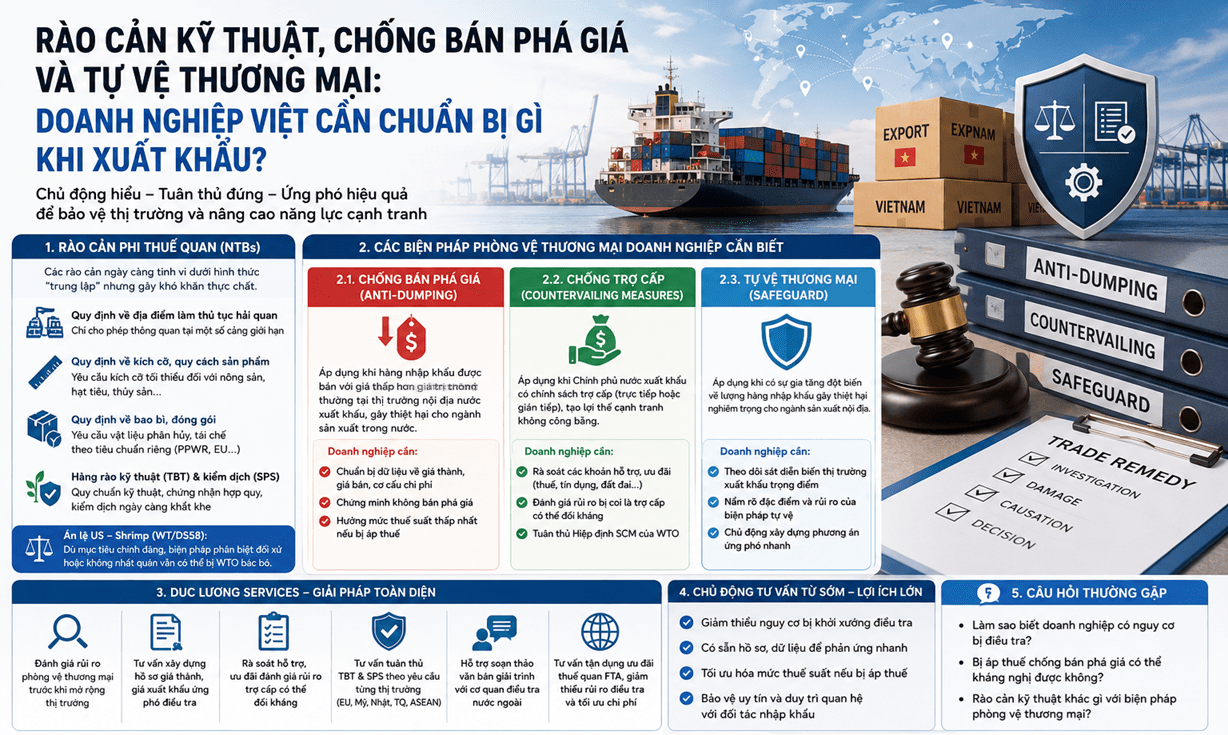
Hàng hóa Việt Nam xuất khẩu sang các thị trường lớn như Hoa Kỳ, Liên minh châu Âu (EU), Nhật Bản, Ấn Độ ngày càng đối diện với tần suất gia tăng của các vụ việc phòng vệ thương mại (chống bán phá giá, chống trợ cấp, tự vệ) và các rào cản phi thuế quan (Non-Tariff Barriers – NTBs) ngày càng tinh vi. Không ít doanh nghiệp chỉ nhận ra vấn đề khi lô hàng đã bị giữ tại cảng, hoặc khi nhận được thông báo khởi xướng điều tra từ cơ quan thương mại nước nhập khẩu — thời điểm mà chi phí khắc phục đã tăng lên gấp nhiều lần so với việc chuẩn bị từ sớm.

Bài viết dưới đây, được xây dựng dựa trên khung pháp lý của Tổ chức Thương mại Thế giới (WTO) và kinh nghiệm tư vấn thực tiễn của Duc Luong Services, sẽ giúp doanh nghiệp nhận diện rủi ro và hiểu rõ giải pháp phòng ngừa, ứng phó.

1. Rào cản phi thuế quan (NTBs) là gì và vì sao ngày càng phổ biến?

Theo nguyên tắc mở cửa thị trường của WTO (Điều XI GATT), các quốc gia thành viên về nguyên tắc bị cấm áp dụng biện pháp hạn chế định lượng (cấm nhập khẩu, hạn ngạch, giấy phép nhập khẩu tùy tiện). Tuy nhiên, trên thực tế, nhiều quốc gia vẫn duy trì các rào cản dưới hình thức “trung lập” nhưng gây khó khăn thực chất cho hàng nhập khẩu, ví dụ:

  • Quy định về địa điểm làm thủ tục hải quan: chỉ cho phép thông quan một loại hàng hóa nhất định tại một số cảng biển giới hạn;
  • Quy định về kích cỡ, quy cách sản phẩm: ví dụ yêu cầu kích cỡ tối thiểu đối với nông sản, hạt tiêu, thủy sản xuất khẩu;
  • Quy định về bao bì, đóng gói: yêu cầu vật liệu có khả năng phân hủy, tái chế theo tiêu chuẩn riêng của nước nhập khẩu (điển hình là các quy định PPWR đang siết chặt tại EU);
  • Hàng rào kỹ thuật trong thương mại (TBT) và biện pháp vệ sinh kiểm dịch động thực vật (SPS): quy chuẩn kỹ thuật, chứng nhận hợp quy, kiểm dịch thực vật/động vật ngày càng khắt khe, đặc biệt với nhóm hàng nông sản, thực phẩm, dệt may, đồ gỗ.

Đáng chú ý, án lệ US – Shrimp (WT/DS58) của WTO — vụ Hoa Kỳ cấm nhập khẩu tôm với lý do bảo vệ rùa biển — đã chỉ ra một nguyên tắc quan trọng: dù mục tiêu chính sách của nước nhập khẩu có thể chính đáng (bảo vệ môi trường, sức khỏe cộng đồng), nhưng nếu biện pháp áp dụng mang tính phân biệt đối xử tùy tiện hoặc thiếu nhất quán giữa các đối tác, doanh nghiệp và quốc gia xuất khẩu hoàn toàn có cơ sở pháp lý để phản biện. Đây chính là điểm doanh nghiệp cần luật sư và chuyên gia thương mại quốc tế đồng hành để bảo vệ quyền lợi.

2. Chống bán phá giá, chống trợ cấp, tự vệ thương mại — doanh nghiệp cần biết gì?

2.1. Chống bán phá giá (Anti-dumping)

Áp dụng khi hàng nhập khẩu được bán với giá thấp hơn giá trị thông thường tại thị trường nội địa nước xuất khẩu, gây thiệt hại cho ngành sản xuất trong nước của nước nhập khẩu. Doanh nghiệp xuất khẩu cần chuẩn bị đầy đủ dữ liệu về giá thành, giá bán, cơ cấu chi phí để chứng minh không có hành vi bán phá giá hoặc để được hưởng mức thuế suất thấp nhất có thể trong trường hợp bị áp thuế.

2.2. Chống trợ cấp (Countervailing measures)

Áp dụng khi Chính phủ nước xuất khẩu có chính sách trợ cấp (trực tiếp hoặc gián tiếp) cho doanh nghiệp sản xuất/xuất khẩu, tạo lợi thế cạnh tranh không công bằng. Doanh nghiệp cần rà soát các khoản hỗ trợ, ưu đãi đang được hưởng (thuế, tín dụng, đất đai…) để đánh giá rủi ro bị coi là trợ cấp có thể đối kháng theo Hiệp định SCM của WTO.

2.3. Tự vệ thương mại (Safeguard)

Theo Điều XIX GATT 1994, một quốc gia có thể áp dụng biện pháp tự vệ tạm thời khi có sự gia tăng đột biến về lượng hàng nhập khẩu gây thiệt hại nghiêm trọng cho ngành sản xuất nội địa. Khác với chống bán phá giá/chống trợ cấp, biện pháp tự vệ không đòi hỏi phải chứng minh hành vi thương mại không công bằng — chỉ cần chứng minh mối quan hệ nhân quả giữa gia tăng nhập khẩu và thiệt hại. Đây là biện pháp có thể được áp dụng rất nhanh và bất ngờ, đòi hỏi doanh nghiệp phải theo dõi sát diễn biến thị trường xuất khẩu trọng điểm.

3. Giải pháp: Dịch vụ tư vấn phòng vệ thương mại của Duc Luong Services

Là đối tác đại diện tại Việt Nam trong hệ sinh thái tư vấn tiêu chuẩn và pháp lý thương mại quốc tế (cùng ISC Global và STC VN), Duc Luong Services cung cấp các dịch vụ:

  • Đánh giá rủi ro phòng vệ thương mại trước khi doanh nghiệp mở rộng thị trường xuất khẩu mới;
  • Tư vấn xây dựng hồ sơ chứng minh giá thành, giá xuất khẩu phục vụ ứng phó điều tra chống bán phá giá;
  • Rà soát các khoản hỗ trợ, ưu đãi doanh nghiệp đang hưởng để đánh giá rủi ro bị coi là trợ cấp có thể đối kháng;
  • Tư vấn tuân thủ hàng rào kỹ thuật (TBT) và kiểm dịch (SPS) theo yêu cầu riêng của từng thị trường (EU, Hoa Kỳ, Nhật Bản, Trung Quốc, ASEAN);
  • Hỗ trợ soạn thảo văn bản phản hồi, giải trình với cơ quan điều tra thương mại nước ngoài;
  • Tư vấn tận dụng ưu đãi thuế quan FTA để giảm thiểu rủi ro bị điều tra và tối ưu chi phí xuất khẩu.

4. Doanh nghiệp nên chủ động tư vấn từ giai đoạn nào?

Kinh nghiệm thực tiễn cho thấy, thời điểm tối ưu để tư vấn không phải là khi đã nhận được thông báo điều tra, mà là ngay từ giai đoạn lập kế hoạch xuất khẩu — khi doanh nghiệp lựa chọn thị trường mục tiêu, xây dựng chính sách giá, và thiết kế chuỗi cung ứng. Việc chủ động rà soát tuân thủ giúp doanh nghiệp:

  • Giảm thiểu tối đa nguy cơ bị khởi xướng điều tra;
  • Có sẵn hồ sơ, dữ liệu để phản ứng nhanh nếu bị điều tra;
  • Tối ưu hóa mức thuế suất trong trường hợp không thể tránh khỏi việc bị áp thuế;
  • Bảo vệ uy tín và duy trì quan hệ với đối tác nhập khẩu.

5. Câu hỏi thường gặp

Làm sao biết doanh nghiệp có nguy cơ bị điều tra chống bán phá giá không? Các dấu hiệu cảnh báo gồm: kim ngạch xuất khẩu tăng nhanh trong thời gian ngắn, giá bán thấp hơn đáng kể so với đối thủ tại thị trường nhập khẩu, hoặc ngành hàng đã từng có tiền lệ bị điều tra tại thị trường đó. Duc Luong Services có thể hỗ trợ đánh giá rủi ro cụ thể theo từng ngành hàng.

Bị áp thuế chống bán phá giá có thể kháng nghị được không? Có. Doanh nghiệp có quyền yêu cầu rà soát hành chính (administrative review) để điều chỉnh mức thuế theo diễn biến giá thực tế, hoặc khởi kiện lên cơ quan giải quyết tranh chấp WTO thông qua Chính phủ nếu có căn cứ cho rằng biện pháp áp dụng vi phạm quy định WTO.

Rào cản kỹ thuật khác gì với biện pháp phòng vệ thương mại? Rào cản kỹ thuật (TBT/SPS) là các quy chuẩn, tiêu chuẩn áp dụng thường xuyên đối với mọi hàng hóa nhập khẩu (không nhắm riêng vào một quốc gia), trong khi biện pháp phòng vệ thương mại là biện pháp có mục tiêu, thời hạn, áp dụng riêng cho hàng hóa từ quốc gia/doanh nghiệp cụ thể sau một quá trình điều tra.


Liên hệ để được tư vấn doanh nghiệp

Hotline: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: ducluongservices.com

ISC Global

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn

Tư Vấn Bảo Hộ Nhà Đầu Tư Nước Ngoài Tại Việt Nam Theo CPTPP, EVFTA Và EVIPA

Việt Nam hiện là một trong những điểm đến FDI hấp dẫn nhất khu vực Đông Nam Á, đồng thời là thành viên của các hiệp định thương mại và đầu tư thế hệ mới có tiêu chuẩn bảo hộ đầu tư cao nhất hiện nay: CPTPP (Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương), EVFTA (Hiệp định Thương mại tự do Việt Nam – EU) và EVIPA (Hiệp định Bảo hộ đầu tư Việt Nam – EU). Tuy nhiên, không phải nhà đầu tư nước ngoài nào cũng hiểu rõ phạm vi và giới hạn của các cam kết bảo hộ này — dẫn đến việc bỏ lỡ quyền lợi hợp pháp hoặc đánh giá sai mức độ an toàn pháp lý của khoản đầu tư.

Bài viết này, được biên soạn bởi đội ngũ chuyên gia tư vấn pháp luật đầu tư quốc tế của chúng tôi, phân tích các tiêu chuẩn bảo hộ đầu tư nước ngoài cốt lõi theo CPTPP và EVFTA/EVIPA, đồng thời chỉ ra những khác biệt quan trọng mà nhà đầu tư cần lưu ý khi hoạch định chiến lược đầu tư vào Việt Nam.

1. Nguyên Tắc Đối Xử Quốc Gia (National Treatment) Và Đối Xử Tối Huệ Quốc (MFN)

Đối xử quốc gia (NT) yêu cầu Việt Nam dành cho nhà đầu tư, khoản đầu tư nước ngoài sự đối xử không kém thuận lợi hơn so với nhà đầu tư, khoản đầu tư trong nước “trong các hoàn cảnh tương tự”. Đối xử tối huệ quốc (MFN) yêu cầu sự đối xử không kém thuận lợi hơn so với nhà đầu tư đến từ quốc gia thứ ba.

Điểm khác biệt quan trọng nhà đầu tư cần nắm:

  • CPTPP: phạm vi áp dụng NT và MFN bao trùm việc thành lập, mua lại, mở rộng, quản lý, điều hành, vận hành và bán hoặc định đoạt khoản đầu tư — riêng MFN loại trừ cơ chế giải quyết tranh chấp giữa nhà đầu tư và nhà nước (ISDS), nghĩa là nhà đầu tư không thể viện dẫn MFN để đòi áp dụng cơ chế ISDS thuận lợi hơn từ một hiệp định khác.
  • EVIPA: áp dụng NT và MFN theo cách tiếp cận ngoại trừ cụ thể theo lĩnh vực — loại trừ các ngành như dịch vụ nghe nhìn, khai khoáng, sản xuất vật liệu hạt nhân, vận tải nội địa… EVIPA cũng loại trừ MFN đối với dịch vụ viễn thông, giải trí – văn hóa – thể thao, thủy sản, lâm nghiệp và cơ chế ISDS.

2. Tiêu Chuẩn Đối Xử Công Bằng, Thỏa Đáng (FET) Và Bảo Vệ An Ninh Đầy Đủ (FPS)

FET và FPS là hai tiêu chuẩn bảo hộ được viện dẫn phổ biến nhất trong các vụ tranh chấp đầu tư quốc tế trên toàn cầu. Khác với NT và MFN mang tính so sánh tương đối, FET và FPS là các tiêu chuẩn độc lập, tuyệt đối, không phụ thuộc vào cách đối xử dành cho nhà đầu tư khác.

CPTPP và EVIPA đã quy định rõ ràng hơn phạm vi FET so với các BIT thế hệ cũ, cụ thể hóa các biểu hiện cấu thành vi phạm như: từ chối công lý trong tố tụng, vi phạm cơ bản quy trình tố tụng công bằng, hành vi tùy tiện, phân biệt đối xử có mục đích rõ ràng (giới tính, dân tộc, tôn giáo), hoặc đối xử khắc nghiệt mang tính ép buộc, lạm quyền.

FPS yêu cầu Việt Nam áp dụng biện pháp hợp lý, cẩn trọng đúng mức để bảo vệ khoản đầu tư trước rủi ro vật chất — đặc biệt trong bối cảnh bất ổn xã hội, biểu tình có vũ trang.

3. Nguyên Tắc Chống Tước Quyền Sở Hữu Bất Hợp Pháp

Một trong những mối quan tâm hàng đầu của nhà đầu tư nước ngoài là nguy cơ bị tước quyền sở hữu tài sản, khoản đầu tư — dù dưới hình thức trực tiếp (quốc hữu hóa, trưng thu) hay gián tiếp (từ chối gia hạn giấy phép, tăng thuế bất thường, thay đổi chính sách làm mất giá trị khoản đầu tư).

Theo CPTPP và EVIPA, một biện pháp tước quyền sở hữu chỉ được coi là hợp pháp khi đáp ứng đồng thời 4 điều kiện:

  1. Phục vụ mục đích công cộng;
  2. Không mang tính tùy tiện, phân biệt đối xử;
  3. Tuân thủ thủ tục pháp luật đúng đắn (due process);
  4. Đi kèm bồi thường thỏa đáng, kịp thời.

Đáng chú ý, EVIPA và CPTPP đều có phụ lục hướng dẫn chi tiết cách xác định tước quyền sở hữu gián tiếp dựa trên ba tiêu chí: ảnh hưởng kinh tế của biện pháp, mức độ vi phạm nghĩa vụ ràng buộc bằng văn bản của Nhà nước, và tính tương xứng với mục đích công cộng. Các biện pháp quản lý nhà nước chính đáng, không phân biệt đối xử (ví dụ: quy định về môi trường, y tế, an toàn) về nguyên tắc sẽ không cấu thành tước quyền sở hữu.

4. Bảo Đảm Quyền Tự Do Chuyển Tiền

Nhà đầu tư nước ngoài được bảo đảm quyền chuyển vốn, lợi nhuận, tiền bồi thường, tiền lương của người lao động nước ngoài về nước theo tỷ giá thị trường. Tuy nhiên, EVIPA cho phép Việt Nam áp dụng biện pháp tự vệ tạm thời (không quá một năm) đối với việc chuyển tiền trong trường hợp khó khăn nghiêm trọng về cán cân thanh toán hoặc chính sách tiền tệ, tỷ giá hối đoái — đây là điểm nhà đầu tư cần lưu ý khi đánh giá rủi ro thanh khoản dài hạn.

5. Cấm Áp Đặt Yêu Cầu Bất Lợi Đối Với Hoạt Động Đầu Tư

CPTPP (Điều 9.10) và EVFTA (Điều 8.8) đều cấm Việt Nam áp đặt các yêu cầu như: hàm lượng nội địa hóa tối thiểu, cân đối thương mại (xuất khẩu phải tương đương nhập khẩu), tỷ lệ tiêu thụ nội địa bắt buộc, tỷ lệ xuất khẩu tối thiểu, hoặc yêu cầu ưu tiên sử dụng công nghệ trong nước. Đây là cơ sở pháp lý quan trọng để nhà đầu tư phản đối các điều kiện cấp phép đầu tư trái với cam kết quốc tế.

6. Giải Quyết Tranh Chấp Đầu Tư (ISDS): Nhà Đầu Tư Cần Lưu Ý Gì?

Không phải mọi tranh chấp giữa nhà đầu tư và Nhà nước đều có thể đưa ra trọng tài quốc tế. Nhà đầu tư chỉ có quyền khởi kiện theo cơ chế ISDS khi:

  • Mang quốc tịch của quốc gia có ký kết điều ước với Việt Nam có quy định cơ chế ISDS;
  • Tuân thủ đúng trình tự, thời hiệu khởi kiện và thủ tục tham vấn trước khởi kiện theo điều ước áp dụng;
  • Với EVIPA: vụ việc đang được giải quyết tại tòa án trong nước sẽ không được đồng thời khởi kiện tại trọng tài theo Hiệp định (nguyên tắc loại trừ lựa chọn kép — “fork in the road”).

Việc chuẩn bị hồ sơ, đánh giá tính khả thi của việc khởi kiện và tuân thủ nghiêm ngặt thời hiệu là yếu tố quyết định thành công của một vụ việc ISDS.

7. Đồng Hành Cùng Nhà Đầu Tư Nước Ngoài Như Thế Nào?

Chúng tôi cung cấp dịch vụ tư vấn pháp lý chuyên sâu giúp nhà đầu tư nước ngoài:

  • Rà soát và xác định điều ước bảo hộ đầu tư có lợi nhất áp dụng cho khoản đầu tư cụ thể (BIT song phương, CPTPP, EVFTA/EVIPA, RCEP);
  • Đánh giá mức độ tuân thủ của các quyết định hành chính, chính sách của cơ quan quản lý nhà nước đối với các cam kết bảo hộ đầu tư;
  • Tư vấn chiến lược phòng ngừa và xử lý tranh chấp đầu tư, bao gồm thủ tục tham vấn trước khởi kiện;
  • Hỗ trợ soạn thảo hồ sơ pháp lý, văn bản kiến nghị gửi cơ quan có thẩm quyền.

Câu Hỏi Thường Gặp

Nhà đầu tư nước ngoài từ quốc gia không có BIT hay FTA với Việt Nam có được bảo hộ theo các nguyên tắc trên không? Không. Các tiêu chuẩn bảo hộ (NT, MFN, FET, chống tước quyền sở hữu…) chỉ áp dụng khi nhà đầu tư mang quốc tịch của quốc gia có ký kết điều ước quốc tế về đầu tư với Việt Nam. Nhà đầu tư từ quốc gia không có điều ước áp dụng vẫn được bảo hộ theo pháp luật Việt Nam nhưng không có quyền viện dẫn các tiêu chuẩn bảo hộ quốc tế nêu trên.

FET có đồng nghĩa với việc Nhà nước không bao giờ được thay đổi chính sách không? Không. FET bảo hộ kỳ vọng chính đáng của nhà đầu tư dựa trên cam kết cụ thể tại thời điểm đầu tư, nhưng không tước đi quyền điều tiết chính sách hợp pháp, không phân biệt đối xử của Nhà nước vì lợi ích công cộng.


Liên Hệ Tư Vấn Doanh Nghiệp

Hotline: +84 933 096 426 – +84 868 591 260

ISC Global Co., Ltd.

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn

Nền Tảng Bảo Hộ Đầu Tư Quốc Tế: Từ Lý Thuyết Đến Thực Tiễn Hành Nghề

Trong bối cảnh dòng vốn xuyên biên giới ngày càng phức tạp, việc nắm vững các “tấm khiên” bảo hộ pháp lý là yêu cầu sống còn đối với nhà đầu tư và luật sư tư vấn. Bản tóm lược này được thiết kế như một sơ đồ tư duy ngôn ngữ, giúp bạn đi từ bản chất rủi ro đến các cơ chế phòng vệ chuyên sâu nhất.

1. Bức tranh toàn cảnh: Tại sao cần Bảo hộ Đầu tư Quốc tế?

Khác với hoạt động thương mại thông thường (mua – bán sinh lời tức thời), đầu tư quốc tế mang tính dài hạn, đòi hỏi sự cam kết vốn và nguồn lực lớn, do đó nhà đầu tư phải đối mặt với các “rủi ro đặc thù” không tồn tại ở thị trường nội địa.

3 rủi ro lớn nhất mà nhà đầu tư thường xuyên đối mặt:

  • Rủi ro bỏ lỡ ưu đãi: Do không xác định đúng điều ước quốc tế (BIT/FTA) có lợi nhất, nhà đầu tư mất đi các quyền lợi về mở cửa thị trường hoặc tiêu chuẩn bảo hộ cao.
  • Rủi ro chính sách: Chính quyền nước sở tại thay đổi pháp luật đột ngột (tăng thuế, thu hồi giấy phép) hoặc áp dụng các biện pháp hành chính thiếu minh bạch.
  • Rủi ro tranh chấp: Sự thiếu hiểu biết về cơ chế ISDS dẫn đến việc mất quyền khởi kiện do vi phạm trình tự hoặc thời hiệu.

Để quản trị rủi ro, trước hết cần phân biệt rõ hình thức đầu tư để xác định mức độ kiểm soát:

Tiêu chíĐầu tư trực tiếp (FDI)Đầu tư gián tiếp (FPI)
Bản chấtNắm giữ cổ phần chi phối (thường ≥10%).Mua chứng khoán, công cụ tài chính.
Quyền quản lýTrực tiếp tham gia quản lý, điều hành.Không trực tiếp tham gia quản lý.
Tính bền vữngGắn bó lâu dài với hạ tầng nước sở tại.Có tính thanh khoản cao, dễ rút vốn.

2. Cấu trúc Đa tầng của Luật Đầu tư Quốc tế

Bước 0: Xác định “Khoản đầu tư” (Threshold Jurisdiction)

Trước khi xem xét các quyền bảo hộ, luật sư phải kiểm tra xem tài sản của khách hàng có đáp ứng Định nghĩa khoản đầu tư trong điều ước áp dụng hay không. Nếu tài sản không thuộc “Danh sách đóng” hoặc “Danh sách mở” của điều ước, nhà đầu tư sẽ không có quyền viện dẫn bất kỳ sự bảo hộ nào.

Hệ thống nguồn luật đa tầng

Luật sư cần thực hiện “đối chiếu song song” các nguồn luật dưới đây theo nguyên tắc: Quy định nào có lợi nhất cho nhà đầu tư sẽ được ưu tiên áp dụng.

Tầng nguồn luậtNội dung điều chỉnh chínhVí dụ thực tế
Luật quốc giaThủ tục hành chính, điều kiện tiếp cận thị trường nội địa.Luật Đầu tư số 143/2025/QH15.
Điều ước quốc tếCác cam kết bảo hộ và tự do hóa (BIT/FTA).CPTPP, EVFTA, EVIPA.
Nguyên tắc chungCác chuẩn mực ứng xử quốc tế (Thiện chí, Estoppel).Nguyên tắc không hồi tố.

Tiêu điểm: Luật Đầu tư 2025 (Số 143/2025/QH15) Có hiệu lực từ 01/03/2026, đạo luật này mang đến 3 thay đổi trọng yếu:

  • Danh mục ngành hạn chế: Làm rõ khái niệm điều kiện tiếp cận thị trường gắn với danh mục ngành nghề hạn chế đối với nhà đầu tư nước ngoài.
  • Đơn giản hóa thủ tục: Cắt giảm ngành nghề kinh doanh có điều kiện; cho phép thành lập tổ chức kinh tế trước khi có Giấy chứng nhận đăng ký đầu tư (IRC) trong một số trường hợp.
  • Đầu tư ra nước ngoài: Bổ sung khung pháp lý riêng biệt (Điều 38, 39) cho tổ chức, cá nhân Việt Nam khi đem vốn ra thị trường quốc tế.

3. Nguyên tắc “Sân chơi bình đẳng”: NT và MFN

Đây là các tiêu chuẩn bảo hộ mang tính so sánh, nhằm chống phân biệt đối xử.

Đối xử quốc gia (NT)

Yêu cầu quốc gia sở tại đối xử với nhà đầu tư nước ngoài không kém thuận lợi hơn nhà đầu tư trong nước.

  • Quy trình 3 bước xác định vi phạm:
    1. Xác định đối tượng trong nước để so sánh (trong cùng hoàn cảnh).
    2. Xem xét sự đối xử thực tế qua quy định pháp luật và thực thi.
    3. Đánh giá liệu có cơ sở chính đáng (lợi ích công cộng) để biện minh hay không.

Đối xử tối huệ quốc (MFN)

Giúp nhà đầu tư “nhập khẩu ưu đãi” từ các hiệp định mà nước sở tại ký với quốc gia thứ ba.

Tiêu chíĐối xử quốc gia (NT)Đối xử tối huệ quốc (MFN)
Đối tượng so sánhNhà đầu tư trong nước.Nhà đầu tư từ quốc gia thứ ba.
Mục đích cốt lõiChống phân biệt “Ngoại – Nội”.Đảm bảo công bằng giữa các bên nước ngoài.

Lưu ý quan trọng về EVIPA: Hiệp định bảo hộ đầu tư Việt Nam – EU (EVIPA) hiện chưa có hiệu lực (đang chờ 27 nước thành viên EU phê chuẩn). Ngoài ra, cả CPTPP và EVIPA đều loại trừ cơ chế ISDS khỏi phạm vi của MFN để ngăn chặn hiện tượng “Treaty-shopping” (lợi dụng MFN để chọn cơ chế kiện tụng có lợi hơn từ các hiệp định cũ).

4. Tiêu chuẩn “An toàn và Công bằng”: FET và FPS

FET và FPS là các tiêu chuẩn độc lập và tuyệt đối, không cần so sánh với chủ thể khác.

  • Đối xử công bằng, thỏa đáng (FET): Tiêu chuẩn bị vi phạm nhiều nhất. 5 biểu hiện vi phạm cụ thể:
    1. Từ chối công lý (không cho tiếp cận tòa án hoặc tố tụng bất công).
    2. Hành vi tùy tiện, độc đoán.
    3. Phân biệt đối xử có mục đích (giới tính, tôn giáo, dân tộc).
    4. Ngược đãi, ép buộc hoặc lạm quyền.
    5. Vi phạm kỳ vọng chính đáng: Thay đổi cam kết đã đưa ra khi nhà đầu tư bỏ vốn.
  • Bảo vệ an ninh đầy đủ (FPS): Yêu cầu quốc gia phải có nghĩa vụ “cẩn trọng đúng mức” (due diligence).
    • Lưu ý hành nghề: Các hiệp định thế hệ mới (CPTPP, EVIPA) giới hạn FPS ở việc bảo đảm “an toàn vật chất” (chống bạo động, biểu tình). Khái niệm “an toàn pháp lý” (sự ổn định của hệ thống pháp luật) là một xu hướng trong các án lệ cũ nhưng bị siết chặt trong các FTA hiện đại.

5. “Chốt chặn cuối cùng”: Chống tước quyền sở hữu bất hợp pháp

Một biện pháp tước quyền sở hữu chỉ hợp pháp khi thỏa mãn 4 điều kiện tích lũy: (1) Vì mục đích công cộng; (2) Không tùy tiện; (3) Đúng thủ tục pháp lý; (4) Bồi thường thỏa đáng, kịp thời.

Loại tước quyền sở hữuĐặc điểmVí dụ thực tế
Trực tiếpChuyển giao chính thức quyền sở hữu cho Nhà nước.Thu hồi đất, tịch thu tài sản công khai.
Gián tiếpNhà đầu tư giữ tên trên tài sản nhưng tài sản mất sạch giá trị kinh tế.Tăng thuế đột ngột quá cao, từ chối gia hạn giấy phép vô căn cứ.

3 tiêu chí xác định tước quyền sở hữu gián tiếp (CPTPP/EVIPA):

  1. Mức độ ảnh hưởng kinh tế của biện pháp.
  2. Sự vi phạm các cam kết bằng văn bản của Chính phủ đối với nhà đầu tư.
  3. Tính không tương xứng của biện pháp với mục đích công cộng.

6. Cơ chế ISDS: Chiếc khiên pháp lý của Nhà đầu tư

ISDS cho phép nhà đầu tư trực tiếp kiện Nhà nước tiếp nhận đầu tư ra trọng tài/tòa án quốc tế.

  • Sự chuyển dịch cơ chế:
    • BIT thế hệ cũ: Trọng tài vụ việc (ad-hoc arbitration).
    • EVIPA (tương lai): Thiết lập Hệ thống Tòa án đầu tư thường trực hai cấp (Sơ thẩm và Phúc thẩm) để tăng tính minh bạch.
  • Nguyên tắc “Fork in the road”: Nhà đầu tư chỉ được chọn một: kiện tại tòa án trong nước hoặc trọng tài quốc tế; không được thực hiện song song.

Cảnh báo (Denial of Benefits): Các điều ước hiện đại thường có điều khoản “Từ chối cho hưởng lợi ích” đối với các “công ty vỏ bọc” (shell companies) không có hoạt động kinh doanh thực chất tại nước sở tại nhằm ngăn chặn lạm dụng bảo hộ.

Mẹo Master (Umbrella Clause): Hãy kiểm tra xem hiệp định có “Điều khoản bao trùm” hay không. Nếu có, các vi phạm hợp đồng kinh tế của Nhà nước có thể được “nâng cấp” thành vi phạm điều ước quốc tế, cho phép khởi kiện ISDS.

Để tư vấn thành công, luật sư cần ghi nhớ 3 thông điệp cốt lõi:

  1. Cấu trúc đầu tư là chìa khóa: Lựa chọn quốc tịch pháp nhân và rà soát “Điều khoản từ chối cho hưởng lợi ích” ngay từ đầu để đảm bảo “tấm khiên” bảo hộ có hiệu lực.
  2. Hồ sơ bằng chứng là nền tảng: Lưu trữ mọi cam kết của chính quyền bằng văn bản để làm căn cứ cho tiêu chuẩn FET (kỳ vọng chính đáng).
  3. Theo sát Luật Đầu tư 2025 (Số 143/2025/QH15): Đây là tầng pháp lý gần gũi nhất. Việc đối chiếu Danh mục ngành hạn chế với cam kết FTA là bước bắt buộc để xác định ưu đãi thực tế.

ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | Website: iscglobal.asia

Hỗ trợ chuyên sâu về Pháp luật Đầu tư Quốc tế và Tuân thủ ESG.

CHIẾN LƯỢC TỐI ƯU HÓA CẤU TRÚC ĐẦU TƯ THEO LUẬT ĐẦU TƯ 2025 VÀ CÁC ĐIỀU ƯỚC QUỐC TẾ THẾ HỆ MỚI

I. BỐI CẢNH PHÁP LÝ MỚI: SỰ CHUYỂN DỊCH TỪ LUẬT ĐẦU TƯ 2020 SANG LUẬT ĐẦU TƯ 2025

Sự ra đời của Luật Đầu tư 2025 (Số 143/2025/QH15) đánh dấu một bước ngoặt trong quản trị dòng vốn FDI tại Việt Nam cho giai đoạn 2026-2030. Đây không chỉ là sự thay đổi về quy định hành chính mà là sự dịch chuyển sang tư duy hậu kiểm minh bạch và chuyên sâu. Đối với Hội đồng quản trị, việc nhận diện các mốc thời gian và ngưỡng sở hữu mới là yếu tố “sống còn” để bảo đảm tính thanh khoản và quyền kiểm soát đối với các thương vụ M&A xuyên biên giới.

Dưới đây là bảng phân tích so sánh các điểm mới cốt lõi và tác động chiến lược:

Tiêu chí so sánhLuật Đầu tư 2020Luật Đầu tư 2025 (Số 143/2025/QH15)Tác động chiến lược cho C-suite
Định nghĩa NĐT nước ngoài (Ngưỡng 50%)NĐT nước ngoài nắm giữ trên 50% vốn điều lệ.Duy trì ngưỡng trên 50% vốn điều lệ HOẶC đa số thành viên hợp danh là cá nhân nước ngoài.Thắt chặt kiểm soát cấu trúc Công ty Hợp danh; cần rà soát lại quốc tịch thành viên hợp danh để tránh bị áp điều kiện NĐT nước ngoài.
Điều kiện tiếp cận thị trườngQuy định chung về Danh mục hạn chế.Minh bạch hóa gắn với Danh mục ngành nghề hạn chế; làm rõ định nghĩa điều kiện tiếp cận.Giảm rủi ro “cơ chế xin – cho” tại địa phương; tăng tính dự báo cho dòng vốn thâm nhập.
Thủ tục thành lập tổ chức kinh tếPhải có dự án đầu tư và cấp GCN ĐKĐT trước.Cho phép thành lập tổ chức kinh tế trước khi hoàn tất GCN ĐKĐT trong một số trường hợp cụ thể.Rút ngắn thời gian thâm nhập thị trường (Time-to-market), tối ưu hóa chi phí cơ hội.
Danh mục ngành nghề có điều kiệnDanh mục còn rộng, gây chồng lấn thủ tục.Cắt giảm, thu gọn đáng kể. Hiệu lực mốc này là 01/07/2026 (muộn hơn hiệu lực chung của Luật).Tăng tính thanh khoản cho dòng vốn FDI; yêu cầu bộ phận Pháp chế cập nhật danh mục mới trước tháng 7/2026.

Lưu ý quan trọng: Luật Đầu tư 2025 có hiệu lực từ 01/03/2026. Tuy nhiên, việc hiểu rõ luật nội địa chỉ là bước đầu; “lá chắn” bảo hộ thực sự nằm ở sự kết hợp với các định chế quốc tế để vô hiệu hóa các rủi ro chính sách cục bộ.

II. TƯƠNG TÁC CHIẾN LƯỢC GIỮA LUẬT ĐẦU TƯ 2025 VÀ CÁC FTA THẾ HỆ MỚI (CPTPP, EVFTA, EVIPA)

Chiến lược trọng tâm của các tập đoàn đa quốc gia phải là việc xác định đúng “tầng” bảo hộ trong hệ thống pháp luật đa tầng (Multi-layered legal system). Khi Luật Đầu tư 2025 thắt chặt một số điều kiện kỹ thuật, các Hiệp định thương mại tự do (FTA) thế hệ mới đóng vai trò là “lệnh bài” ưu tiên.

  • Nguyên tắc ưu tiên áp dụng: Theo Điều 6 Luật Điều ước quốc tế 2016, trong trường hợp có sự khác biệt giữa luật trong nước và điều ước quốc tế mà Việt Nam là thành viên, quy định của điều ước quốc tế sẽ được ưu tiên áp dụng. Đây là cơ sở pháp lý tối cao để nhà đầu tư yêu cầu các ưu đãi vượt khung luật nội địa.
  • Tương tác Danh mục hạn chế: Nhà đầu tư cần đối chiếu Danh mục hạn chế của Luật 2025 với “Cam kết mở cửa thị trường” trong CPTPP và EVFTA. Trong nhiều trường hợp, lộ trình mở cửa của FTA cho phép NĐT nước ngoài sở hữu tỷ lệ vốn cao hơn hoặc thâm nhập các ngành mà luật nội địa vẫn đang bảo hộ.
  • Tối ưu hóa thông qua quốc tịch thành viên: NĐT có thể tận dụng các ưu đãi đặc thù sau khi cấu trúc vốn qua các quốc gia thành viên CPTPP/EVFTA:
    1. Thuế suất ưu đãi: Lộ trình cắt giảm thuế XNK về 0%.
    2. Quyền tự do chuyển tiền: Cam kết bảo đảm chuyển lợi nhuận, vốn và lương về nước (có ngoại lệ tự vệ 01 năm trong trường hợp khủng hoảng tiền tệ nghiêm trọng theo EVIPA).
    3. Cấm yêu cầu hoạt động (Performance Requirements): Việt Nam không được yêu cầu tỷ lệ nội địa hóa, cân đối xuất nhập khẩu hoặc ưu tiên sử dụng công nghệ nội địa.

III. XÂY DỰNG “LÁ CHẮN” BẢO HỘ: PHÂN TÍCH TIÊU CHUẨN ĐỐI XỬ TỐI ƯU

Để bảo vệ tài sản dài hạn, nhà đầu tư phải chuyển dịch trọng tâm từ đối xử tương đối (NT, MFN) sang các tiêu chuẩn đối xử tuyệt đối (FET, FPS). Đây là những công cụ giúp “miễn dịch” khoản đầu tư trước sự thay đổi chính sách đột ngột.

  1. Đối xử Công bằng và Thỏa đáng (FET):
    • Bản chất: Bảo vệ “Kỳ vọng chính đáng” (Legitimate Expectations) và chống lại hành vi chuyên quyền của Nhà nước.
    • Lựa chọn chiến lược: Trong CPTPP, FET được định nghĩa hẹp theo luật tập quán quốc tế. Ngược lại, EVIPA liệt kê cụ thể các hành vi vi phạm (từ chối công lý, vi phạm quy trình tố tụng công bằng).
    • Cảnh báo: Do EVIPA CHƯA CÓ HIỆU LỰC (đang chờ EU phê chuẩn), nhà đầu tư EU hiện tại vẫn phải dựa vào các Hiệp định đầu tư song phương (BIT) cũ giữa Việt Nam và các nước thành viên EU (như Đức, Pháp, Hà Lan).
  2. Bảo vệ An ninh Đầy đủ (FPS):
    • Không chỉ dừng lại ở an toàn vật chất (chống biểu tình, phá hoại), FPS trong các điều ước thế hệ mới bắt đầu tiệm cận khái niệm “an toàn pháp lý”. NĐT nên viện dẫn FPS khi các biện pháp hành chính làm tê liệt hoạt động kinh doanh mà Nhà nước không có biện pháp can thiệp hợp lý.
  3. Chống tước quyền sở hữu (Expropriation):
    • Chỉ được coi là hợp pháp khi thỏa mãn 04 điều kiện: (1) Vì mục đích công cộng; (2) Không phân biệt đối xử; (3) Đúng thủ tục pháp luật; (4) Bồi thường thỏa đáng, kịp thời. Cần đặc biệt cảnh giác với “Tước quyền sở hữu gián tiếp” thông qua các biện pháp thuế hoặc hành chính gây mất giá trị kinh tế thực chất.
  4. Điều khoản bao trùm (Umbrella Clause):
    • Đây là “vũ khí” cực mạnh có trong các BIT cũ (như BIT Việt Nam – Vương quốc Anh 2002). Nó cho phép nâng cấp các tranh chấp hợp đồng (như BOT, BT, thuê đất với Chính phủ) thành tranh chấp quốc tế, cho phép NĐT khởi kiện ra Trọng tài quốc tế thay vì Tòa án nội địa.

IV. CHIẾN LƯỢC CẤU TRÚC VỐN VÀ LỰA CHỌN QUỐC TỊCH ĐẦU TƯ (TREATY PLANNING)

Nghệ thuật cấu trúc vốn xuyên biên giới nằm ở việc tối ưu hóa quyền lợi pháp lý mà không vi phạm các điều khoản chống lạm dụng.

  • Treaty Shopping hợp pháp: Thiết lập pháp nhân trung gian tại các quốc gia có BIT mạnh với Việt Nam để hưởng tiêu chuẩn bảo hộ cao nhất.
  • Phòng ngừa “Từ chối cho hưởng lợi ích” (Denial of Benefits): Các FTA thế hệ mới như CPTPP và EVIPA (tương lai) nghiêm cấm việc sử dụng công ty “vỏ bọc”. Để bảo toàn quyền khởi kiện ISDS, NĐT phải chứng minh “Hoạt động kinh doanh thực chất” (Substantial business activities) tại quốc gia đặt pháp nhân trung gian (có văn phòng, nhân sự, giao dịch thực tế).
  • Chiến lược ngưỡng 50%: Theo Luật Đầu tư 2025, nếu tỷ lệ sở hữu nước ngoài đạt trên 50%, doanh nghiệp sẽ bị áp “điều kiện tiền kiểm” như NĐT nước ngoài. Hội đồng quản trị cần tính toán cấu trúc vốn ở mức 49-50% trong các thương vụ M&A để tận dụng tư cách “nhà đầu tư nội địa” nhằm đẩy nhanh thủ tục hành chính.

V. PHÒNG NGỪA RỦI RO CHÍNH SÁCH VÀ CƠ CHẾ GIẢI QUYẾT TRANH CHẤP (ISDS)

Rủi ro lớn nhất hiện nay đến từ các “Ngoại lệ an ninh phi truyền thống” (An ninh mạng, y tế, chuỗi cung ứng). Nhà nước có thể viện dẫn các ngoại lệ này để hạn chế đầu tư.

  1. Cơ chế ISDS vs. ICS:
    • CPTPP (ISDS): Trọng tài ad hoc, linh hoạt nhưng thiếu tính hệ thống.
    • EVIPA (ICS): Thiết lập Hệ thống tòa án đầu tư thường trực (Sơ thẩm & Phúc thẩm). Tuy minh bạch hơn nhưng NĐT cần lưu ý EVIPA chưa có hiệu lực để điều chỉnh kỳ vọng.
  2. Quy tắc “Lựa chọn ngã rẽ” (Fork-in-the-road): Tại các hiệp định như EVIPA, nếu NĐT đã chọn khởi kiện tại Tòa án nội địa Việt Nam, họ có thể vĩnh viễn mất quyền đưa vụ việc ra Trọng tài quốc tế. Cần tham vấn chuyên gia trước khi đặt bút ký đơn kiện tại tòa án địa phương.

CHECKLIST 05 BƯỚC PHÒNG NGỪA TRANH CHẤP CHO DOANH NGHIỆP:

  • Bước 1: Số hóa và lưu trữ các văn bản cam kết ưu đãi, GCN ĐKĐT, biên bản làm việc với UBND tỉnh để thiết lập bằng chứng về Kỳ vọng chính đáng.
  • Bước 2: Rà soát định kỳ sự tương thích của hoạt động kinh doanh với Danh mục ngành nghề hạn chế của Luật 2025.
  • Bước 3: Giám sát các biến động chính sách (thuế, môi trường, đất đai) và lập báo cáo tác động kinh tế ngay khi có dấu hiệu bất lợi.
  • Bước 4: Thực hiện thủ tục Tham vấn tiền tố tụng theo đúng thời hiệu trong FTA (thường là 3-6 tháng trước khi nộp đơn kiện chính thức).
  • Bước 5: Lựa chọn diễn đàn giải quyết tranh chấp (Trọng tài quốc tế) dựa trên tiêu chí chi phí và tính khả thi của việc thi hành phán quyết.

VI. KẾT LUẬN VÀ LỘ TRÌNH CHIẾN LƯỢC CHO NHÀ ĐẦU TƯ

Trong kỷ nguyên của Luật Đầu tư 2025, sự an toàn của khoản đầu tư không còn dựa vào mối quan hệ mà phụ thuộc vào cấu trúc pháp lý bài bản. Sự đan xen giữa luật nội địa và các định chế quốc tế tạo ra cả cơ hội và cạm bẫy pháp lý.

03 KHUYẾN NGHỊ HÀNH ĐỘNG KHẨN CẤP TRƯỚC 01/03/2026:

  1. Rà soát cấu trúc sở hữu: Kiểm tra tỷ lệ vốn và tư cách thành viên hợp danh để xác định rủi ro bị “nhận diện lại” là NĐT nước ngoài theo ngưỡng 50% mới.
  2. Đánh giá lại danh mục BIT: Với nhà đầu tư EU, cần rà soát các BIT song phương hiện hữu thay vì chờ đợi EVIPA, nhằm bảo đảm quyền khởi kiện ISDS vẫn khả thi.
  3. Thiết lập Nhật ký Pháp lý (Legal Log): Lưu trữ có hệ thống mọi cam kết bằng văn bản của chính quyền để bảo vệ “Kỳ vọng chính đáng” chống lại các vi phạm tiêu chuẩn FET trong tương lai.

Việc tham vấn chuyên gia chiến lược để cấu trúc lại danh mục đầu tư theo hướng “treaty-compliant” là bước đi bắt buộc để bảo vệ sự thịnh vượng bền vững tại thị trường Việt Nam.