PPWR & PFAS: Rào Cản Kỹ Thuật Mới Doanh Nghiệp Xuất Khẩu Bao Bì Sang EU Không Thể Bỏ Qua

Đối với doanh nghiệp Việt Nam xuất khẩu bao bì nhựa, bao bì dệt PP, bao bì giấy hay bao bì kim loại sang thị trường Liên minh Châu Âu, năm 2026 đánh dấu một cột mốc quan trọng: Regulation (EU) 2025/40 về Bao bì và Chất thải bao bì (PPWR) chính thức bắt đầu áp dụng từ ngày 12/08/2026, kéo theo giới hạn nghiêm ngặt về PFAS trong bao bì tiếp xúc thực phẩm. Từ góc độ tư vấn thương mại và hỗ trợ doanh nghiệp xuất khẩu, Duc Luong Services nhận thấy đây là một trong những rào cản kỹ thuật (technical barrier to trade) có tác động rộng nhất đến ngành bao bì Việt Nam trong vài năm gần đây – và doanh nghiệp cần chủ động thay vì chờ đến khi bị ảnh hưởng trực tiếp.

1. Vì Sao Gọi PPWR Là “Rào Cản Kỹ Thuật” Đối Với Hàng Xuất Khẩu?

Khác với thuế quan hay hạn ngạch – vốn dễ nhận diện và có thể đàm phán – các rào cản kỹ thuật thương mại (TBT) như PPWR tác động âm thầm nhưng sâu rộng hơn nhiều:

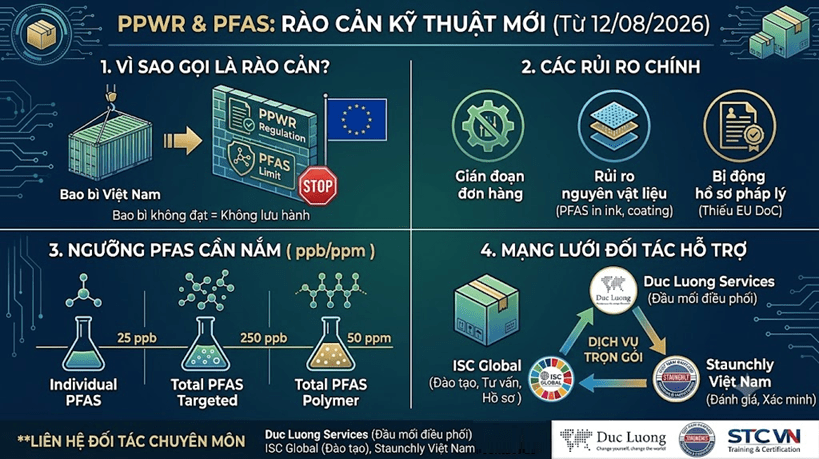
  • Bao bì không đáp ứng ngưỡng PFAS hoặc không có hồ sơ kỹ thuật hợp lệ không được phép lưu hành tại thị trường EU, bất kể chất lượng sản phẩm bên trong tốt đến đâu.
  • Trách nhiệm tuân thủ không chỉ nằm ở nhà nhập khẩu EU mà áp dụng trực tiếp cho nhà sản xuất bao bì tại Việt Nam – vì đây là quy định có hiệu lực trực tiếp (regulation), không phụ thuộc nơi sản xuất.
  • Nhiều nhà nhập khẩu, brand owner tại EU đã bắt đầu đưa yêu cầu tuân thủ PPWR/PFAS vào điều khoản hợp đồng và tiêu chí lựa chọn nhà cung cấp, tương tự cách REACH hay CBAM đã từng thay đổi cuộc chơi cho ngành hóa chất và thép.

Nói cách khác, PPWR không chỉ là vấn đề “tuân thủ pháp lý” mà đã trở thành điều kiện kinh doanh để duy trì và mở rộng đơn hàng xuất khẩu sang EU.

2. Những Rủi Ro Cụ Thể Doanh Nghiệp Xuất Khẩu Đang Đối Mặt

Rủi ro gián đoạn đơn hàng: Nếu khách hàng EU yêu cầu bằng chứng tuân thủ đột xuất mà doanh nghiệp chưa chuẩn bị, việc xây dựng hồ sơ kỹ thuật và thử nghiệm PFAS thường mất nhiều tuần – không thể đáp ứng kịp thời hạn giao hàng gấp.

Rủi ro về nguyên vật liệu: PFAS thường có mặt trong lớp chống thấm, mực in, phụ gia của bao bì tiếp xúc thực phẩm. Nếu phát hiện vượt ngưỡng ở giai đoạn muộn, doanh nghiệp phải thay đổi nhà cung cấp nguyên liệu – một quá trình cần thời gian đánh giá và chuyển đổi, không thể thực hiện trong vài ngày.

Rủi ro về hồ sơ pháp lý: PPWR yêu cầu nhà sản xuất tự lập hồ sơ kỹ thuật theo Phụ lục VII và ký EU Declaration of Conformity. Thiếu hồ sơ này khiến doanh nghiệp bị động trước các đợt kiểm tra của cơ quan giám sát thị trường EU hoặc yêu cầu xác minh từ đối tác nhập khẩu.

Rủi ro cạnh tranh: Các đối thủ trong khu vực (Trung Quốc, Ấn Độ, Bangladesh, Indonesia…) sản xuất cùng nhóm sản phẩm cũng đang chịu áp lực tuân thủ tương tự. Doanh nghiệp nào chuẩn bị sớm, có sẵn hồ sơ minh bạch sẽ chiếm lợi thế rõ rệt khi chào hàng cho khách EU mới.

3. Ngưỡng PFAS Doanh Nghiệp Cần Nắm – Tóm Tắt Nhanh

Theo Điều 5(5) PPWR, bao bì tiếp xúc thực phẩm bị cấm lưu hành tại EU nếu PFAS đạt hoặc vượt:

  • 25 ppb đối với từng PFAS đơn lẻ (targeted analysis).
  • 250 ppb đối với tổng các PFAS đo bằng targeted analysis.
  • 50 ppm đối với tổng PFAS bao gồm cả dạng polymer.

Ngoài PFAS, PPWR còn kiểm soát tổng hàm lượng chì, cadimi, thủy ngân, crom VI (không vượt 100 mg/kg), cùng các yêu cầu về khả năng tái chế, hàm lượng tái chế và tối giản bao bì áp dụng theo lộ trình đến năm 2030.

4. Doanh Nghiệp Nên Làm Gì Ngay Từ Bây Giờ?

Từ kinh nghiệm hỗ trợ doanh nghiệp xuất khẩu, Duc Luong Services khuyến nghị một lộ trình chủ động gồm 4 bước:

  1. Rà soát danh mục sản phẩm xuất khẩu sang EU – xác định dòng bao bì nào thuộc diện tiếp xúc thực phẩm, dòng nào không, và vai trò của doanh nghiệp trong chuỗi cung ứng EU (nhà sản xuất, nhà nhập khẩu, hay brand owner).
  2. Kiểm tra hồ sơ nguyên vật liệu hiện có – SDS, TDS, CoA của nhựa, mực in, phụ gia, lớp phủ – để phát hiện sớm nguy cơ PFAS/kim loại nặng vượt ngưỡng.
  3. Thử nghiệm sàng lọc và xây dựng hồ sơ kỹ thuật theo Phụ lục VII PPWR, với sự hỗ trợ của đơn vị tư vấn chuyên môn để tránh sai sót và tiết kiệm thời gian.
  4. Cân nhắc đánh giá/xác minh độc lập bởi bên thứ ba để có bằng chứng khách quan trình bày với khách hàng EU khi cần, tăng độ tin cậy thương mại.

5. Duc Luong Services Và Mạng Lưới Đối Tác Hỗ Trợ Doanh Nghiệp

Là đơn vị đại diện tại Việt Nam, Duc Luong Services kết nối doanh nghiệp xuất khẩu với mạng lưới đối tác chuyên môn để triển khai toàn diện lộ trình tuân thủ PPWR/PFAS: ISC Global phụ trách đào tạo, tư vấn, xây dựng hồ sơ kỹ thuật; Staunchly Việt Nam điều phối đánh giá và phát hành chứng thư xác minh độc lập khi hồ sơ đáp ứng yêu cầu. Sự phối hợp ba bên giúp doanh nghiệp tiếp cận dịch vụ trọn gói, minh bạch chi phí, đúng bản chất pháp lý của quy định – thay vì phải tự tìm hiểu và làm việc riêng lẻ với nhiều đơn vị khác nhau.

Đừng để PPWR/PFAS trở thành lý do khiến đơn hàng xuất khẩu sang EU của doanh nghiệp bị gián đoạn. Hãy liên hệ ngay để được tư vấn lộ trình phù hợp với quy mô và sản phẩm cụ thể của doanh nghiệp bạn.


Liên Hệ Tư Vấn Doanh Nghiệp

Duc Luong Services

Hotline: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: ducluongservices.com

ISC Global – International Standards Training & Certification Partner

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn
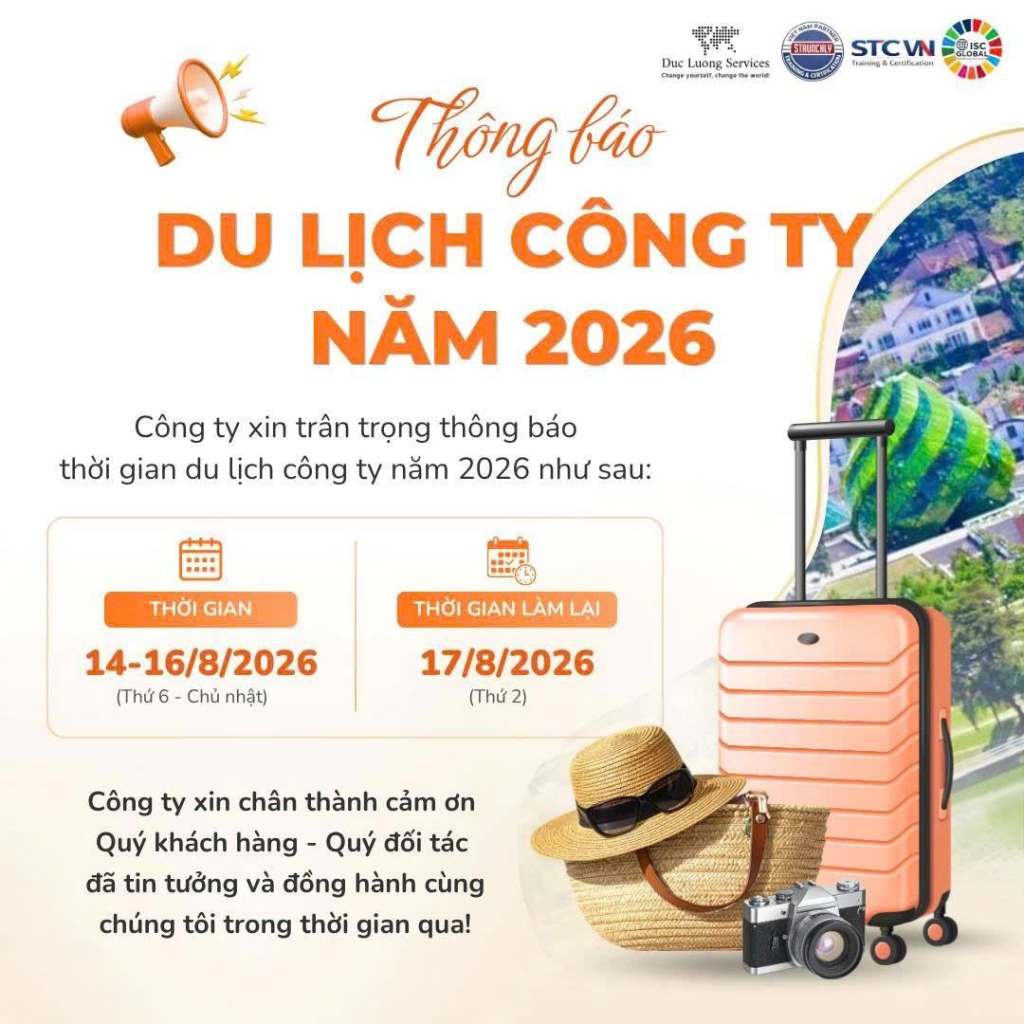
📢 THÔNG BÁO DU LỊCH CÔNG TY NĂM 2026

Kính gửi Quý Khách hàng và Quý Đối tác,

Lời đầu tiên, Chúng tôi xin chân thành cảm ơn Quý khách hàng – Quý đối tác đã tin tưởng và đồng hành cùng chúng tôi trong thời gian qua!

Để tái tạo năng lượng, tăng cường tinh thần gắn kết và chuẩn bị cho những bước phát triển mới, chúng tôi xin trân trọng thông báo lịch nghỉ dưỡng du lịch công ty năm 2026 cụ thể như sau:

  • 📅 Thời gian du lịch: Từ ngày 14/08/2026 đến hết ngày 16/08/2026 (Từ Thứ Sáu đến Chủ Nhật).
  • 🔄 Thời gian làm việc trở lại: Thứ Hai, ngày 17/08/2026.

Trong thời gian diễn ra chuyến đi, các bộ phận hỗ trợ có thể phản hồi các yêu cầu của Quý khách hàng/Đối tác có chút chậm trễ. Kính mong Quý khách hàng và Quý đối tác thông cảm cho sự bất tiện này!

Mọi yêu cầu cần hỗ trợ khẩn cấp, Quý khách vui lòng liên hệ trực tiếp qua số hotline hoặc email quen thuộc của chúng tôi để được hỗ trợ kịp thời ngay khi quay trở lại làm việc.

Sự thấu hiểu và đồng hành của Quý vị là động lực to lớn giúp tập thể chúng tôi không ngừng nỗ lực hoàn thiện mỗi ngày.

Trân trọng cảm ơn!

THÔNG TIN LIÊN HỆ

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@staunchlyservices.com.vn | info@iscglobal.asia  |  van.pham@iscglobal.asia | ducluongservices@gmail.com

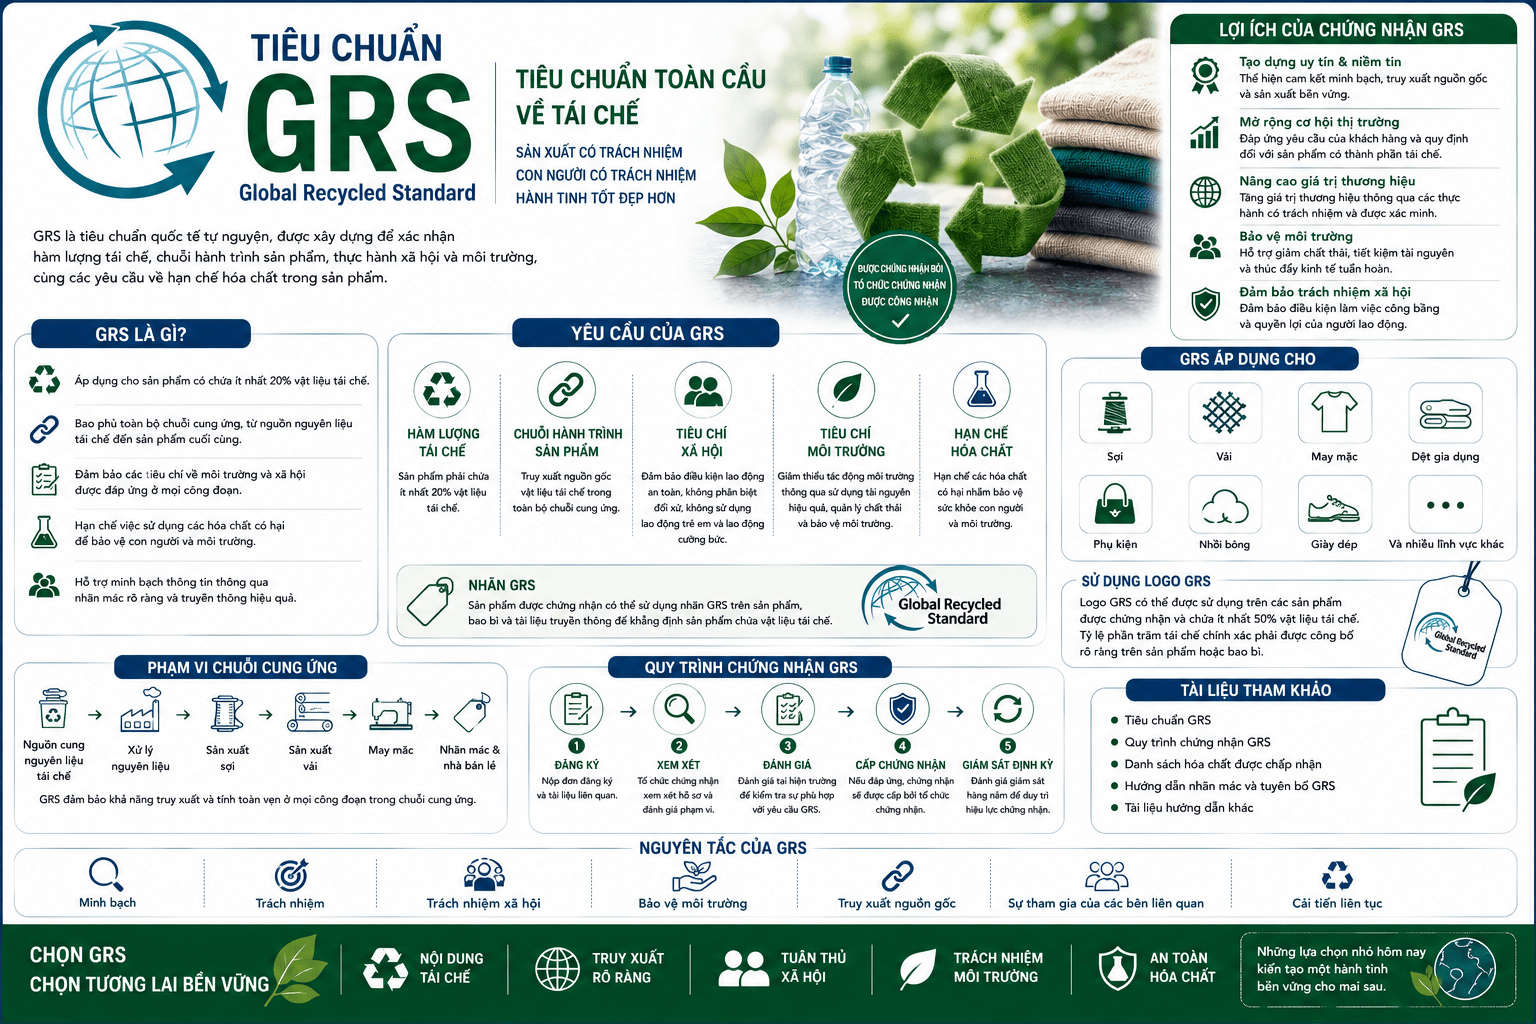
Định Hình Chuỗi Cung Ứng Bền Vững, Minh Bạch Thành Phần Tái Chế & Kiểm Soát Trách Nhiệm ESG Toàn Cầu – TIÊU CHUẨN GRS (GLOBAL RECYCLED STANDARD)

Trong bối cảnh nền kinh tế tuần hoàn phát triển mạnh mẽ và các quy định môi trường ngày càng khắt khe, GRS (Global Recycled Standard – Tiêu chuẩn Tái chế Toàn cầu) đã trở thành một trong những chứng nhận uy tín nhất dành cho các sản phẩm sử dụng nguyên liệu tái chế. Được quản lý bởi tổ chức Textile Exchange, GRS là tiêu chuẩn tự nguyện quốc tế đưa ra các yêu cầu khắt khe về xác minh bên thứ ba đối với thành phần tái chế, chuỗi giám sát hành trình , thực hành xã hội – môi trường, và kiểm soát hóa chất.

Không chỉ áp dụng trong ngành dệt may, tiêu chuẩn GRS hiện nay đã mở rộng mạnh mẽ sang các ngành nhựa, bao bì, kim loại, phụ kiện và sản phẩm tiêu dùng. Việc áp dụng GRS hướng tới ba mục tiêu chiến lược cốt lõi:

  • Xác minh Thành phần Tái chế (Recycled Content Verification): Đảm bảo tỷ lệ vật liệu tái chế đạt từ 20% trở lên để được chứng nhận cấp doanh nghiệp và tối thiểu 50% để được dán nhãn logo GRS trên sản phẩm thương mại.
  • Minh bạch hóa Chuỗi Giám sát (Chain of Custody – CoC): Sử dụng hệ thống chứng chỉ giao dịch để theo vết dòng vật liệu tái chế từ khâu thu gom phế liệu, tái chế thô đến kéo sợi, dệt, nhuộm, may và phân phối.
  • Cam kết Toàn diện về ESG (Environmental, Social & Chemical Accountability): Đảm bảo điều kiện lao động công bằng, không lạm dụng hóa chất nguy hại (tuân thủ danh mục MRSL) và tối ưu hóa hệ thống xử lý chất thải, nước thải tại nhà máy.

Làm chủ tiêu chuẩn GRS giúp doanh nghiệp khẳng định năng lực sản xuất xanh, loại bỏ hoàn toàn rủi ro Greenwashing (tẩy xanh) và trở thành mắt xích quan trọng trong chuỗi cung ứng của các thương hiệu toàn cầu.

1. Bản Chất Hệ Thống Tiêu Chuẩn GRS Là Gì?

Bản chất của Global Recycled Standard (GRS) là một quy chuẩn kiểm toán toàn diện xác thực hàm lượng tái chế đầu vào kết hợp với kiểm soát trách nhiệm xã hội, quản lý môi trường và an toàn hóa chất trong toàn bộ chuỗi chế biến.

Hệ thống GRS vận hành dựa trên ba năng lực cốt lõi:

  • Định lượng & Phân loại Vật liệu Tái chế (Pre-consumer & Post-consumer Recycled Material): Thẩm định chính xác nguồn gốc vật liệu tái chế trước tiêu dùng ($Pre-consumer$, ví dụ: phế liệu nhà máy dệt) hoặc sau tiêu dùng ($Post-consumer$, ví dụ: chai nhựa PET thu gom từ cộng đồng).
  • Quản trị Chuỗi Giám sát bằng Chứng chỉ TC (Transaction Certificate Integrity): Mỗi công đoạn chuyển giao sản phẩm trong chuỗi cung ứng đều bắt buộc phải có chứng chỉ $TC$ tương ứng đi kèm do Tổ chức chứng nhận cấp để chứng minh tính liên tục của hàm lượng tái chế.
  • Kiểm toán Tích hợp Trách nhiệm Xã hội & Hóa chất (Social & Chemical Compliance): Áp dụng các tiêu chuẩn lao động theo quy định của ILO và cấm tuyệt đối các nhóm hóa chất độc hại gây ảnh hưởng đến sức khỏe con người cũng như hệ sinh thái nước.

2. 5 Phân Khu Quản Lý Và Rà Soát Rủi Ro Kỹ Sư Cần Nắm Rõ Khi Thực Hiện GRS

Để đạt và duy trì chứng nhận GRS cho nhà máy hoặc chuỗi sản xuất, đội ngũ quản lý chất lượng và kỹ sư vận hành cần thiết lập 5 phân khu rà soát gắt gao:

2.1. Thẩm định Nguồn gốc Phế liệu & Tuyên bố Tái chế (Material Origin & Recycler Verification)

  • Yêu cầu kỹ thuật: Thu thập đầy đủ Tuyên bố Nguồn gốc Phế liệu ($Reclaimer\ Declaration$) từ đơn vị thu gom hoặc nhà tái chế sơ cấp. Phân loại rõ ràng nguồn vật liệu tái chế $Pre-consumer$ hay $Post-consumer$.
  • Điểm cần quản lý: Kiểm tra giấy phép hoạt động của đơn vị thu gom đầu nguồn và thực hiện kiểm toán đầu vào để đảm bảo nguyên liệu không bị khai khống hoặc trộn lẫn vật liệu nguyên sinh ($Virgin\ Material$) ngay từ khâu phân loại.

2.2. Kiểm soát Chuỗi Giám sát & Quản lý Chứng chỉ Transaction Certificate (TC Management)

  • Yêu cầu kỹ thuật: Thiết lập hệ thống quản lý dữ liệu xuất – nhập – tồn ($Mass\ Balance\ System$). Tỷ lệ tiêu hao nguyên liệu ($Loss\ Rate$) ở từng công đoạn chế biến (kéo sợi, dệt, hoàn tất) phải được tính toán chính xác.
  • Điểm cần quản lý: Bắt buộc nộp hồ sơ xin cấp Chứng chỉ Giao dịch ($TC$) cho từng lô hàng xuất khẩu/giao hàng trong vòng $60$ ngày kể từ ngày xuất hóa đơn. Thiếu $TC$ đồng nghĩa với việc lô hàng tiếp theo sẽ gãy chuỗi và không thể cấp $TC$ cho công đoạn sau.

2.3. Quản lý Môi trường & Hệ thống Xử lý Chất thải (Environmental Management System – EMS)

  • Yêu cầu kỹ thuật: Nhà máy phải thiết lập Hệ thống Quản lý Môi trường ($EMS$), theo dõi định kỳ lượng điện, lượng nước tiêu thụ và tổng phát thải. Hệ thống xử lý nước thải phải đạt tiêu chuẩn xả thải theo quy định pháp lý địa phương.
  • Điểm cần quản lý: Kiểm tra nhật ký vận hành trạm xử lý nước thải ($ETP$) và kết quả thử nghiệm nước thải định kỳ. Tuyệt đối không xả thải trực tiếp nước thải chưa qua xử lý ra môi trường.

2.4. Quản lý An toàn Hóa chất & Danh mục Cấm (Chemical Management & MRSL Compliance)

  • Yêu cầu kỹ thuật: Toàn bộ hóa chất, chất trợ, phẩm nhuộm sử dụng trong quá trình sản xuất hàng GRS phải tuân thủ Danh mục Hóa chất bị Hạn chế Sản xuất (ZDHCC MRSL – Manufacturing Restricted Substances List).
  • Điểm cần quản lý: Rà soát Phiếu an toàn hóa chất ($SDS$), hóa đơn mua hóa chất và hồ sơ phê duyệt hóa chất từ bên thứ ba. Cấm tuyệt đối việc sử dụng các hóa chất thuộc nhóm nguy hiểm (như Alkylphenol Ethoxylates – $APEOs$, Phthalates, Heavy Metals) trong quá trình xử lý hàng GRS.

2.5. Trách nhiệm Xã hội & An toàn Lao động (Social Accountability & OHS)

  • Yêu cầu kỹ thuật: Tuân thủ các tiêu chuẩn về quyền lao động: không sử dụng lao động trẻ em, không cưỡng bức lao động, đảm bảo thời giờ làm việc và trả lương đầy đủ theo luật định.
  • Điểm cần quản lý: Trang bị đầy đủ phương tiện bảo hộ lao động ($PPE$) cho công nhân tiếp xúc với hóa chất/máy móc nguy hiểm. Đảm bảo công tác an toàn PCCC, lối thoát hiểm không bị cản trở và tổ chức huấn luyện an toàn lao động định kỳ.

3. Lợi Ích Chiến Lược Khi Doanh Nghiệp Làm Chủ Tiêu Chuẩn GRS

  • 3.1. Mở rộng cơ hội tham gia Chuỗi Cung ứng Toàn cầu: Đạt chứng nhận GRS là điều kiện tiên quyết ($Mandatory\ Requirement$) để trở thành nhà cung ứng cho các tập đoàn bán lẻ dệt may, bao bì và hàng tiêu dùng lớn trên thế giới (Nike, Adidas, H&M, Inditex, IKEA…).
  • 3.2. Bảo chứng thương hiệu & Triệt tiêu rủi ro Tẩy xanh (Anti-Greenwashing): Hệ thống chứng chỉ $TC$ kín kẽ giúp doanh nghiệp cung cấp bằng chứng minh bạch $100\%$ về thành phần tái chế trước cơ quan quản lý thị trường và khách hàng.
  • 3.3. Tối ưu hóa chi phí & Nâng cao giá trị gia tăng: Tận dụng nguồn nguyên liệu tái chế kết hợp tối ưu hóa dòng chảy chất thải giúp doanh nghiệp giảm chi phí nguyên liệu thô, đồng thời gia tăng giá trị thương mại ($Premium\ Pricing$) cho dòng sản phẩm xanh.

4. Quy Trình 5 Bước Đăng Ký Và Duy Trì Chứng Nhận GRS Thực Chiến

Để đưa nhà máy hoặc quy trình sản xuất đạt chứng nhận GRS chuẩn mực, quy trình triển khai phải tuân thủ 5 bước gắt gao sau:

  • Bước 1 – Nộp hồ sơ và rà soát ban đầu: Doanh nghiệp gửi thông tin về dây chuyền sản xuất, tỷ lệ thành phần tái chế dự kiến và danh mục hóa chất cho Tổ chức chứng nhận được chỉ định (như Control Union, IDFL, SGS, Intertek…).
  • Bước 2 – Chuẩn hóa vận hành: Thiết lập quy trình phân tách nguyên liệu tái chế trong kho, rà soát danh mục hóa chất đạt chuẩn ZDHC MRSL và xây dựng hệ thống theo dõi cân bằng khối lượng ($Mass\ Balance$).
  • Bước 3 – Kiểm toán thực địa: Chuyên gia đánh giá đến trực tiếp nhà máy kiểm tra hồ sơ thu mua, quy trình sản xuất, lấy mẫu hóa chất, phỏng vấn công nhân và kiểm tra thực tế điều kiện an toàn lao động, xử lý chất thải.
  • Bước 4 – Cấp chứng nhận Phạm vi (Scope Certificate – SC): Sau khi doanh nghiệp khắc phục xong các điểm chưa phù hợp ($Non-Conformities$), Tổ chức chứng nhận sẽ cấp Chứng nhận $SC$ có hiệu lực trong $1$ năm.
  • Bước 5 – Cấp chứng chỉ Giao dịch (TC) & Duy trì: Đối với mỗi lô hàng tái chế xuất bán, doanh nghiệp nộp hóa đơn, phiếu giao hàng, $TC$ đầu vào để đề nghị cấp $TC$ đầu ra tương ứng. Đồng thời thực hiện đánh giá tái cấp chứng nhận $SC$ hàng năm.

5. So Sánh Sự Khác Biệt Giữa Tiêu Chuẩn GRS Và Tiêu Chuẩn RCS

Tiêu chíTiêu chuẩn RCS (Recycled Claim Standard)Tiêu chuẩn GRS (Global Recycled Standard)
Tỷ lệ Vật liệu Tái chế tối thiểuTối thiểu $5\%$ vật liệu tái chế (Dành cho RCS Blended và RCS 100).Tối thiểu $20\%$ cho chứng nhận doanh nghiệp; tối thiểu $50\%$ để dán logo lên sản phẩm.
Kiểm soát Trách nhiệm Xã hộiKhông yêu cầu kiểm toán trách nhiệm xã hội và lao động.Bắt buộc tuân thủ các tiêu chuẩn lao động quốc tế (ILO) và an toàn lao động.
Kiểm soát An toàn Hóa chấtKhông kiểm tra quy trình quản lý hóa chất tại nhà máy.Bắt buộc tuân thủ danh mục hóa chất cấm MRSL và kiểm soát quản lý hóa chất.
Quản lý Môi trường & Xử lý ThảiKhông yêu cầu kiểm toán hệ thống quản lý môi trường ($EMS$).Bắt buộc có hệ thống $EMS$, kiểm soát năng lượng, nước và xử lý nước thải.
Giá trị Nhãn hiệu trên Sản phẩmChỉ xác nhận tỷ lệ thành phần tái chế đơn thuần.Bảo chứng toàn diện về vật liệu tái chế + bền vững môi trường + trách nhiệm xã hội.

Kết Luận

Tiêu chuẩn GRS (Global Recycled Standard) không chỉ đơn thuần là một tấm chỉ dấu xác nhận nguồn gốc vật liệu tái chế, mà là lời khẳng định mạnh mẽ về chiến lược vận hành xanh, trách nhiệm và minh bạch của doanh nghiệp trong kỷ nguyên mới. Khóa chặt các yêu cầu về chuỗi giám sát $TC$, kiểm soát hóa chất MRSL và trách nhiệm lao động chính là chìa khóa giúp doanh nghiệp bứt phá và giữ vững vị thế trong chuỗi giá trị toàn cầu.

Liên hệ để tư vấn doanh nghiệp

ISC Global Hotline: +84 933 096 426 – +84 868 591 260 Email: info@iscglobal.asia | van.pham@iscglobal.asia Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services Hotline: +84 933 096 426 – +84 868 591 260 Email: ducluongservices@gmail.com Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam) Hotline: +84 933 096 426 – +84 868 591 260 Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn

.Liên hệ tải tiêu chuẩn pdf song ngữ Anh Việt: chỉ từ 50$

Chúng tôi cung cấp tài liệu tiêu chuẩn bản gốc và bản dịch

• Bản gốc tiếng anh của Tiêu Chuẩn sơ đồ tóm tắt và hình ảnh minh họa rõ ràng. Để quý khách thuận tiện đối chiếu theo từng điều khoản, dễ tra cứu và lập hồ sơ.

• Bản dịch tiếng Việt chuẩn chuyên ngành, dùng được ngay cho công việc.

• Ghi chú diễn giải và hướng dẫn áp dụng từ chuyên gia thực chiến.

• Giao nhanh dưới định dạng PDF/Word thuận tiện chỉnh sửa, lưu trữ.

Phạm vi tiêu chuẩn

Hệ thống quản lý ISO (9001, 14001, 45001, 37001…..); chứng nhận bền vững (ISCC, FSC, VFCS/PEFC….); dệt may và vật liệu tái chế (GRS, OCS, OEKO-TEX….); trách nhiệm xã hội và ESG (SMETA, EcoVadis, Fairtrade….) cùng nhiều tiêu chuẩn ngành khác theo yêu cầu.

Vì sao chọn chúng tôi

Tài liệu được biên dịch bởi đội ngũ trực tiếp tư vấn và đánh giá chứng nhận, nên bản dịch không chỉ đúng ngôn ngữ mà còn đúng tinh thần áp dụng thực tế — giúp doanh nghiệp tiết kiệm thời gian và hạn chế sai sót khi xây dựng hồ sơ.

Chi phí

Chỉ từ 50 USD/tài liệu, tùy độ dài và độ phức tạp. Quý Doanh nghiệp vui lòng gửi tên tiêu chuẩn để nhận báo giá chính xác miễn phí.

Cách đăng ký

1. Liên hệ và cho biết tên tiêu chuẩn cần dịch.

2. Nhận báo giá và thời gian giao tài liệu.

3. Thanh toán và nhận tài liệu qua email.

Thanh toán

Chuyển khoản qua mã QR ngân hàng (gửi kèm khi báo giá), hoặc qua PayPal: ducluongservices@gmail.com.

Rất mong được đồng hành cùng Quý Doanh nghiệp trên hành trình chứng nhận.

Trân trọng,

THÔNG TIN LIÊN HỆ

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@staunchlyservices.com.vn | info@iscglobal.asia  |  van.pham@iscglobal.asia | ducluongservices@gmail.com

Tư Vấn Xác Định Mã HS, Chứng Nhận Xuất Xứ (C/O) Và Thủ Tục Hải Quan Cho Doanh Nghiệp Xuất Nhập Khẩu

Trong quy trình xuất nhập khẩu, ba yếu tố quyết định trực tiếp đến số tiền thuế doanh nghiệp phải nộp và thời gian thông quan lô hàng là: mã HS, chứng nhận xuất xứ (C/O) và hồ sơ khai báo hải quan. Chỉ cần sai lệch ở một trong ba khâu này, doanh nghiệp có thể bị áp nhầm thuế suất, mất quyền hưởng ưu đãi FTA, hoặc bị giữ hàng để kiểm tra, gây phát sinh chi phí lưu kho, lưu bãi ngoài dự kiến. Chúng tôi cung cấp dịch vụ tư vấn mã HS và hỗ trợ trọn gói thủ tục xuất xứ, hải quan cho doanh nghiệp trên toàn quốc.

Mã HS Là Gì Và Vì Sao Xác Định Sai Mã HS Gây Thiệt Hại Lớn?

Mã HS (Harmonized System) là hệ thống mã số phân loại hàng hóa quốc tế, làm căn cứ để xác định: thuế suất nhập khẩu áp dụng, mặt hàng có thuộc diện quản lý chuyên ngành hay không, có thuộc danh mục chịu thuế chống bán phá giá/chống trợ cấp/tự vệ hay không, và quy tắc xuất xứ cụ thể mặt hàng (PSR) tương ứng theo từng FTA.

Một lô hàng bị xác định sai mã HS có thể dẫn đến:

  • Áp sai thuế suất – chênh lệch từ vài phần trăm đến hàng chục phần trăm giá trị lô hàng.
  • Bị truy thu thuế và tính tiền chậm nộp sau khi cơ quan hải quan kiểm tra lại.
  • Mất quyền hưởng thuế suất ưu đãi đặc biệt do quy tắc xuất xứ áp dụng cho mã HS bị khai sai không được đáp ứng.
  • Bị xử phạt vi phạm hành chính về khai sai mã số hàng hóa.

Dịch Vụ Tư Vấn Mã HS Tại Duc Luong Services

Chúng tôi hỗ trợ doanh nghiệp thực hiện quy trình xác định mã HS bài bản gồm:

  1. Thu thập thông tin kỹ thuật hàng hóa: catalogue, thông số kỹ thuật, thành phần cấu tạo, công dụng chính, hình ảnh sản phẩm thực tế.
  2. Tra cứu Danh mục hàng hóa xuất nhập khẩu Việt Nam và đối chiếu Chú giải Chương, Chú giải phân nhóm liên quan.
  3. Áp dụng đúng 6 Quy tắc tổng quát giải thích việc phân loại hàng hóa (General Rules for Interpretation).
  4. Đối chiếu với Danh mục hàng hóa xuất khẩu, nhập khẩu rủi ro về phân loại và trị giá do cơ quan hải quan công bố (nếu có).
  5. Tư vấn xin xác định trước mã số hàng hóa tại Tổng cục Hải quan đối với các mặt hàng phức tạp, giá trị lớn hoặc thường xuyên nhập khẩu, giúp doanh nghiệp có căn cứ pháp lý ổn định lâu dài.

Dịch Vụ Tư Vấn Và Hỗ Trợ Xin Cấp Chứng Nhận Xuất Xứ (C/O)

Chứng nhận xuất xứ (Certificate of Origin – C/O) là chứng từ then chốt để hàng hóa được hưởng thuế suất ưu đãi đặc biệt theo các FTA mà Việt Nam đã ký kết. Duc Luong Services tư vấn và hỗ trợ doanh nghiệp:

  • Lựa chọn đúng mẫu C/O tương ứng với thị trường xuất khẩu/nhập khẩu và FTA áp dụng: Form D (ATIGA), Form E (ACFTA), Form AK (AKFTA), Form AJ (AJCEP), Form CPTPP, Form EUR.1 (EVFTA/UKVFTA), Form RCEP, Form VJ, Form VK, Form VC…
  • Đánh giá tiêu chí xuất xứ hàng hóa có đáp ứng hay không: xuất xứ thuần túy (WO), chuyển đổi mã số hàng hóa (CTC), hàm lượng giá trị khu vực (RVC), hoặc công đoạn sản xuất cụ thể (SP).
  • Chuẩn bị hồ sơ, chứng từ chứng minh xuất xứ: hóa đơn nguyên liệu, bảng kê khai chi phí sản xuất, quy trình công nghệ, hồ sơ mua bán nguyên liệu đầu vào.
  • Đại diện làm việc với cơ quan cấp C/O (Bộ Công Thương, VCCI, Ban quản lý khu công nghiệp/khu chế xuất được ủy quyền) để rút ngắn thời gian xử lý hồ sơ.
  • Tư vấn cơ chế cộng gộp xuất xứ (cumulation), ngưỡng de minimis đối với các trường hợp hàng hóa sử dụng một phần nguyên liệu ngoài khối FTA.

Dịch Vụ Tư Vấn Thủ Tục Hải Quan Trọn Gói

Song song với tư vấn mã HS và xuất xứ, Duc Luong Services hỗ trợ doanh nghiệp toàn bộ quy trình thủ tục hải quan:

  • Tư vấn loại hình xuất nhập khẩu phù hợp (kinh doanh, gia công, sản xuất xuất khẩu, xuất nhập khẩu tại chỗ) và mã loại hình khai báo tương ứng (E21, E31, E52, E62…).
  • Rà soát và chuẩn bị bộ hồ sơ hải quan: hợp đồng thương mại, hóa đơn, phiếu đóng gói, vận đơn, C/O, giấy phép chuyên ngành (nếu có).
  • Tính toán và tư vấn các sắc thuế phải nộp: thuế nhập khẩu, thuế GTGT khâu nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế phòng vệ thương mại (nếu thuộc diện áp dụng).
  • Tư vấn thủ tục miễn thuế đối với hàng hóa gia công, sản xuất xuất khẩu, tạm nhập – tái xuất, hàng mẫu, hàng phục vụ nghiên cứu khoa học.
  • Hỗ trợ giải trình, bổ sung hồ sơ khi có yêu cầu kiểm tra sau thông quan.

Lợi Ích Khi Sử Dụng Dịch Vụ Của Duc Luong Services

  • Giảm thời gian thông quan, hạn chế tối đa việc hàng hóa bị giữ lại kiểm tra do hồ sơ mã HS, xuất xứ không rõ ràng.
  • Tối ưu chi phí thuế hợp pháp thông qua việc khai thác đúng và đủ các FTA hiện có.
  • Giảm rủi ro bị truy thu thuế và xử phạt sau thông quan nhờ hồ sơ được chuẩn bị bài bản ngay từ đầu.
  • Đồng hành lâu dài, hỗ trợ doanh nghiệp cập nhật kịp thời khi có thay đổi về biểu thuế, quy tắc xuất xứ hoặc biện pháp phòng vệ thương mại mới.

Câu Hỏi Thường Gặp

Thời gian xử lý một hồ sơ xin cấp C/O mất bao lâu? Tùy theo loại C/O và mức độ hoàn chỉnh của hồ sơ chứng minh xuất xứ, thời gian xử lý thông thường dao động theo quy định của cơ quan cấp; Duc Luong Services sẽ tư vấn cụ thể thời gian dự kiến ngay từ bước tiếp nhận hồ sơ.

Doanh nghiệp mới thành lập, chưa từng xuất nhập khẩu có sử dụng được dịch vụ này không? Có. Duc Luong Services tư vấn từ bước đầu tiên: xác định mã HS, lựa chọn loại hình xuất nhập khẩu phù hợp và thiết lập quy trình khai báo hải quan chuẩn cho doanh nghiệp mới.

Nếu hàng hóa đã thông quan nhưng phát hiện khai sai mã HS thì xử lý như thế nào? Cần chủ động khai bổ sung với cơ quan hải quan càng sớm càng tốt để được xem xét tình tiết giảm nhẹ. Duc Luong Services hỗ trợ rà soát, chuẩn bị hồ sơ khai bổ sung và làm việc với cơ quan hải quan trong trường hợp này.


Liên Hệ Tư Vấn Doanh Nghiệp

Đối tác đại diện tại Việt Nam – Duc Luong Services

Hotline: +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: ducluongservices.com

ISC Global Co., Ltd.

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn
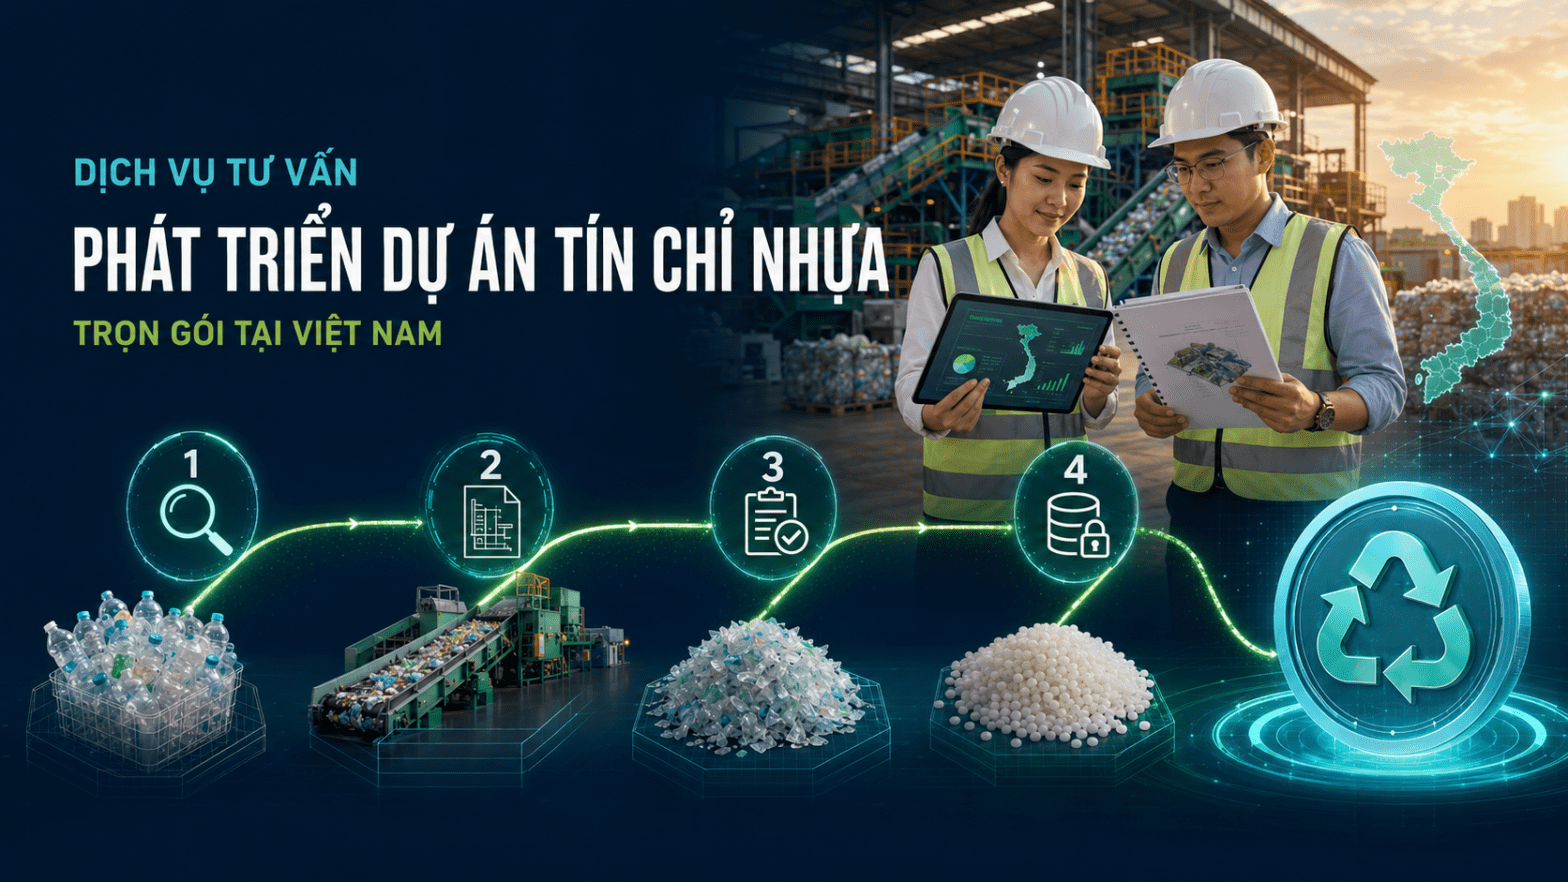
Dịch vụ Tư vấn Phát triển Dự án Tín chỉ Nhựa (Plastic Credit) Trọn Gói tại Việt Nam

Doanh nghiệp thu gom, tái chế hoặc xử lý chất thải nhựa tại Việt Nam đang đứng trước một cơ hội tài chính mới: chuyển hóa hoạt động thu gom — tái chế nhựa thành Tín chỉ Nhựa (Plastic Credit) có thể xác minh độc lập và giao dịch trên thị trường quốc tế. Tuy nhiên, để đi từ một nhà máy vận hành thực tế đến một dự án được Verra công nhận chính thức, doanh nghiệp cần một quy trình tư vấn bài bản, đúng chuẩn kỹ thuật và minh bạch về chi phí.

Duc Luong Services, với vai trò đối tác đại diện tại Việt Nam trong hệ sinh thái tư vấn tiêu chuẩn quốc tế, giới thiệu đến doanh nghiệp dịch vụ tư vấn phát triển dự án Tín chỉ Nhựa theo tiêu chuẩn Verra Plastic Waste Reduction Standard (PWRS) — được thiết kế theo mô hình từng bước, giúp doanh nghiệp kiểm soát chi phí và rủi ro trong suốt hành trình.

Khi nào doanh nghiệp cần dịch vụ tư vấn tín chỉ nhựa?

Không phải doanh nghiệp nào xử lý chất thải nhựa cũng cần — hoặc nên — theo đuổi Tín chỉ Nhựa ngay lập tức. Dịch vụ tư vấn phù hợp nhất với các trường hợp sau:

  • Doanh nghiệp đã có hoạt động thu gom, phân loại, tái chế nhựa ổn định nhưng chưa có cách nào để chuyển hóa nỗ lực này thành nguồn tài chính bổ sung.
  • Doanh nghiệp xuất khẩu cần đáp ứng yêu cầu ESG ngày càng khắt khe từ khách hàng quốc tế, muốn có bằng chứng xác minh độc lập thay vì chỉ tự công bố báo cáo bền vững.
  • Nhà máy xử lý chất thải công nghiệp (bao gồm cả các công nghệ xử lý nâng cao) đang tìm hiểu khả năng mở rộng mô hình kinh doanh sang tín chỉ môi trường.
  • Doanh nghiệp đã nhận được yêu cầu hoặc gợi ý từ đối tác/khách hàng quốc tế về việc tham gia chương trình Plastic Credit.

Nếu doanh nghiệp thuộc một trong các trường hợp trên nhưng chưa chắc chắn dự án của mình có đủ điều kiện kỹ thuật hay không, bước đầu tiên không phải là ký hợp đồng trọn gói, mà là một bước đánh giá độc lập — điều mà đội ngũ tư vấn sẽ trình bày rõ ở phần quy trình bên dưới.

Quy trình tư vấn 4 bước — minh bạch từng giai đoạn

Bước 1: Đánh giá tính khả thi (Feasibility Assessment) — khoảng 4 tháng

Đây là bước quan trọng nhất và cũng là bước có chi phí thấp nhất trong toàn bộ hành trình. Đội ngũ tư vấn sẽ:

  • Tổ chức họp khởi động và khảo sát thực địa nhà máy.
  • Rà soát nguồn nguyên liệu đầu vào: xuất xứ, khối lượng, tính ổn định của nguồn cung.
  • Rà soát công nghệ xử lý hiện tại: hiệu suất thu hồi, cân bằng vật chất (mass balance).
  • Đánh giá tính bổ sung (Additionality) so với quy định pháp luật hiện hành và thực tiễn phổ biến tại địa phương.
  • Xác định phương pháp luận phù hợp giữa PWRM0001 (thu gom) và PWRM0002 (tái chế) — hoặc xác định dự án chưa đủ điều kiện áp dụng cả hai.
  • Lập Gap Assessment: so sánh hiện trạng doanh nghiệp với yêu cầu cụ thể của Verra.

Kết quả bàn giao: Feasibility Report, Eligibility Assessment, Gap Analysis và Development Roadmap — đủ để doanh nghiệp ra quyết định có nên tiếp tục đầu tư vào các bước sau hay không, kể cả trong trường hợp quyết định là dừng lại.

Bước 2: Phát triển dự án (Project Development) — khoảng 8–10 tháng

Nếu Bước 1 xác nhận dự án khả thi, đội ngũ tư vấn tiến hành thiết kế dự án đầy đủ theo yêu cầu của Verra: Project Description, Project Boundary, Monitoring Plan, Baseline, Leakage, cùng các yêu cầu về an toàn môi trường và xã hội. Song song đó là xây dựng bộ tài liệu hệ thống quản lý (thường 30–40 tài liệu: quy trình tiếp nhận chất thải, truy xuất nguồn gốc, hiệu chuẩn thiết bị, đánh giá nội bộ, xử lý khiếu nại…), công cụ giám sát dữ liệu bằng Excel/phần mềm, và chương trình đào tạo nội bộ 2 ngày cho đội ngũ vận hành.

Bước 3: Hỗ trợ thẩm định (Validation Support) — khoảng 6 tháng

Đây là giai đoạn tổ chức Thẩm định và Xác minh độc lập (VVB) trực tiếp làm việc với doanh nghiệp. Đội ngũ tư vấn đồng hành xuyên suốt: chuẩn bị bằng chứng, hỗ trợ phỏng vấn đánh giá viên, phản hồi các điểm không phù hợp (findings) và triển khai hành động khắc phục kịp thời để không làm chậm tiến độ.

Bước 4: Hỗ trợ đăng ký (Registration Support) — khoảng 4–6 tháng

Nộp hồ sơ chính thức lên Verra Registry, giải trình các yêu cầu bổ sung (nếu có) từ phía Verra, và theo dõi tiến độ đăng ký cho đến khi dự án được ghi nhận, mở ra khả năng phát hành Plastic Credits.

Chi phí tư vấn: minh bạch theo từng gói dịch vụ

Một trong những băn khoăn lớn nhất của doanh nghiệp khi tìm hiểu dịch vụ tư vấn tín chỉ nhựa là chi phí. Thay vì áp dụng một mức phí cố định cho toàn bộ hành trình 22–26 tháng, mô hình tư vấn theo giai đoạn cho phép doanh nghiệp lựa chọn mức cam kết phù hợp:

  • Gói đánh giá khả thi: chi phí thấp nhất, phù hợp để “thử nghiệm” trước khi cam kết dài hạn — đặc biệt quan trọng với các mô hình công nghệ xử lý có khả năng gặp vướng mắc về tính đủ điều kiện (ví dụ công nghệ nhiệt phân tạo ra nhiên liệu).
  • Gói đến bước thẩm định: phù hợp với doanh nghiệp đã có mức độ tự tin nhất định về tính khả thi sau khảo sát sơ bộ.
  • Gói trọn vẹn đến bước đăng ký Verra Registry: tiết kiệm chi phí tổng thể so với ký hợp đồng theo từng giai đoạn riêng lẻ, phù hợp với doanh nghiệp đã sẵn sàng cam kết dài hạn.

Ngoài phí tư vấn, doanh nghiệp cần dự trù thêm các khoản chi phí bên thứ ba không nằm trong phạm vi dịch vụ tư vấn: phí tổ chức VVB thực hiện thẩm định và xác minh, và phí đăng ký/phát hành theo biểu phí hiện hành của Verra. Đội ngũ tư vấn sẽ cung cấp con số tham khảo cụ thể ngay từ buổi làm việc đầu tiên để doanh nghiệp có bức tranh chi phí đầy đủ trước khi quyết định.

Vì sao nên bắt đầu từ đánh giá khả thi thay vì ký gói trọn vẹn ngay?

Trong thực tế tư vấn, không ít doanh nghiệp mong muốn đi thẳng vào gói trọn gói để “cho nhanh”. Tuy nhiên, với các dự án có yếu tố công nghệ xử lý đặc thù — đặc biệt là các công nghệ chuyển hóa nhựa thành nhiên liệu hoặc thu hồi năng lượng — quy định của Verra hiện có những giới hạn rõ ràng về tính đủ điều kiện cấp tín chỉ tái chế. Một đơn vị tư vấn có trách nhiệm sẽ luôn khuyến nghị bước đánh giá độc lập trước, để tránh trường hợp doanh nghiệp đầu tư toàn bộ chi phí phát triển dự án rồi mới phát hiện vướng mắc ở bước thẩm định — khi chi phí đã bỏ ra lớn hơn rất nhiều so với một bước đánh giá ban đầu.

Đây cũng là triết lý tư vấn mà Duc Luong Services cùng ISC Global và STC VN áp dụng nhất quán trong mọi dự án: minh bạch về rủi ro trước, cam kết nguồn lực sau.

Câu hỏi thường gặp (FAQ)

Duc Luong Services có trực tiếp thực hiện thẩm định, xác minh tín chỉ nhựa không? Không. Duc Luong Services cùng ISC Global đóng vai trò tư vấn phát triển dự án và chuẩn bị hồ sơ. Bước thẩm định (Validation) và xác minh (Verification) độc lập bắt buộc phải do một tổ chức VVB được công nhận thực hiện, tách biệt với đơn vị tư vấn — đây là yêu cầu bắt buộc của Verra nhằm đảm bảo tính khách quan.

Doanh nghiệp nhỏ, quy mô sản xuất vừa có làm được dự án tín chỉ nhựa không? Có thể, miễn là khối lượng nhựa xử lý đủ lớn để việc đầu tư vào hệ thống giám sát và chi phí thẩm định là hợp lý về mặt kinh tế. Bước Đánh giá tính khả thi sẽ giúp doanh nghiệp có câu trả lời cụ thể dựa trên quy mô thực tế, thay vì phỏng đoán.

Nếu dự án không đủ điều kiện theo Verra thì có lãng phí chi phí tư vấn đã bỏ ra không? Không. Ngay cả khi kết quả đánh giá cho thấy dự án chưa đủ điều kiện theo Verra ở thời điểm hiện tại, các tài liệu Feasibility Report và Gap Analysis vẫn có giá trị: giúp doanh nghiệp hiểu rõ vướng mắc cụ thể, làm cơ sở điều chỉnh mô hình vận hành, hoặc chuyển hướng sang các khung chương trình tín chỉ/ESG khác phù hợp hơn.


Liên hệ tư vấn doanh nghiệp

Đối tác đại diện tại Việt Nam – Duc Luong Services

Hotline (Zalo): +84 933 096 426 – +84 868 591 260

Email: ducluongservices@gmail.com

Website: ducluongservices.com

ISC Global

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn
Rủi Ro Pháp Lý Trong Giai Đoạn Đàm Phán: Khi Doanh Nghiệp Chưa Ký Hợp Đồng Nhưng Đã Có Thể Phải Chịu Trách Nhiệm

Nhiều doanh nghiệp mặc định rằng chỉ khi hợp đồng chính thức được ký kết, các nghĩa vụ pháp lý mới bắt đầu phát sinh. Đây là một ngộ nhận có thể gây thiệt hại đáng kể: pháp luật hợp đồng quốc tế — bao gồm cả CISG, Bộ nguyên tắc UNIDROIT (PICC), và pháp luật Việt Nam — đều thừa nhận nguyên tắc thiện chí (good faith) áp dụng ngay từ giai đoạn đàm phán, trước khi hợp đồng chính thức được xác lập. Vi phạm nguyên tắc này có thể làm phát sinh trách nhiệm bồi thường thiệt hại, dù chưa hề có hợp đồng nào được ký.

Giá Trị Pháp Lý Của Các Trao Đổi Tiền Hợp Đồng

Ý định thư (Letter of Intent — LOI), biên bản ghi nhớ (Memorandum of Understanding — MOU), hay các thư từ trao đổi trong quá trình đàm phán về nguyên tắc không có giá trị ràng buộc như một hợp đồng chính thức. Tuy nhiên, doanh nghiệp cần lưu ý một số điểm quan trọng:

  • Nếu nội dung trao đổi đã đủ chi tiết, cụ thể (đối tượng, số lượng, giá cả…) và một bên trả lời chấp nhận vô điều kiện, thư trả lời đó có thể bị coi là đã cấu thành một chấp nhận giao kết hợp đồng — dù các bên chưa ký văn bản hợp đồng chính thức nào;
  • Việc một bên đơn phương, đột ngột chấm dứt đàm phán sau khi đã tạo niềm tin hợp lý cho bên kia về khả năng ký kết hợp đồng (ví dụ: đã để đối tác đầu tư chi phí chuẩn bị, từ chối cơ hội kinh doanh khác) có thể bị coi là vi phạm nguyên tắc thiện chí, làm phát sinh trách nhiệm bồi thường thiệt hại ngoài hợp đồng (trách nhiệm tiền hợp đồng — culpa in contrahendo).

“Subject to Contract” — Công Cụ Phòng Ngừa Rủi Ro Bị Ràng Buộc Ngoài Ý Muốn

Để tránh rơi vào tình huống bị coi là đã giao kết hợp đồng ngoài ý muốn trong giai đoạn đàm phán kéo dài, doanh nghiệp nên chủ động sử dụng điều khoản “subject to contract” trong mọi văn bản trao đổi tiền hợp đồng. Điều khoản này khẳng định rõ ràng ý chí của các bên rằng mọi thỏa thuận sơ bộ — kể cả bằng văn bản, kể cả đã có sự đồng thuận về các nội dung cơ bản — sẽ chưa cấu thành hợp đồng ràng buộc cho đến khi một hợp đồng chính thức, đầy đủ được cả hai bên ký kết.

Đây là công cụ pháp lý đơn giản nhưng hiệu quả, đặc biệt quan trọng trong các giao dịch có giá trị lớn, thời gian đàm phán kéo dài qua nhiều vòng trao đổi, hoặc khi doanh nghiệp đồng thời đàm phán với nhiều đối tác tiềm năng.

Đàm Phán Song Song: Có Vi Phạm Nguyên Tắc Thiện Chí Không?

Một câu hỏi thường gặp trong thực tiễn tư vấn: doanh nghiệp có nghĩa vụ phải thông báo cho đối tác đang đàm phán về việc mình cũng đang đàm phán song song với một bên thứ ba hay không? Theo nguyên tắc phổ biến được thừa nhận trong pháp luật hợp đồng quốc tế (bao gồm Bộ nguyên tắc UNIDROIT — PICC, Điều 2.1.15), các bên về nguyên tắc được tự do đàm phán và tự do chấm dứt đàm phán bất kỳ lúc nào mà không phải chịu trách nhiệm, trừ khi việc chấm dứt đó được thực hiện một cách không thiện chí — ví dụ: bắt đầu hoặc tiếp tục đàm phán mà không có ý định thực sự đạt được thỏa thuận, chỉ nhằm khai thác thông tin hoặc kéo dài thời gian khiến đối tác bỏ lỡ cơ hội khác.

Việc đàm phán song song với nhiều đối tác, tự thân nó, không đương nhiên vi phạm nguyên tắc thiện chí — trừ khi các bên đã có cam kết minh thị về đàm phán độc quyền (exclusivity) từ trước. Đây là điểm doanh nghiệp cần hiểu rõ để vừa bảo vệ được quyền tự do lựa chọn đối tác tốt nhất, vừa không bị vướng vào tranh chấp trách nhiệm tiền hợp đồng.

Rủi Ro Bảo Mật Thông Tin Khi Đàm Phán Không Thành

Ngoài rủi ro trách nhiệm tiền hợp đồng, một rủi ro thực tế khác mà doanh nghiệp thường bỏ qua là: khi đàm phán không đi đến ký kết, các thông tin kinh doanh nhạy cảm đã được trao đổi trong quá trình đàm phán (bảng giá, quy trình sản xuất, danh sách khách hàng, chiến lược kinh doanh…) có thể bị đối tác sử dụng cho mục đích khác. Để phòng ngừa rủi ro này, doanh nghiệp nên ký kết một thỏa thuận bảo mật (Non-Disclosure Agreement — NDA) độc lập, có hiệu lực ngay từ trước khi bắt đầu trao đổi thông tin, chứ không nên chờ đến khi đàm phán tiến triển mới đề cập.

Khuyến Nghị Thực Hành Khi Bước Vào Đàm Phán

  • Ký kết NDA trước khi trao đổi bất kỳ thông tin kinh doanh nhạy cảm nào;
  • Chèn điều khoản “subject to contract” vào mọi văn bản trao đổi tiền hợp đồng (email, LOI, MOU, biên bản họp);
  • Thận trọng khi trả lời các đề nghị đã có đầy đủ nội dung cơ bản — một câu trả lời “đồng ý” tưởng chừng vô hại có thể bị coi là chấp nhận giao kết hợp đồng;
  • Nếu cần đàm phán song song với nhiều đối tác, cân nhắc kỹ việc có nên cam kết độc quyền đàm phán với bất kỳ bên nào hay không, và nếu có, giới hạn rõ thời hạn của cam kết đó.

Dịch Vụ Tư Vấn

Chúng tôi hỗ trợ doanh nghiệp quản trị rủi ro pháp lý xuyên suốt giai đoạn đàm phán hợp đồng mua bán hàng hóa quốc tế: soạn thảo NDA, LOI, MOU với điều khoản “subject to contract” chặt chẽ; tư vấn chiến lược đàm phán để tránh vô tình bị ràng buộc ngoài ý muốn; và đánh giá rủi ro trách nhiệm tiền hợp đồng khi doanh nghiệp cân nhắc chấm dứt một cuộc đàm phán đang diễn ra.

Liên Hệ Tư Vấn Doanh Nghiệp

ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn
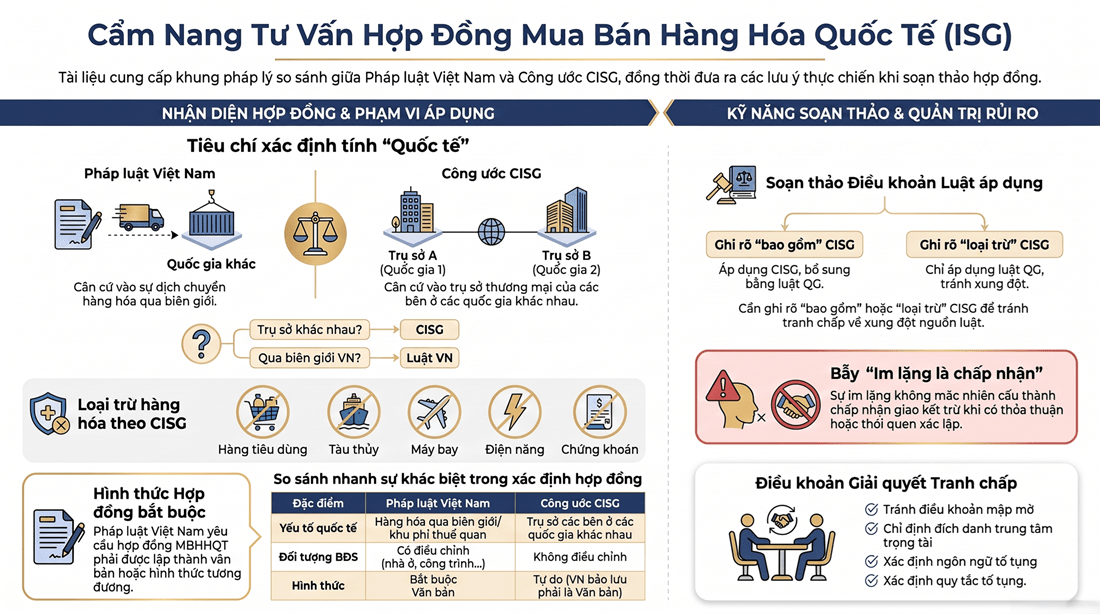
CISG Hay Pháp Luật Việt Nam? Hướng Dẫn Lựa Chọn Luật Áp Dụng Cho Hợp Đồng Mua Bán Hàng Hóa Quốc Tế

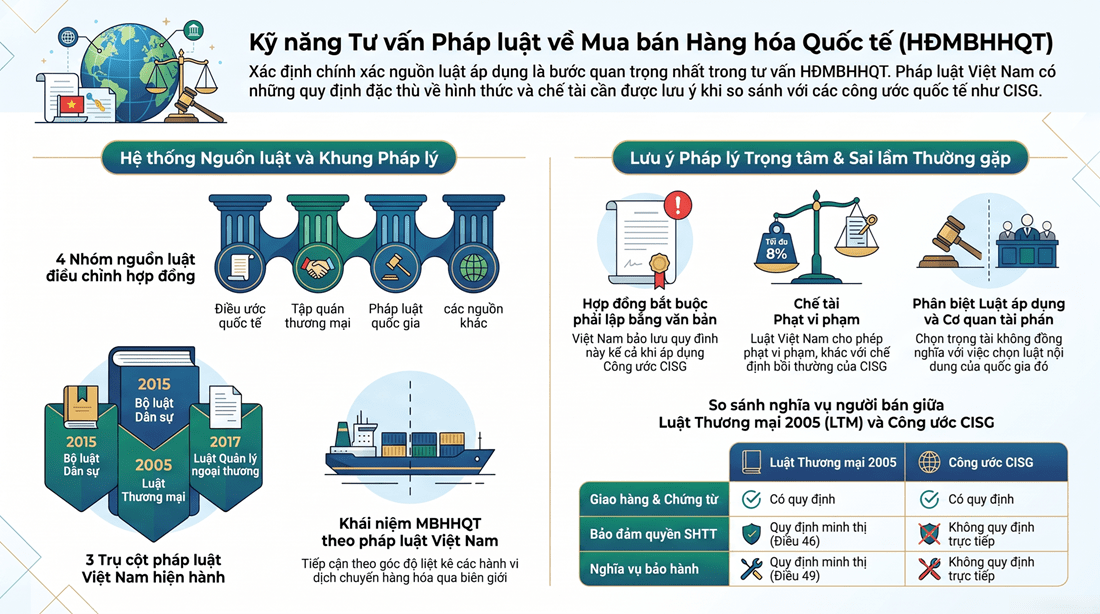
Một trong những câu hỏi mà đội ngũ tư vấn của chúng tôi thường xuyên nhận được từ doanh nghiệp xuất nhập khẩu là: “Hợp đồng của chúng tôi nên chọn CISG hay pháp luật Việt Nam?” Đây không phải là câu hỏi có một đáp án đúng cho mọi trường hợp — mà là một quyết định cần được cân nhắc dựa trên đặc điểm cụ thể của từng giao dịch, đối tác và mục tiêu quản trị rủi ro của doanh nghiệp. Bài viết này phân tích những khác biệt cốt lõi giữa hai hệ thống luật để doanh nghiệp có cơ sở đưa ra lựa chọn phù hợp.

Ba Tình Huống Xác Định Luật Áp Dụng

Trước khi bàn đến việc “nên chọn luật nào”, cần phân biệt rõ ba tình huống pháp lý khác nhau:

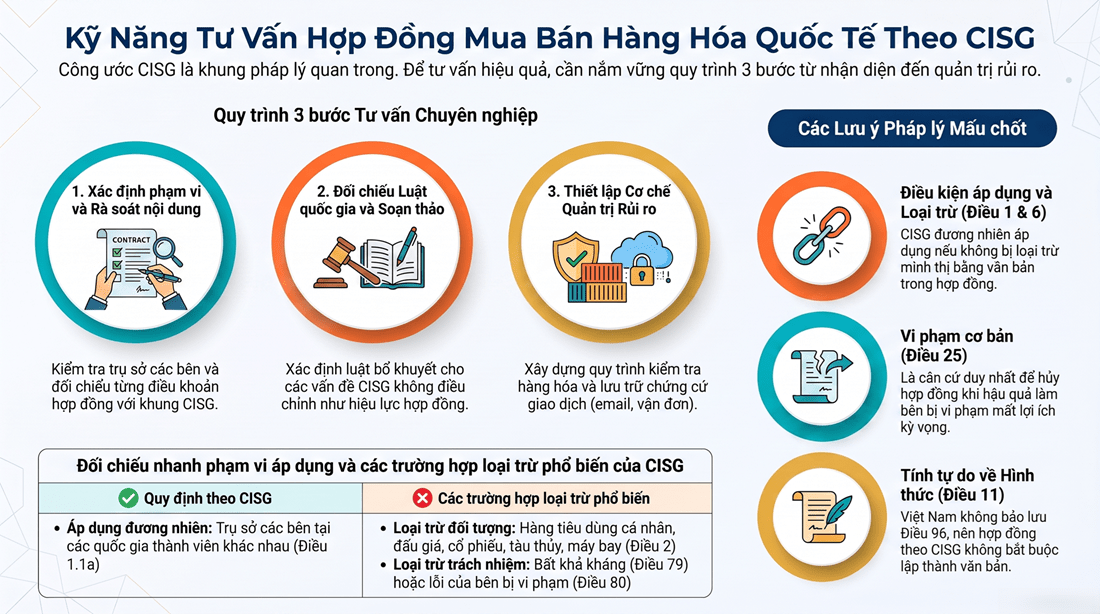
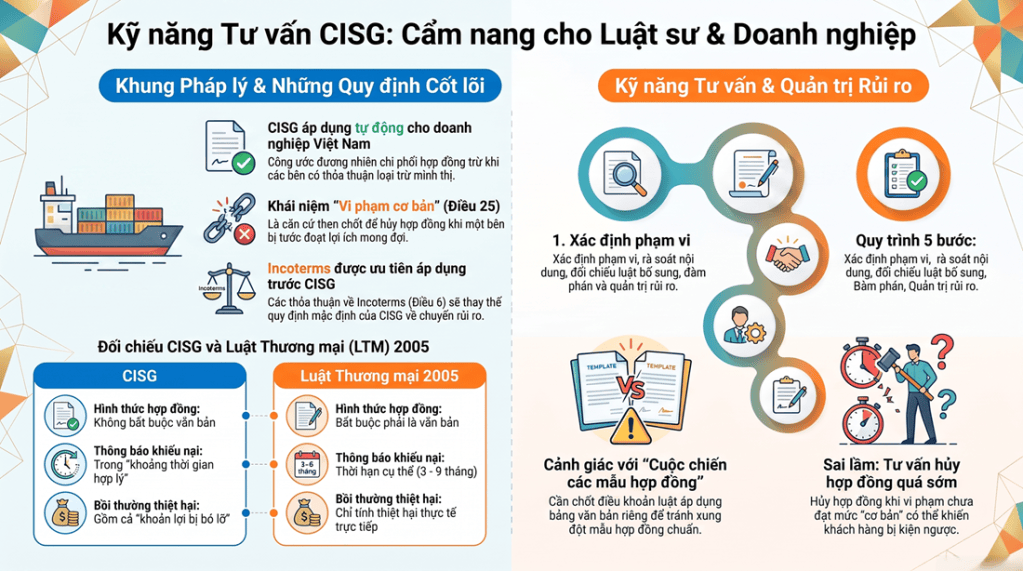
  1. CISG áp dụng đương nhiên — khi đối tác có trụ sở tại quốc gia thành viên CISG và hợp đồng không có điều khoản loại trừ minh thị (Điều 6 CISG);
  2. Pháp luật Việt Nam áp dụng đương nhiên hoặc theo lựa chọn — khi đối tác không thuộc quốc gia thành viên CISG, hoặc các bên chủ động thỏa thuận chọn pháp luật Việt Nam làm luật điều chỉnh;
  3. Áp dụng kết hợp cả hai — CISG điều chỉnh phần lớn nội dung hợp đồng (giao hàng, vi phạm, biện pháp khắc phục), trong khi pháp luật Việt Nam đóng vai trò bổ khuyết cho những vấn đề CISG không điều chỉnh (hiệu lực hợp đồng, năng lực chủ thể, chuyển quyền sở hữu…).

Việc xác định mình đang ở tình huống nào là bước đầu tiên, và không ít doanh nghiệp nhầm lẫn nghiêm trọng: thỏa thuận chọn cơ quan giải quyết tranh chấp (trọng tài/tòa án) không đồng nghĩa với thỏa thuận chọn luật áp dụng — đây là hai vấn đề pháp lý hoàn toàn độc lập mà rất nhiều hợp đồng soạn thảo sơ sài đã bỏ sót.

Bảng So Sánh Nhanh: CISG và Pháp Luật Việt Nam

Tiêu chíCISGPháp luật Việt Nam (LTM 2005/BLDS 2015)
Hình thức hợp đồngTự do về hình thức (Điều 11), trừ quốc gia bảo lưuBắt buộc bằng văn bản hoặc hình thức tương đương (khoản 2 Điều 27 LTM 2005)
Phạt vi phạm hợp đồngKhông có chế định riêngCó, tối đa 8% giá trị nghĩa vụ vi phạm (Điều 300–301 LTM 2005)
Bồi thường thiệt hạiGiới hạn bởi nguyên tắc “tiên liệu trước được” (Điều 74)Bồi thường thiệt hại thực tế, trực tiếp (Điều 302 LTM 2005)
Hủy hợp đồngChỉ khi có “vi phạm cơ bản” (Điều 25)Theo điều kiện huỷ bỏ đã thỏa thuận hoặc vi phạm nghiêm trọng nghĩa vụ hợp đồng
Bảo hành, sở hữu trí tuệKhông quy định minh thị tương ứngQuy định riêng, minh thị (Điều 46, 49 LTM 2005)
Tính trung lậpTrung lập, không thiên về bên bán hay bên muaCó thể bị đối tác nước ngoài coi là “sân nhà” của bên Việt Nam

Khi Nào Nên Cân Nhắc Lựa Chọn Pháp Luật Việt Nam?

Trong một số tình huống, việc chủ động lựa chọn pháp luật Việt Nam (thay vì để CISG áp dụng mặc định, hoặc thay vì chấp nhận luật nước ngoài do đối tác đề xuất) có thể mang lại lợi thế cho doanh nghiệp Việt Nam:

  • Khi doanh nghiệp muốn sử dụng công cụ phạt vi phạm hợp đồng như một biện pháp răn đe rõ ràng, dễ áp dụng hơn so với việc phải chứng minh thiệt hại thực tế theo CISG;
  • Khi tranh chấp dự kiến được giải quyết tại tòa án hoặc trọng tài Việt Nam — việc luật áp dụng và luật tố tụng thống nhất giúp giảm chi phí tố tụng (không cần chứng minh nội dung luật nước ngoài trước Hội đồng xét xử/trọng tài);
  • Khi hợp đồng có liên quan đến các vấn đề mà pháp luật Việt Nam quy định rõ ràng hơn CISG, ví dụ bảo hành hàng hóa, bảo đảm quyền sở hữu trí tuệ;
  • Khi đối tác nước ngoài không thuộc quốc gia thành viên CISG, khiến việc áp dụng CISG không khả thi ngay từ đầu.

Khi Nào Nên Ưu Tiên CISG?

Ngược lại, CISG thường là lựa chọn phù hợp hơn khi:

  • Đối tác nước ngoài e ngại “sân nhà” pháp lý và mong muốn một khung pháp lý trung lập, được quốc tế công nhận rộng rãi;
  • Doanh nghiệp thực hiện nhiều giao dịch với đối tác từ nhiều quốc gia khác nhau, và muốn áp dụng một bộ quy tắc thống nhất thay vì phải tìm hiểu pháp luật của từng quốc gia đối tác;
  • Hợp đồng có giá trị lớn, đối tác yêu cầu áp dụng chuẩn mực quốc tế được công nhận bởi gần 100 quốc gia thành viên.

Bài Học Từ Thực Tiễn: Đừng Để Hợp Đồng “Im Lặng” Về Luật Áp Dụng

Một sai lầm phổ biến và tốn kém: hợp đồng chỉ quy định cơ quan giải quyết tranh chấp (ví dụ: Trung tâm Trọng tài Thương nhân Việt Nam) mà hoàn toàn không có điều khoản về luật áp dụng nội dung. Trong tình huống này, khi tranh chấp phát sinh, Hội đồng trọng tài sẽ phải tự xác định luật áp dụng theo quy tắc xung đột pháp luật (căn cứ Điều 14 Luật Trọng tài thương mại 2010 và Điều 683 Bộ luật Dân sự 2015) — kết quả có thể không phải là luật mà doanh nghiệp mong muốn, và quá trình xác định luật áp dụng cũng làm kéo dài, tốn kém thêm chi phí tố tụng.

Ví dụ điển hình: một hợp đồng mua bán máy móc giữa doanh nghiệp Việt Nam và đối tác Trung Quốc (cả hai đều là thành viên CISG) chỉ thỏa thuận trọng tài tại Việt Nam mà không có điều khoản luật áp dụng. Khi bên bán vi phạm nghĩa vụ giao hàng, CISG sẽ đương nhiên áp dụng cho các vấn đề nó điều chỉnh (do cả hai quốc gia đều là thành viên và không có thỏa thuận loại trừ), nhưng các vấn đề khác (hiệu lực hợp đồng, chuyển quyền sở hữu…) vẫn cần luật bổ khuyết — và việc xác định luật bổ khuyết là gì lại trở thành một tranh chấp phụ, làm phức tạp thêm toàn bộ vụ việc.

Khuyến Nghị Từ Chuyên gia

Để tránh rơi vào tình huống bị động nêu trên, mỗi hợp đồng mua bán hàng hóa quốc tế nên có điều khoản luật áp dụng minh thị, tách biệt rõ ràng với điều khoản giải quyết tranh chấp, nêu rõ: (i) luật nội dung áp dụng chính (CISG hoặc pháp luật quốc gia cụ thể); và (ii) luật bổ khuyết cho các vấn đề mà luật áp dụng chính không điều chỉnh.

Chúng tôi hỗ trợ doanh nghiệp phân tích đặc điểm từng giao dịch để đưa ra khuyến nghị lựa chọn luật áp dụng phù hợp, soạn thảo điều khoản chính xác và tư vấn xử lý tình huống khi hợp đồng đã ký thiếu điều khoản này.

Liên Hệ Tư Vấn Doanh Nghiệp

ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn
5 Rủi Ro Pháp Lý Phổ Biến Trong Hợp Đồng Ngoại Thương Mà Doanh Nghiệp Việt Nam Thường Bỏ Qua (Theo CISG)

Không ít doanh nghiệp xuất nhập khẩu Việt Nam chỉ thực sự tìm hiểu về Công ước Viên 1980 (CISG) khi đã vướng vào tranh chấp với đối tác nước ngoài — lúc đó, nhiều quyền lợi đáng lẽ được bảo vệ đã bị bỏ lỡ vì sai sót trong khâu soạn thảo hợp đồng hoặc xử lý tình huống ban đầu. Bài viết này tổng hợp 5 rủi ro pháp lý phổ biến nhất mà đội ngũ tư vấn của ISC Global ghi nhận được qua thực tiễn rà soát hợp đồng cho doanh nghiệp, cùng hướng phòng ngừa cụ thể.

Rủi Ro 1: Nhầm Lẫn Về Luật Áp Dụng Cho Hợp Đồng

Nhiều doanh nghiệp mặc định áp dụng Luật Thương mại 2005 của Việt Nam cho mọi hợp đồng xuất nhập khẩu mà không kiểm tra điều kiện áp dụng CISG theo Điều 1 của Công ước. Trong khi đó, nếu đối tác có trụ sở tại một quốc gia thành viên CISG khác, và hợp đồng không có điều khoản loại trừ minh thị (Điều 6), CISG sẽ đương nhiên áp dụng — bất kể doanh nghiệp có nhận thức được điều này hay không.

Ngược lại, một số mẫu hợp đồng nước ngoài lại cài sẵn điều khoản loại trừ CISG (ví dụ chọn luật Anh, luật bang New York…) mà doanh nghiệp Việt Nam ký mà không rà soát kỹ, vô tình từ bỏ một khung pháp lý trung lập, cân bằng quyền lợi giữa bên mua và bên bán.

Giải pháp: Rà soát điều khoản luật áp dụng (Governing Law) ngay từ bản chào hàng/hợp đồng nháp đầu tiên, trước khi ký kết.

Rủi Ro 2: Hiểu Sai Thời Điểm Chuyển Rủi Ro Hàng Hóa

CISG quy định thời điểm chuyển rủi ro về mất mát, hư hỏng hàng hóa từ bên bán sang bên mua theo các nguyên tắc mặc định tại Điều 67–69 — dựa trên việc hàng hóa được giao cho người vận chuyển đầu tiên, hoặc giao tại địa điểm xác định. Tuy nhiên, khi hợp đồng có dẫn chiếu điều kiện Incoterms (FOB, CIF, DAP, EXW…), quy tắc của Incoterms sẽ ưu tiên áp dụng.

Sai lầm phổ biến: doanh nghiệp áp dụng lẫn lộn giữa hai bộ quy tắc, dẫn đến tranh cãi về việc ai phải chịu trách nhiệm khi hàng hóa bị hư hỏng trong quá trình vận chuyển — đặc biệt nghiêm trọng với các lô hàng giá trị lớn hoặc hàng hóa dễ hư hỏng.

Giải pháp: Đối chiếu song song điều khoản Incoterms được lựa chọn với quy định CISG để xác định chính xác thời điểm và trách nhiệm mua bảo hiểm hàng hóa.

Rủi Ro 3: Bỏ Lỡ Thời Hạn Thông Báo Hàng Hóa Không Phù Hợp

Theo Điều 38–39 CISG, bên mua có nghĩa vụ kiểm tra hàng hóa và thông báo cho bên bán về sự không phù hợp của hàng hóa trong một “khoảng thời gian hợp lý” (reasonable time) — một khái niệm định tính, được xác định theo từng vụ việc cụ thể, khác hẳn với thời hiệu khiếu nại cố định (ví dụ 3 tháng, 6 tháng) theo Luật Thương mại 2005 mà nhiều doanh nghiệp đã quen thuộc.

Hậu quả: không ít doanh nghiệp phát hiện hàng hóa lỗi nhưng chậm trễ trong việc gửi thông báo chính thức bằng văn bản, dẫn đến mất quyền khiếu nại dù lỗi hàng hóa là có thật và rõ ràng.

Giải pháp: Xây dựng quy trình kiểm tra hàng hóa và thông báo khiếu nại chuẩn hóa, có mốc thời gian cụ thể ngay khi hàng cập cảng/kho, không chờ đến khi phát sinh tranh chấp mới xử lý.

Rủi Ro 4: Tuyên Bố Hủy Hợp Đồng Khi Vi Phạm Chưa Đạt Mức “Cơ Bản”

CISG chỉ cho phép một bên tuyên bố hủy hợp đồng khi có “vi phạm cơ bản” (fundamental breach) theo Điều 25 — tức là vi phạm đó phải khiến bên bị vi phạm gần như mất hoàn toàn những gì họ kỳ vọng từ hợp đồng, và bên vi phạm có thể tiên liệu được hậu quả này. Đây là ngưỡng khá cao.

Một sai lầm nghiêm trọng và tốn kém: doanh nghiệp nóng vội tuyên bố hủy hợp đồng ngay khi đối tác giao hàng trễ vài ngày hoặc có sai sót nhỏ về số lượng, trong khi mức độ vi phạm chưa đạt ngưỡng “cơ bản”. Hậu quả là chính doanh nghiệp tuyên bố hủy lại trở thành bên vi phạm hợp đồng, phải bồi thường thiệt hại cho đối tác.

Giải pháp: Luôn tham vấn ý kiến pháp lý chuyên môn trước khi gửi thông báo hủy hợp đồng chính thức, đặc biệt với các hợp đồng giá trị lớn.

Rủi Ro 5: Đưa Ra Yêu Cầu Bồi Thường Thiệt Hại Vượt Quá Giới Hạn “Tiên Liệu Trước Được”

Theo Điều 74 CISG, mức bồi thường thiệt hại bị giới hạn bởi nguyên tắc “tính dự đoán trước được” (foreseeability): bên vi phạm chỉ phải bồi thường những thiệt hại mà họ đã hoặc phải tiên liệu được vào thời điểm giao kết hợp đồng. Nhiều doanh nghiệp khi khởi kiện đòi bồi thường toàn bộ thiệt hại thực tế (bao gồm cả thiệt hại gián tiếp, lợi nhuận kỳ vọng từ các hợp đồng phái sinh khác) mà không chứng minh được yếu tố “tiên liệu trước được”, dẫn đến yêu cầu bị tòa án/trọng tài bác bỏ một phần đáng kể.

Giải pháp: Xây dựng hồ sơ chứng cứ chứng minh mức độ hiểu biết/tiên liệu của bên vi phạm ngay từ giai đoạn đàm phán hợp đồng (email, biên bản họp, thư từ trao đổi) để làm căn cứ khi yêu cầu bồi thường.

Chủ Động Phòng Ngừa Rủi Ro Ngay Từ Hôm Nay

Điểm chung của cả 5 rủi ro trên là: chúng đều có thể phòng ngừa hoàn toàn nếu doanh nghiệp được tư vấn pháp lý bài bản ngay từ giai đoạn đàm phán và soạn thảo hợp đồng, thay vì chỉ tìm đến luật sư khi tranh chấp đã xảy ra.

ISC Global cung cấp dịch vụ rà soát hợp đồng mua bán hàng hóa quốc tế theo checklist chuẩn CISG, tư vấn xử lý tình huống tranh chấp cụ thể, và đào tạo nội bộ cho đội ngũ pháp chế – xuất nhập khẩu của doanh nghiệp để chủ động phòng ngừa những rủi ro nêu trên.

Liên Hệ Tư Vấn Doanh Nghiệp

ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn Website: staunchlyservices.com.vn
Tư Vấn Ứng Phó Chính Sách Thuế Quan Hoa Kỳ 2026: Thuế Đối Ứng, Mục 301, Mục 232 Tác Động Đến Doanh Nghiệp Xuất Khẩu Việt Nam

Kể từ tháng 4/2025 đến nay, chính sách thương mại của Hoa Kỳ đối với Việt Nam đã trải qua nhiều biến động lớn: từ mức đe dọa thuế đối ứng 46%, giảm còn 20% từ tháng 8/2025, đến các cuộc điều tra theo Mục 301 về sở hữu trí tuệ và lao động cưỡng bức khởi động trong năm 2026. Đây là giai đoạn doanh nghiệp xuất khẩu Việt Nam cần sự đồng hành của đơn vị tư vấn pháp lý thương mại quốc tế chuyên sâu hơn bao giờ hết để bảo vệ biên lợi nhuận và duy trì vị thế cạnh tranh tại thị trường Hoa Kỳ.

1. Bức Tranh Chính Sách Thuế Quan Hoa Kỳ – Việt Nam Hiện Nay

Tính đến giữa năm 2026, doanh nghiệp xuất khẩu sang Hoa Kỳ đang phải xử lý đồng thời nhiều lớp thuế quan chồng lấn:

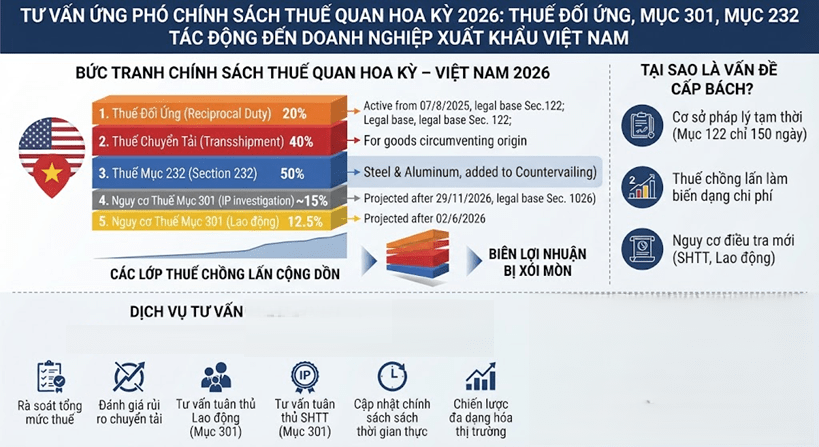
  • Thuế đối ứng (reciprocal tariff) 20%: áp dụng từ ngày 07/8/2025 theo sắc lệnh điều chỉnh của Tổng thống Hoa Kỳ, cơ sở pháp lý tạm thời dựa trên thẩm quyền Mục 122 (Section 122) — một thẩm quyền cân bằng cán cân thanh toán có hiệu lực tối đa 150 ngày theo luật định;
  • Thuế 40% đối với hàng chuyển tải (transshipment): áp dụng cho hàng hóa bị xác định có nguồn gốc từ nước thứ ba nhưng “mượn” xuất xứ Việt Nam để né thuế;
  • Thuế theo Mục 232 (an ninh quốc gia): 50% đối với thép, nhôm — cộng dồn lên trên mức thuế đối ứng đối với sản phẩm có hàm lượng kim loại;
  • Nguy cơ thuế bổ sung theo Mục 301: từ hai cuộc điều tra mới — về sở hữu trí tuệ (khởi động 29/5/2026, dự kiến kết luận trước 29/11/2026) và về lao động cưỡng bức (kết quả công bố 02/6/2026, đề xuất mức thuế bổ sung 12,5% đối với Việt Nam).

2. Vì Sao Đây Là Vấn Đề Cấp Bách Với Doanh Nghiệp Việt Nam?

Ba lý do khiến doanh nghiệp không thể chờ đợi “chính sách ổn định rồi mới hành động”:

  1. Cơ sở pháp lý của mức thuế 20% hiện nay chỉ là tạm thời. Thẩm quyền Mục 122 có hiệu lực tối đa 150 ngày theo luật định (đến khoảng 24/7/2026) và không thể tự động gia hạn nếu không có sự phê chuẩn của Quốc hội Hoa Kỳ. Nhiều khả năng cơ sở pháp lý sẽ chuyển sang thẩm quyền Mục 301 sau khi cuộc điều tra sở hữu trí tuệ kết thúc — nghĩa là mức thuế có thể thay đổi bất kỳ lúc nào, không phải một “mức sàn” ổn định lâu dài;
  2. Các lớp thuế cộng dồn (stacking) làm biến dạng cơ cấu chi phí. Một sản phẩm có cấu phần kim loại xuất sang Hoa Kỳ có thể phải chịu đồng thời thuế đối ứng 20% và thuế Mục 232 lên đến 50% cho phần giá trị kim loại — nếu doanh nghiệp không tính toán chính xác ngay từ khâu báo giá, biên lợi nhuận có thể bị xói mòn nghiêm trọng;
  3. Nguy cơ bị áp thêm thuế Mục 301 lao động cưỡng bức (12,5%) và thuế IP đang hiện hữu, đòi hỏi doanh nghiệp rà soát ngay chuỗi cung ứng lao động và tuân thủ sở hữu trí tuệ để giảm thiểu rủi ro bị đưa vào danh sách chịu thuế bổ sung.

3. Dịch Vụ Tư Vấn

Chúng tôi cung cấp gói tư vấn chuyên sâu giúp doanh nghiệp xuất khẩu chủ động ứng phó với bức tranh chính sách thuế quan phức tạp này:

  • Rà soát và tính toán tổng mức thuế thực tế (effective duty) cho từng dòng sản phẩm xuất khẩu sang Hoa Kỳ, bao gồm cả thuế đối ứng, thuế Mục 232 (nếu có cấu phần kim loại), và thuế MFN cơ bản theo mã HS;
  • Đánh giá rủi ro chuyển tải (transshipment risk) đối với chuỗi cung ứng nguyên liệu đầu vào, đặc biệt với các ngành có nguyên liệu nhập từ Trung Quốc (thép, nhôm, pin năng lượng mặt trời, dệt may), nhằm tránh bị áp mức thuế 40%;
  • Tư vấn tuân thủ lao động theo tiêu chuẩn mà USTR đang xem xét trong điều tra Mục 301 về lao động cưỡng bức, giúp doanh nghiệp chuẩn bị hồ sơ chứng minh chuỗi cung ứng minh bạch;
  • Tư vấn tuân thủ sở hữu trí tuệ nhằm giảm thiểu rủi ro liên đới từ cuộc điều tra Mục 301 về IP đang diễn ra, đặc biệt với doanh nghiệp sản xuất/kinh doanh sản phẩm có yếu tố nhãn hiệu, kiểu dáng công nghiệp;
  • Theo dõi và cập nhật chính sách theo thời gian thực, thông báo kịp thời cho doanh nghiệp khi có thay đổi về mức thuế hoặc cơ sở pháp lý áp dụng, giúp doanh nghiệp điều chỉnh chiến lược giá và nguồn cung kịp thời;
  • Tư vấn chiến lược đa dạng hóa thị trường xuất khẩu, giảm mức độ phụ thuộc vào thị trường Hoa Kỳ trong bối cảnh chính sách thương mại còn nhiều bất định.

4. Câu Hỏi Thường Gặp

Mức thuế đối ứng 20% có thể thay đổi trong thời gian tới không? Có khả năng cao. Cơ sở pháp lý hiện tại (Mục 122) chỉ có hiệu lực tạm thời theo luật định; đàm phán khung Hiệp định Thương mại đối ứng, Công bằng và Cân bằng giữa hai nước vẫn đang tiếp diễn, và kết luận điều tra Mục 301 dự kiến trước tháng 11/2026 có thể dẫn đến điều chỉnh mức thuế theo hướng tăng hoặc giảm tùy vào diễn biến đàm phán.

Doanh nghiệp nhỏ có bị ảnh hưởng bởi các cuộc điều tra Mục 301 không? Có. Thuế theo Mục 301 (nếu được áp dụng) thường mang tính chất áp dụng chung cho toàn bộ hàng hóa nhập khẩu từ quốc gia bị điều tra, không phân biệt quy mô doanh nghiệp xuất khẩu — khác với chống bán phá giá/chống trợ cấp vốn tính theo từng doanh nghiệp.

Liên Hệ Tư Vấn Miễn Phí Cho Doanh Nghiệp

ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn

Website: staunchlyservices.com.vn
Tư Vấn Chống Lẩn Tránh Thuế, Gian Lận Xuất Xứ Hàng Hóa: Bảo Vệ Doanh Nghiệp Xuất Khẩu Việt Nam

Cùng với xu thế gia tăng các biện pháp phòng vệ thương mại (PVTM) trên toàn cầu, hiện tượng lẩn tránh thuế chống bán phá giá, chống trợ cấp thông qua việc chuyển tải bất hợp pháp, gian lận xuất xứ, gia công/lắp ráp không đủ điều kiện chuyển đổi xuất xứ đang diễn biến ngày càng phức tạp. Việt Nam, với vị trí địa lý và vai trò trung chuyển trong chuỗi cung ứng khu vực, đứng trước rủi ro kép: vừa là điểm đến của hàng hóa “mượn xuất xứ” để né thuế PVTM của nước thứ ba, vừa là đối tượng bị chính các nước nhập khẩu điều tra lẩn tránh thuế. Bài viết phân tích chuyên sâu rủi ro pháp lý và giải pháp tư vấn phòng ngừa dành cho doanh nghiệp xuất nhập khẩu.

1. Lẩn Tránh Thuế Là Gì? Phân Biệt Với Gian Lận Thương Mại

Theo khung pháp lý PVTM hiện hành (Luật Quản lý ngoại thương 2017, Nghị định số 86/2025/NĐ-CP, Thông tư số 26/2025/TT-BCT), hành vi lẩn tránh biện pháp phòng vệ thương mại được hiểu là việc sử dụng các cách thức về hình thức hợp pháp nhằm né tránh hiệu lực của biện pháp PVTM đã áp dụng, thường dưới ba hình thức:

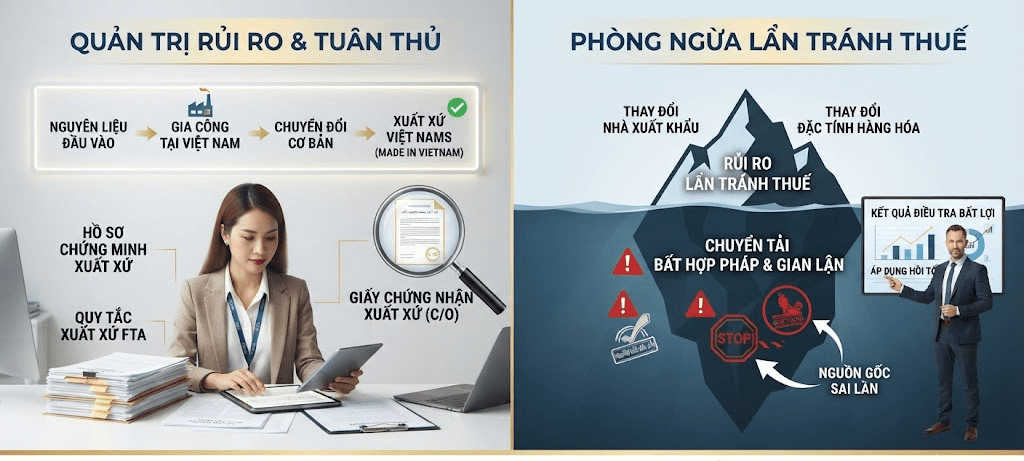
  1. Thay đổi đặc tính hàng hóa — điều chỉnh nhẹ về kết cấu, thành phần, quy cách kỹ thuật để sản phẩm không còn thuộc phạm vi mô tả hàng hóa bị áp thuế;
  2. Thay đổi nhà xuất khẩu — chuyển hoạt động xuất khẩu qua pháp nhân trung gian chưa từng bị áp thuế riêng;
  3. Thay đổi xuất xứ hàng hóa — hình thức phổ biến nhất, thông qua hoạt động gia công, lắp ráp đơn giản tại nước thứ ba (bao gồm Việt Nam) không đủ điều kiện để tạo ra xuất xứ hợp pháp theo quy tắc xuất xứ (Rules of Origin), nhằm “tẩy” xuất xứ gốc.

Cần phân biệt rõ lẩn tránh thuế (circumvention) — hành vi mang tính hình thức hợp pháp, bị điều tra và xử lý theo pháp luật PVTM — với gian lận thương mại (fraud) — hành vi khai sai, làm giả giấy chứng nhận xuất xứ (C/O), bị điều tra và xử lý theo pháp luật hải quan, có thể kèm chế tài hình sự.

2. Vì Sao Doanh Nghiệp Việt Nam Cần Đặc Biệt Lưu Ý?

Thực tiễn các vụ việc điều tra lẩn tránh thuế nhắm vào hàng hóa “quá cảnh” qua Việt Nam (điển hình là nhóm sản phẩm thép cuộn, thép chống ăn mòn, gỗ dán, tủ gỗ, pin năng lượng mặt trời có nguồn gốc nguyên liệu từ các thị trường đã bị Hoa Kỳ, EU áp thuế CBPG/CTC) cho thấy ba nhóm rủi ro chính mà doanh nghiệp Việt Nam có thể gặp phải dù không cố ý gian lận:

  • Rủi ro bị điều tra oan do nằm trong nhóm ngành hàng có tiền lệ bị điều tra lẩn tránh thuế, dù doanh nghiệp có quy trình sản xuất, gia công hợp pháp và đủ điều kiện chuyển đổi xuất xứ;
  • Rủi ro hồ sơ chứng minh xuất xứ không đầy đủ — thiếu hồ sơ nguyên vật liệu đầu vào, quy trình sản xuất, tỷ lệ giá trị gia tăng nội địa để chứng minh hàng hóa đáp ứng tiêu chí xuất xứ (ví dụ tiêu chí chuyển đổi mã số HS, tỷ lệ hàm lượng giá trị khu vực RVC…) khi bị yêu cầu thẩm tra;
  • Rủi ro liên đới trách nhiệm khi mua nguyên liệu đầu vào từ nhà cung cấp không minh bạch về nguồn gốc, dẫn đến sản phẩm cuối cùng bị nghi ngờ có liên quan đến hành vi chuyển tải bất hợp pháp mà doanh nghiệp không hề hay biết.

3. Hệ Quả Pháp Lý Khi Bị Kết Luận Lẩn Tránh Thuế

Nếu cơ quan điều tra nước ngoài (Bộ Thương mại Hoa Kỳ – DOC, Ủy ban Châu Âu – DG TRADE…) ban hành kết luận khẳng định hành vi lẩn tránh thuế, hậu quả thường bao gồm:

  • Mở rộng phạm vi áp dụng thuế PVTM hiện hành sang cả hàng hóa xuất khẩu từ Việt Nam, với mức thuế tương đương hoặc cao hơn mức thuế gốc đã áp dụng cho nước bị điều tra ban đầu;
  • Áp dụng hồi tố đối với các lô hàng đã nhập khẩu trong một khoảng thời gian trước ngày ban hành kết luận;
  • Uy tín và quan hệ thương mại của doanh nghiệp bị ảnh hưởng nghiêm trọng, khó khôi phục niềm tin với đối tác nhập khẩu và cơ quan hải quan nước sở tại trong dài hạn.

4. Giải Pháp Tư Vấn

Chúng tôi cung cấp gói tư vấn chuyên sâu về phòng ngừa và ứng phó rủi ro lẩn tránh thuế, bao gồm:

  • Rà soát quy tắc xuất xứ (Rules of Origin) áp dụng cho từng thị trường xuất khẩu và từng Hiệp định thương mại tự do (FTA) liên quan, xác định tiêu chí xuất xứ phù hợp (chuyển đổi mã HS, tỷ lệ RVC, công đoạn gia công chế biến cụ thể…);
  • Xây dựng và chuẩn hóa hồ sơ chứng minh xuất xứ: hợp đồng mua nguyên liệu, hóa đơn, chứng từ vận chuyển, quy trình sản xuất, bảng tính tỷ lệ giá trị gia tăng nội địa;
  • Thẩm định chuỗi cung ứng nguyên liệu đầu vào, đánh giá rủi ro liên đới từ nhà cung cấp không minh bạch về nguồn gốc;
  • Tư vấn, đại diện làm việc với cơ quan điều tra trong trường hợp doanh nghiệp bị đưa vào diện điều tra chống lẩn tránh thuế;
  • Hỗ trợ xin cấp Giấy chứng nhận xuất xứ (C/O) và các chứng từ liên quan đúng quy định, giảm thiểu rủi ro bị nghi ngờ gian lận xuất xứ.

5. Câu Hỏi Thường Gặp

Doanh nghiệp chỉ gia công một phần sản phẩm tại Việt Nam có bị coi là lẩn tránh thuế không? Không đương nhiên. Vấn đề mấu chốt là công đoạn gia công, chế biến tại Việt Nam có đủ để tạo ra “chuyển đổi cơ bản” (substantial transformation) theo quy tắc xuất xứ được áp dụng hay không. Doanh nghiệp cần được tư vấn đánh giá cụ thể theo từng tiêu chí xuất xứ và từng thị trường xuất khẩu.

Làm sao để chứng minh doanh nghiệp không cố ý lẩn tránh thuế? Hồ sơ chứng minh xuất xứ minh bạch, đầy đủ (nguồn gốc nguyên liệu, quy trình sản xuất, tỷ lệ giá trị gia tăng) là yếu tố then chốt. ISC Global hỗ trợ doanh nghiệp chuẩn hóa hồ sơ này ngay từ giai đoạn thiết lập chuỗi cung ứng, giảm thiểu tối đa rủi ro pháp lý về sau.

Liên Hệ Tư Vấn Miễn Phí Cho Doanh Nghiệp

ISC Global Co., Ltd.

Hotline: +84 933 096 426 – +84 868 591 260

Email: info@iscglobal.asia | van.pham@iscglobal.asia

Website: iscglobal.asia | iscglobal.edu.vn

Đối tác đại diện tại Việt Nam – Duc Luong Services

Email: ducluongservices@gmail.com

Website: ducluongservices.com

STC VN Co., Ltd. (Staunchly Vietnam)

Email: info@staunchlyservices.com.vn
Website: staunchlyservices.com.vn